
クレジットカードの限度額(利用可能枠)は、審査でカード会社が1人ずつ決めるもので、申し込みのときに自分で選ぶものではありません。年収別の目安は、年収400万円で30万〜150万円ほどです。
お金ルポの審査口コミで限度額の金額が読める投稿46件(集計時点2026年9月12日)では、半数を超える24件で、カードを作ったときについた枠が10万円以下でした。実例全体では1万円から500万円まで幅があり(500万円はビジネス向けプラチナカードの例)、どの値も投稿者の自己申告に基づきます。※件数が少ないため参考値です。
知りたいことに合わせて、次の章から読み進めてください。
- これから作る方・いくらになるか知りたい方:「クレジットカードの限度額は審査で1人ずつ決まる」「【お金ルポ調べ】実際に設定された限度額の実例」
- 今の枠を知りたい方:「クレジットカードの限度額の確認方法」
- 枠を上げたい方:「クレジットカードの限度額を上げる4つの方法」
- 急に使えなくなった方:「限度額を超えるとカードは使えなくなる」
この記事でわかること
- 限度額の仕組み(ショッピング枠とキャッシング枠・利用可能額との違い・枠が戻るタイミング)
- 限度額の決まり方(リボ払い・分割払いなどの枠にかかる法律の上限・年収別の目安)と、実際に設定された枠の実例
- 主要6社の限度額の確認場所
- 限度額を超えたとき・超えていないのに使えないときの対処
- 継続的な増枠・一時的な増枠・自動増枠の条件と、枠を下げる方法
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
クレジットカードの限度額は「使える金額の上限」
限度額とは、そのカードで支払いに使える金額の上限のことです。
「利用限度額」「ご利用可能枠」のほか「総利用枠」「与信枠」という言葉も使われますが、いずれも呼び方が違うだけで、同じ上限を指しています。
限度額はショッピング枠とキャッシング枠に分かれる
限度額は、買い物の立替払いに使えるショッピング枠と、現金を借りられるキャッシング枠に分かれます。さらにショッピング枠の中には、分割払い・リボ払いなどに使える枠(割賦枠)が含まれる構造です。
区分の呼び方は会社ごとに少しずつ違い、リボ払い・分割払いなどに使える枠は「割賦枠」のほか「ショッピング残高枠」と呼ばれることもあります。キャッシング枠の扱いも分かれ、ショッピング枠に含める会社もあれば、別々に設定する会社もあります。キャッシング枠がショッピング枠に含まれるのか別枠なのかは、会員サイトの枠の表示で確かめてください。
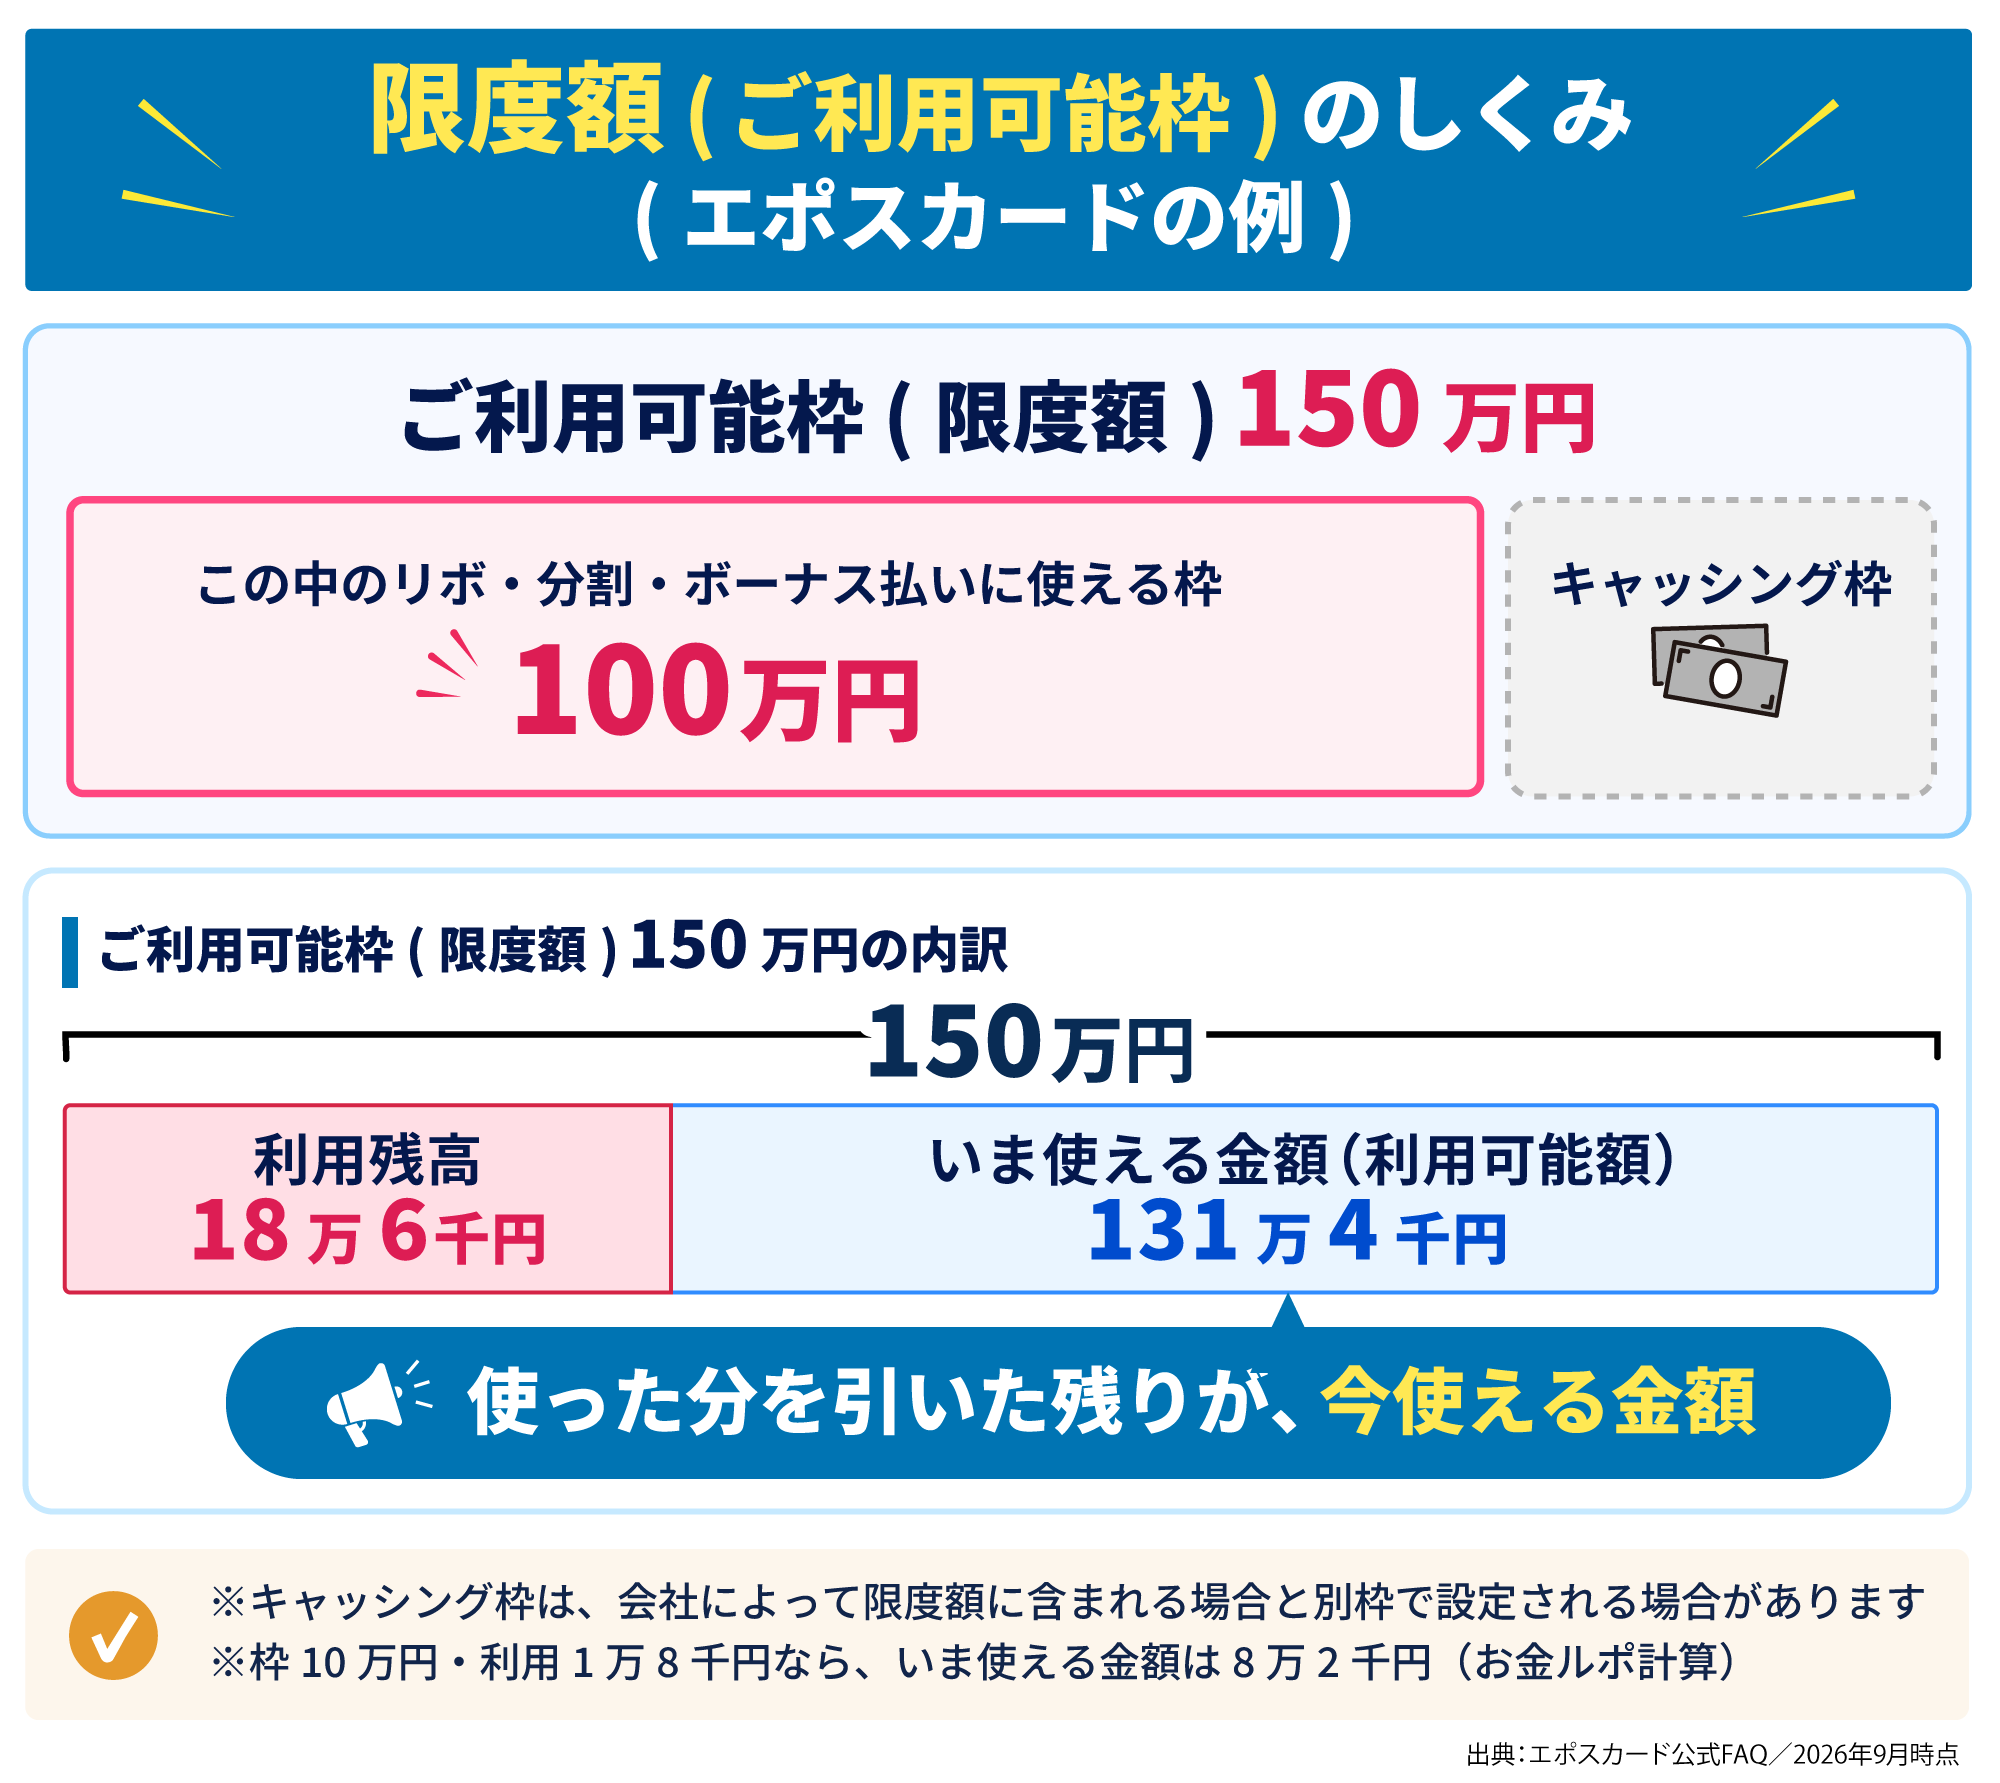
エポスカードを例に、枠の中でいくら使えるかを見てみます。ご利用可能枠(限度額)が150万円、リボ・分割・ボーナス払いに使える枠が100万円、利用残高が18万6千円のとき、いま使える金額は131万4千円です。利用残高のうち1万5千円はリボ・分割・ボーナス払いの分なので、131万4千円のうちこれらの支払い方法に使えるのは、100万円の枠から1万5千円を差し引いた98万5千円までです。
「利用可能枠」と「利用可能額」は別のもの
利用可能枠(限度額)は上限そのもの、利用可能額は枠から利用残高を差し引いた「いま使える金額」です。
いま使える金額(利用可能額)は、利用可能枠から利用残高を引いた額で、1カ月に使える金額ではありません。例えば、枠が30万円で先月使った10万円の支払いが済んでいなければ、いま使えるのは20万円です。
支払いが済むと枠はその分だけ戻る
枠が戻るのは月初ではなく、使った分を払い終えたときです。次の支払い日に引き落としが済めば、払った金額の分だけ、また使えるようになります。
ただし、引き落としが済んでも、その日のうちに枠が戻るとは限らず、反映まで数日かかることがあります。日数は会社や支払い方法で変わるので、引き落とし直後に大きな買い物を予定している方は、会員サイトやアプリで利用可能額が戻ったのを見てから使ってください。
クレジットカードの限度額は審査で1人ずつ決まる
限度額は、申し込みで伝えた年収や職業、ほかの借入の状況、信用情報などをもとに、カード会社が審査で1人ずつ決めます。どんな基準でいくらにするかは公開されていません。お金ルポの審査口コミでも、年収200万円未満の17件についた枠は1万円から70万円までと、同じ年収帯でも大きく分かれています。
申し込みのときに希望する金額やキャッシング枠の額を入力できる会社もありますが、希望どおりの枠になるとは限りません。例えばJCBでは、信用情報に基づく審査の結果によって、キャッシング枠を希望額で設定できないことがあります。ただ、枠をいくらにするかはカード会社の判断だけで決まるわけではなく、リボ払い・分割払いなどの枠については、上限そのものが法律で決められています。
リボ払い・分割払いなどの枠の上限は「支払可能見込額」の90%
ショッピング枠のうち、リボ払い・分割払い・2回払い・ボーナス一括払いなどの枠の上限は、割賦販売法で支払可能見込額の90%以内と決まっています(翌月1回払いの枠はこの上限の対象外です)。カード会社には、カードの交付や増枠の前に、年収・預貯金・クレジットの債務の支払状況・借入の状況などから「包括支払可能見込額」を調査する義務があります(割賦販売法第30条の2)。そのうえで、見込額に国が定める割合を乗じた額を超える枠は設定できません(同法第30条の2の2)。この割合は90%です。経済産業省も、クレジットカードの限度額は包括支払可能見込額に90/100を乗じた額を超えられないと説明しています。
支払可能見込額は、年収から生活維持費やクレジットの債務などを差し引いて算定されます。このため、年収が同じでも借入や家族構成によって上限は変わります。
例えば、年収400万円で生活維持費が200万円、クレジット債務が50万円の方の場合、上限は(400万円-200万円-50万円)×90%=135万円です。これは法律上の上限の計算例で、実際に設定される枠ではありません。
生活維持費は、割賦販売法施行規則第45条により、世帯の人数(申込者と生計を一にする人の合計)と、住宅ローンや家賃の負担があるかどうかで次のように定められています(同規則別表第二・2026年9月12日時点)。
| 世帯の人数 | 住宅ローン・家賃の負担なし | 住宅ローンまたは家賃の負担あり |
|---|---|---|
| 1人 | 90万円 | 116万円 |
| 2人 | 136万円 | 177万円 |
| 3人 | 169万円 | 209万円 |
| 4人以上 | 200万円 | 240万円 |
例えば2人世帯で家賃を払っている方なら177万円です。前の計算例の200万円は、4人以上で住宅ローンや家賃の負担がない世帯の額に当たります。
ただし、表の額を当てはめて計算するのはカード会社で、同規則には申告が得られない場合の扱いや居住地域による調整の定めもあるため、見込額をご自身で確定することはできません。
また、配偶者など他の人の収入で暮らしていて、その人の年収・預貯金のいずれも合算しない場合は世帯の人数を1人として数え、その人と同居していれば生活維持費を計上しない扱いにできる定めもあります(同規則第45条)。
なお、次の条件を満たす場合、30万円以下の枠については見込額の調査を省略できる例外があります(割賦販売法施行規則第43条)。
- 信用情報で支払いの遅れが見当たらない
- その会社でのリボ払い・分割払いなどの債務が50万円以下
- 支払期日前や未払いのリボ払い・分割払いなどの債務が合計100万円以下
省略できるのは支払可能見込額の調査だけで、信用情報などの審査は行われるため、30万円の枠がつくと決まっているわけではありません。実際についた枠は「【お金ルポ調べ】実際に設定された限度額の実例」の章に載せていますが、10万円前後の実例が目立ちます。
出典
キャッシング枠だけは総量規制の対象になる
現金を借りるキャッシング枠は、割賦販売法ではなく貸金業法の総量規制の対象で、貸金業者からの借入は原則として年収の3分の1までです(貸金業法第13条の2第2項)。これも上限で、実際の枠は審査で決まります。キャッシング枠を希望すると、収入証明書類の提出を求められる場合があります(同じ貸金業者との既存の契約分を含む借入額・借入枠が50万円を超える場合、または、それに他の貸金業者からの借入残高を加えると100万円を超える場合は、原則として提出が必要です)。キャッシング枠と総量規制の関係を詳しく知りたい方は、年収別の早見表を載せた次の記事も参考にしてください。
>>総量規制とは?年収の3分の1ルールと対象外の借入をわかりやすく解説
年収別の目安は10万〜300万円|実例と見比べる
年収から見た限度額の目安は、年収150万円以下で10万〜30万円、500万円前後で50万〜300万円です(1,000万円以上は100万円以上)。例えば年収400万円なら30万〜150万円が目安ですが、年収だけで枠が決まるわけではないため、「この年収ならこの金額」とは言い切れません。「リボ払い・分割払いなどの枠の上限は『支払可能見込額』の90%」の見出しで計算した135万円は、法律上の上限を1つの条件で当てはめた例で、この目安とは別の数字です。
下の表の右端は、お金ルポの審査口コミで実際についた枠です。自分の年収の行で、公式の目安と実際の幅を見比べてください。
| 年収(三井住友カードの目安の区分) | 限度額の目安(三井住友カード) | 実例(お金ルポ調べ) |
|---|---|---|
| 150万円以下(口コミの区分:200万円未満) | 10万〜30万円 | 1万〜70万円(17件)例: ライフカード1万円・JCBカード W30万円・ビューカード スタンダード70万円 |
| 300万円以下(口コミの区分:200〜300万円未満) | 10万〜50万円 | 10万〜450万円(5件)例: dカード10万円・ライフカードビジネスライトプラス70万円・SAISON CARD Digital450万円 |
| 400万円以下(口コミの区分:300〜400万円未満) | 30万〜150万円 | 1万〜50万円(3件)例: メルカード1万円・三井住友カード ゴールド(NL)50万円 |
| 500万円前後(口コミの区分:400〜500万円未満・500〜600万円未満) | 50万〜300万円 | 10万〜500万円(11件)例: J-WESTカード(ベーシック)10万円・PayPayカード100万円・楽天プレミアムカード300万円・セゾンプラチナ・ビジネス・アメリカン・エキスプレス500万円 |
| 1,000万円以上(口コミの区分:該当なし) | 100万円以上 | 該当する投稿なし |
口コミの年収区分が「600〜700万円未満」「700万円以上」の投稿10件(1万〜233万円)は、三井住友カードの目安の帯に当てはめられないため、表には含めていません。表の4つの帯の36件とこの10件を合わせると46件です。
どんな人にいくらの枠がついたのかは、次の章で見ていきます。
注釈
※目安は三井住友カード公式コラムの表(2026年9月12日時点)。実例はお金ルポに掲載されている審査口コミの記載に基づく値で、口コミの年収区分(200万円未満/200〜300万円未満/300〜400万円未満/400〜500万円未満・500〜600万円未満)を目安の帯に対応させています。年収に比べて大きな枠がついた例(300万円以下の帯の450万円など)もありますが、法律の上限がかかるのはリボ払い・分割払いなどの枠で、1回払いの枠は対象外です。「1,000万円以上」に当たる投稿がないのは口コミの年収区分が「700万円以上」までのためで、枠が設定されないという意味ではありません。集計時点2026年9月12日。※件数が少ないため参考値です。
【お金ルポ調べ】実際に設定された限度額の実例
お金ルポの審査口コミで実際に設定された枠を金額帯で分けると、次のとおりです。
注釈
【金額帯別の件数】46件の内訳は、1万〜9万円が12件・10万〜49万円が16件・50万〜99万円が9件・100万円以上が9件 ※件数が少ないため参考値です。
※母集団:お金ルポに投稿され、掲載されているクレジットカードの審査口コミ4,366件(申込時期:2020年1月〜/集計時点:2026年9月12日)のうち、設定された枠の金額が読める投稿は46件。投稿者の自己申告に基づく参考値です。投稿するかどうかは人によって偏るため、申込者全体の傾向とは異なります。
※数え方:投稿本文に、新規発行時に設定されたショッピング枠の金額が書かれている投稿だけを数えています。その後に上がった額、別のカードへの切り替え時の額、月ごとの上限、チャージの上限、キャッシング枠だけの額は採っていません。
※審査結果:いずれも審査に通過した投稿で、審査落ちの投稿は含まれていません。
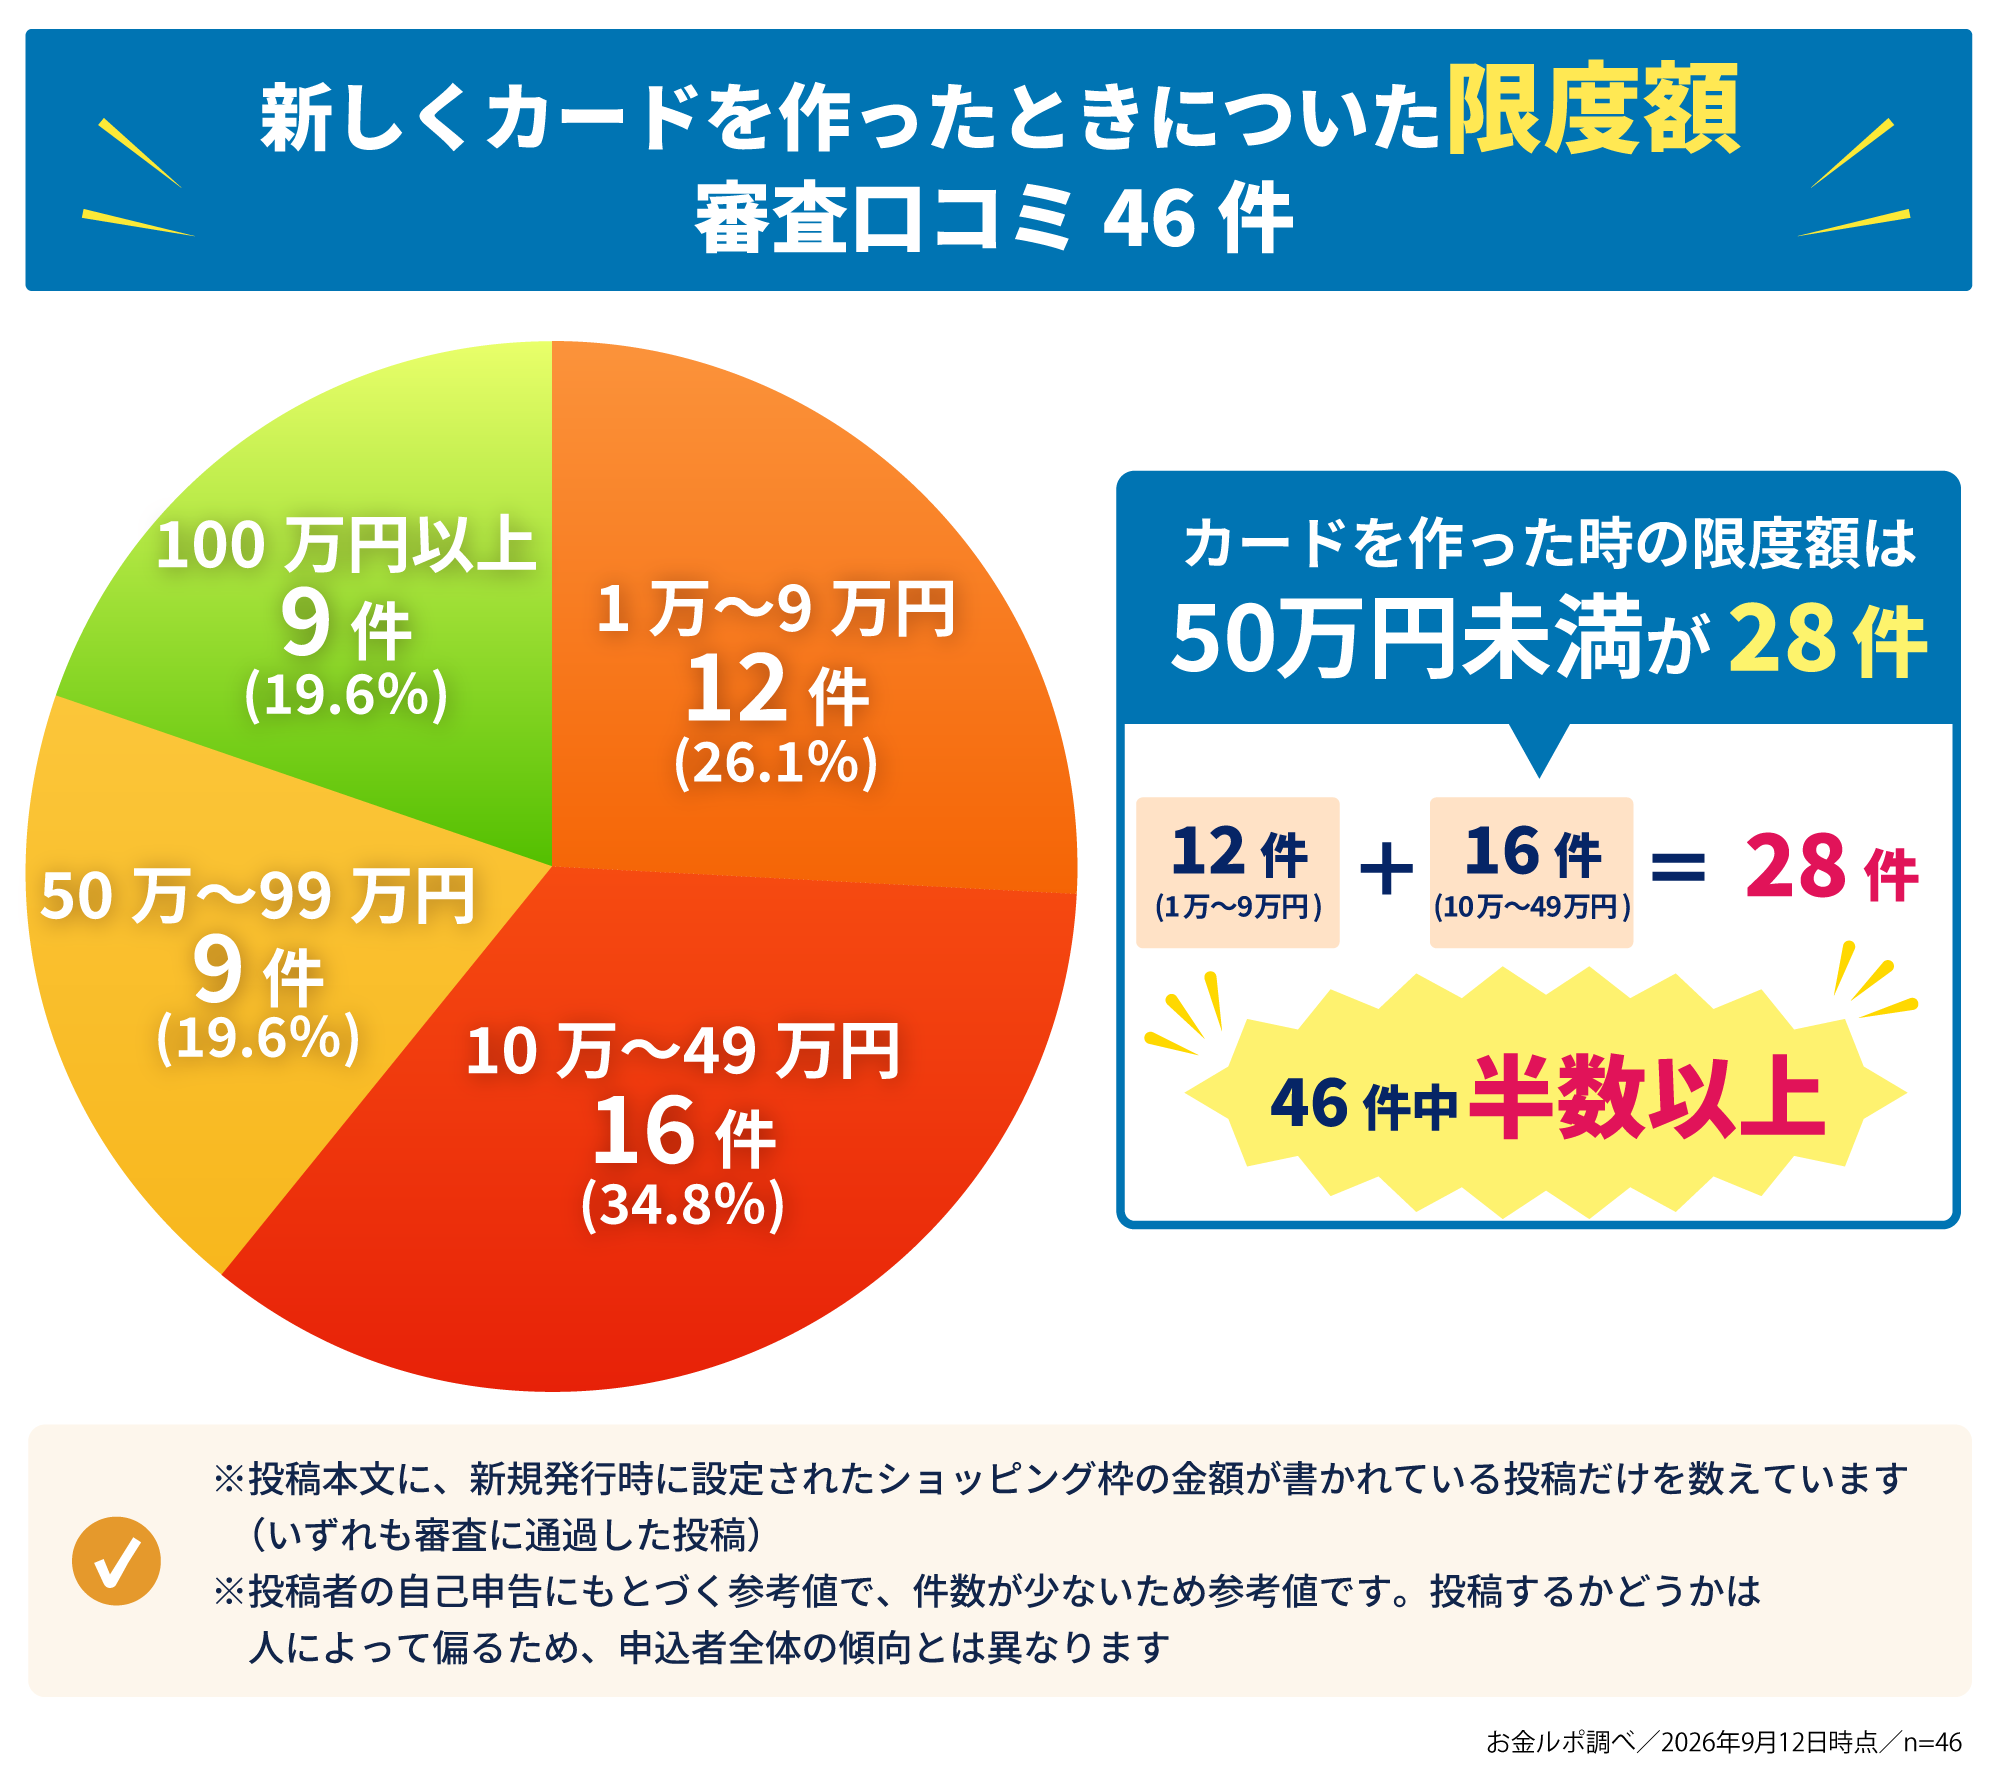
50万円未満の枠が半数を超え、年収500万円以上の正社員・公務員でも1万円・10万円だった例がある一方、300万円・500万円の例もあります。46件のうち、金額の幅と職業の違いがわかる9件を並べたのが次の表で、カード名からお金ルポの審査口コミページに移動できます。
| 実際に設定された枠 | カード | 職業 | 年収 |
|---|---|---|---|
| 1万円 | ライフカード | 無職 | 200万円未満 |
| 1万円 | ライフカード | 正社員・公務員 | 700万円以上 |
| 10万円 | 三井住友カード(NL) | 無職 | 200万円未満 |
| 10万円 | J-WESTカード(ベーシック) | 正社員・公務員 | 500〜600万円未満 |
| 50万円 | エポスカード | 無職 | 200万円未満 |
| 100万円 | PayPayカード | 正社員・公務員 | 400〜500万円未満 |
| 100万円 | dカード GOLD | 正社員・公務員 | 500〜600万円未満 |
| 300万円 | 楽天プレミアムカード | 正社員・公務員 | 500〜600万円未満 |
| 500万円 | セゾンプラチナ・ビジネス・アメリカン・エキスプレス | 正社員・公務員 | 500〜600万円未満 |
まず、ライフカードで枠が1万円だった例からです。
- 申し込み月:
- 2025年5月
- 年齢:
- 30~39歳
- 職業:
- 無職
- 年収:
- 200万円未満
- 勤続:
- 働いていない
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
審査は3日ほどかかりました。審査に通ったものの、限度額が1万円でした。アプリはUIがシンプルなので、普通に使いやすいです。
審査に通ることと枠の大きさは別で、同じライフカードでは、次のように年収700万円以上の正社員・公務員の方でもやはり1万円だった投稿があります。
- 申し込み月:
- 2022年11月
- 年齢:
- 25~29歳
- 職業:
- 正社員・公務員
- 年収:
- 700万円以上
- 勤続:
- 5~10年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
申込みから2日後に通過、ただし決済枠は1万円のみ
次は、J-WESTカード(ベーシック)で、勤続10年以上の正社員・公務員でも枠が10万円だった例です。
J-WESTカード(ベーシック)
- 申し込み月:
- 2026年4月
- 年齢:
- 40~49歳
- 職業:
- 正社員・公務員
- 年収:
- 500~600万円未満
- 勤続:
- 10年以上
- 借入:
- 年収の10%未満
- 信用:
- 良好(延滞経験なし)
審査は2日ほどで完了しました。 入会キャンペーンのポイントが増額されていた為、申し込みました。 WESTERポイントは用途によっては非常にお得度の高いポイントなので魅力的なカードです。 問題なく審査は…
この10万円は、公式の目安(500万円前後=50万〜300万円)の下限を下回る額です。同じ帯の実例は10万円から500万円まで開いており、目安の範囲に入る例では、PayPayカードで100万円の枠がついています。
- 申し込み月:
- 2024年10月
- 年齢:
- 25~29歳
- 職業:
- 正社員・公務員
- 年収:
- 400~500万円未満
- 勤続:
- 5~10年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
申し込みを行なった翌日に審査可決。 ポイント還元率と日頃利用の便利さに惹かれ契約しました。 与信枠は100万でした。
前章で紹介したとおり、三井住友カードも年収ごとの枠は「言い切ることはできません」としており、年収だけで枠は決まりません。このPayPayカードの例を含め、ここまでの4件のうち正社員・公務員の3件は、年収400万円以上・勤続5年以上と属性が近いものの、カードは3件とも別で、枠は1万円・10万円・100万円と分かれました。無職の1件は1万円です。
最初についた枠が小さくても、申し込みをせずに枠が上がった実例は「利用実績で自動的に上がることもある」の見出しで紹介します。ほかのカードでどのくらいの枠がついたかは、クレジットカードの審査口コミ一覧で確かめられます。
注釈
※お金ルポに掲載されている審査口コミの記載に基づく実例です(出典:お金ルポ審査口コミ/集計時点2026年9月12日)。※件数が少ないため参考値です。審査により個別に決まるため、同じ条件でも枠は異なります。
収入がない・少ない人にはどのくらいの枠がついたか
収入がない・少ない方でも枠がついた例はあり、その額は1万円から70万円まで開いています。年収200万円未満で、職業が無職・学生・専業主婦(主夫)・年金・パート・アルバイトの投稿から、枠の金額が読めるものを並べたのが次の表です。この16件は前章の口コミの年収区分「200万円未満」の17件から個人事業主の1件を除いたもので、金額は初回に設定された枠です(メルカードの10万円は、その後90万円まで上がったと投稿にあります)。
| 職業(投稿フォームの区分どおり) | 実際についた枠 | カード | 申込時期 |
|---|---|---|---|
| 無職 | 1万円 | ライフカード | 2026年6月 |
| 無職 | 1万円 | ライフカード | 2026年5月 |
| 無職 | 1万円 | ライフカード | 2025年5月 |
| 学生 | 5万円 | エポスカード | 2026年8月 |
| 無職 | 5万円 | 三井住友カード(NL) | 2025年10月 |
| 無職 | 5万円 | 三井住友カード(NL) | 2025年10月 |
| 無職 | 10万円 | メルカード | 2023年4月 |
| 無職 | 10万円 | 三井住友カード(NL) | 2022年10月 |
| 無職 | 10万円 | Oliveフレキシブルペイ(一般) | 2026年1月 |
| 無職 | 10万円 | au PAY カード | 2026年6月 |
| パート・アルバイト(学生除く) | 10万円 | ビューカード スタンダード | 2026年5月 |
| 学生 | 20万円 | apollostation card | 2026年1月 |
| 専業主婦・主夫 | 30万円 | JCBカード W | 2025年9月 |
| 無職 | 50万円 | エポスカード | 2022年5月 |
| パート・アルバイト(学生除く) | 50万円 | 楽天プレミアムカード | 2024年8月 |
| 年金・不動産・利子配当 | 70万円 | ビューカード スタンダード | 2025年9月 |
ついた枠の額は申込先によって分かれ、同じ職業でも一律ではありません。収入面の審査そのものが不安な方は、無職の方の審査の実態と申し込みやすいカードの選び方をまとめた次の記事が参考になります。
>>【通過事例を紹介】無職がクレジットカードを作るには?審査の実態とおすすめカードの選び方
注釈
※お金ルポに掲載されている審査口コミの記載に基づきます(2026年9月12日時点)。※件数が少ないため参考値です。審査により個別に決まるため、同じ条件でも枠は異なります。
クレジットカードの限度額の確認方法
今の限度額と利用可能額は、各社の会員アプリや会員サイトですぐに確認できます。確認場所を決めるのはVisaやMastercardといった国際ブランドではなく、カードを発行している会社です。主要6社の確認場所は次のとおりです。
| カード会社 | すぐに確認できる場所 |
|---|---|
| 三井住友カード | Vpassアプリ・利用明細書 |
| JCB | 会員専用WEBサービス「MyJCB」 |
| 楽天カード | 楽天e-NAVI・自動音声専用ダイヤル・AIチャット |
| セゾンカード | Netアンサー・セゾンPortalアプリ・電話 |
| エポスカード | エポスNet・エポスアプリ「カード利用状況」 |
| PayPayカード | PayPayアプリ・会員メニュー(ウェブ) |
会員サイトやアプリはメンテナンス時間を除いて24時間確認でき、自動音声の電話窓口を用意している会社もあります。楽天カードの自動音声専用ダイヤルは0120-30-6910(24時間対応)です。セゾンカードはパーソナルアンサー(自動音声案内)0120-24-8376で利用可能額を照会できます。紙の明細書を受け取っている方は明細書でも確認でき、三井住友カードなら「カードの利用可能額」などと書かれた欄で総額と内訳がわかります。
表にない会社のカードをお持ちの方は、カードの裏面で発行会社名を確かめ、「カード名+限度額 確認」で公式サイトの案内を探してください。
注釈
※お金ルポ編集部が2026年9月12日に各社公式サイトのFAQ・コラム・会員サービスの案内ページを見て作成しました。案内の場所は変わる場合があるため、最新の情報は各社公式サイトでご確認ください。
出典
限度額を超えるとカードは使えなくなる
上限に達すると、支払いが反映されて枠が戻るまで、そのカードは新しい支払いに使えません。
限度額を超えると使えなくなることは、JCBが「ショッピング枠とキャッシング枠のいずれもご利用可能枠(限度額)を超えると、クレジットカード機能が利用できなくなります。」と、三井住友カードが「利用限度額を超えてしまった場合、クレジットカードの利用はできなくなります。」と公式に説明しています。
使えるようにするには、支払い日の引き落としで枠が戻るのを待つか、繰り上げ返済で先に残高を減らすか、増枠を申し込むかのいずれかです(増枠は「クレジットカードの限度額を上げる4つの方法」の章で解説します)。近く支払う予定が決まっている方は、どの方法なら支払いの予定日に間に合うかを、あらかじめカード会社に確認してください。
繰り上げ返済が使えるかどうかは会社によって異なります。三井住友カードでは、分割払いの残高を臨時に支払えるのは、残高を全額まとめて支払う場合だけです。ただし、分割払いの利用が複数あるときは、明細ごとに支払うこともできます。臨時の支払いには事前の申し込みが必要です。JCBでは、まとめ払い(繰上返済)で利用残高の全部または一部をまとめて支払えます。
お持ちのカードで使えるかと、支払った分がいつ枠に戻るかは、会員サイトの臨時返済(まとめ払い)のメニューか、カードの裏面に書かれた番号への電話で確かめてください。支払いの予定日が決まっている方は、その日までに枠が戻るかもあわせて聞いてください。
カードが使えない理由は限度額だけではありません。反対に、限度額を超えていても使えてしまうことがあります。
枠が残っているのに使えないときに確かめること
枠が残っているのに使えないときは、限度額のほかに原因があります。原因は、自分で直せるもの、カード会社への連絡が要るもの、お店の事情の3つに分かれます。
- 自分で直せるもの:支払いの遅れ、有効期限切れ、ネット決済でのカード情報の打ち間違い
- カード会社への連絡が要るもの:暗証番号の入力ミスによるロック、磁気やICチップの傷み、不正利用を疑われての利用停止
- お店の事情:そのカードの国際ブランドに対応していない、決済端末が故障している(別のカードや別の払い方で試す)
支払いの遅れ・有効期限切れ・入力ミスは自分で対処できる一方、暗証番号のロック・磁気不良・不正利用の疑いはカード会社への連絡が必要です。お金ルポの審査口コミにも、少し高額な買い物をしただけでカードを止められた例や、海外からの不正利用が続いてカードを止めて再発行した例があります。
- 申し込み月:
- 2025年8月
- 年齢:
- 30~39歳
- 職業:
- 正社員・公務員
- 年収:
- 700万円以上
- 勤続:
- 3~5年未満
- 借入:
- 借入なし
- 信用:
- 債務整理経験あり
その場で審査通過。 時効援用後いくつかカードは持てるようになっていたがどれも限度枠1桁万で使い勝手が悪かったためブラックにも審査が緩いというアメックスに申し込み。 とても使いやすく魅力的なカードではあ…
- 申し込み月:
- 2021年6月
- 年齢:
- 40~49歳
- 職業:
- 正社員・公務員
- 年収:
- 300~400万円未満
- 勤続:
- 10年以上
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
カード番号も使用期限もなーんにも書いてなくて、いちいちPayPayアプリ開かないと見れない。 追記 海外から不正利用試しが何回もくるのでサポートに連絡を試しみたが、まったく繋がらない。 利用停止にし…
どれに当たるかわからないときは、カードの裏面に書かれた番号からカード会社に問い合わせてください。
限度額を超えても決済できてしまう場合がある
上限を超えているのに決済が通ってしまうことが、まれにあります。お店での支払いがカード会社に記録されるまでには少し時間がかかるため、その間に重なった支払いは、枠を超えていても通ってしまうことがあるからです。
超えた分も、もちろん支払う必要があります。記録が追いついたあと、翌月以降の請求にまとめて回るのがふつうです。残高が枠を下回るまではほかの支払いに使えず、下回った後も、枠と残高の差額の分だけ使える状態です。
クレジットカードの限度額を上げる4つの方法
枠を上げる方法は4つあります。申し込んで上げてもらう方法が2つ(ずっと上げる・一時的に上げる)と、使い続けて自動で上がるのを待つ方法、上位のカードに切り替える方法です。
申し込む方法と上位のカードへの切り替えには改めて審査があり、その結果、希望に沿えないこともあります。すでにカードを持っている方はこの章の4つの方法から選び、これから作る方は前の章までの決まり方と実例を先にご覧ください。
継続的な増枠は申込みから審査がある
継続的な増枠は、会員サイトなどから申し込み、改めて審査を受ける流れです。いつでも申し込めるわけではなく、入会してから数カ月は申し込めない会社が多く、前に枠を変えてから一定の期間をあける決まりがある会社もあります。期間は会社ごとに違います。
つまり、申し込めば上がるとは限りません。審査の結果、希望どおりにならないことがあるほか、枠が下がったり、カードが止まったりすることもあります。
増枠を申し込む前に確かめる2点
- 入会や前回の変更からの期間が、自分のカードの条件を満たしていること
- 支払いの遅れがないこと
期間の条件は会社ごとに違うので、会員サイトの増枠メニューか「カード名+増枠」で公式の案内を確かめてください。入会日や前回の変更日がはっきりしない方は、カード会社に問い合わせてください。
dカードで枠が10万円と少なく、たびたび増枠を申請しても断られているという投稿があります。
- 申し込み月:
- 2022年8月
- 年齢:
- 40~49歳
- 職業:
- 個人事業主・自営業
- 年収:
- 200~300万円未満
- 勤続:
- 3~5年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
審査はすぐに審査完了のメールがきた印象があります。ただ、審査は通ったのですが、利用枠が10万と少なかったです。たびたび増枠の申請をしているのですがお断りさせられています。カードを頻繁に使ってないのもあ…
「カードを頻繁に使ってない」は、断られた理由についての投稿者本人の推測です。
一時的な増枠は使える支払いが限られる
一時的な増枠は、結婚式や旅行など一度きりの大きな出費のために、一定期間だけ枠を増やす仕組みです。増やせるのはショッピングの1回払いの枠だけで、リボ払い・分割払いやキャッシングの枠は増えないのが一般的です。申し込み先や期間はカードごとに違うので、「カード名+一時増枠」で公式の案内を確かめてください。
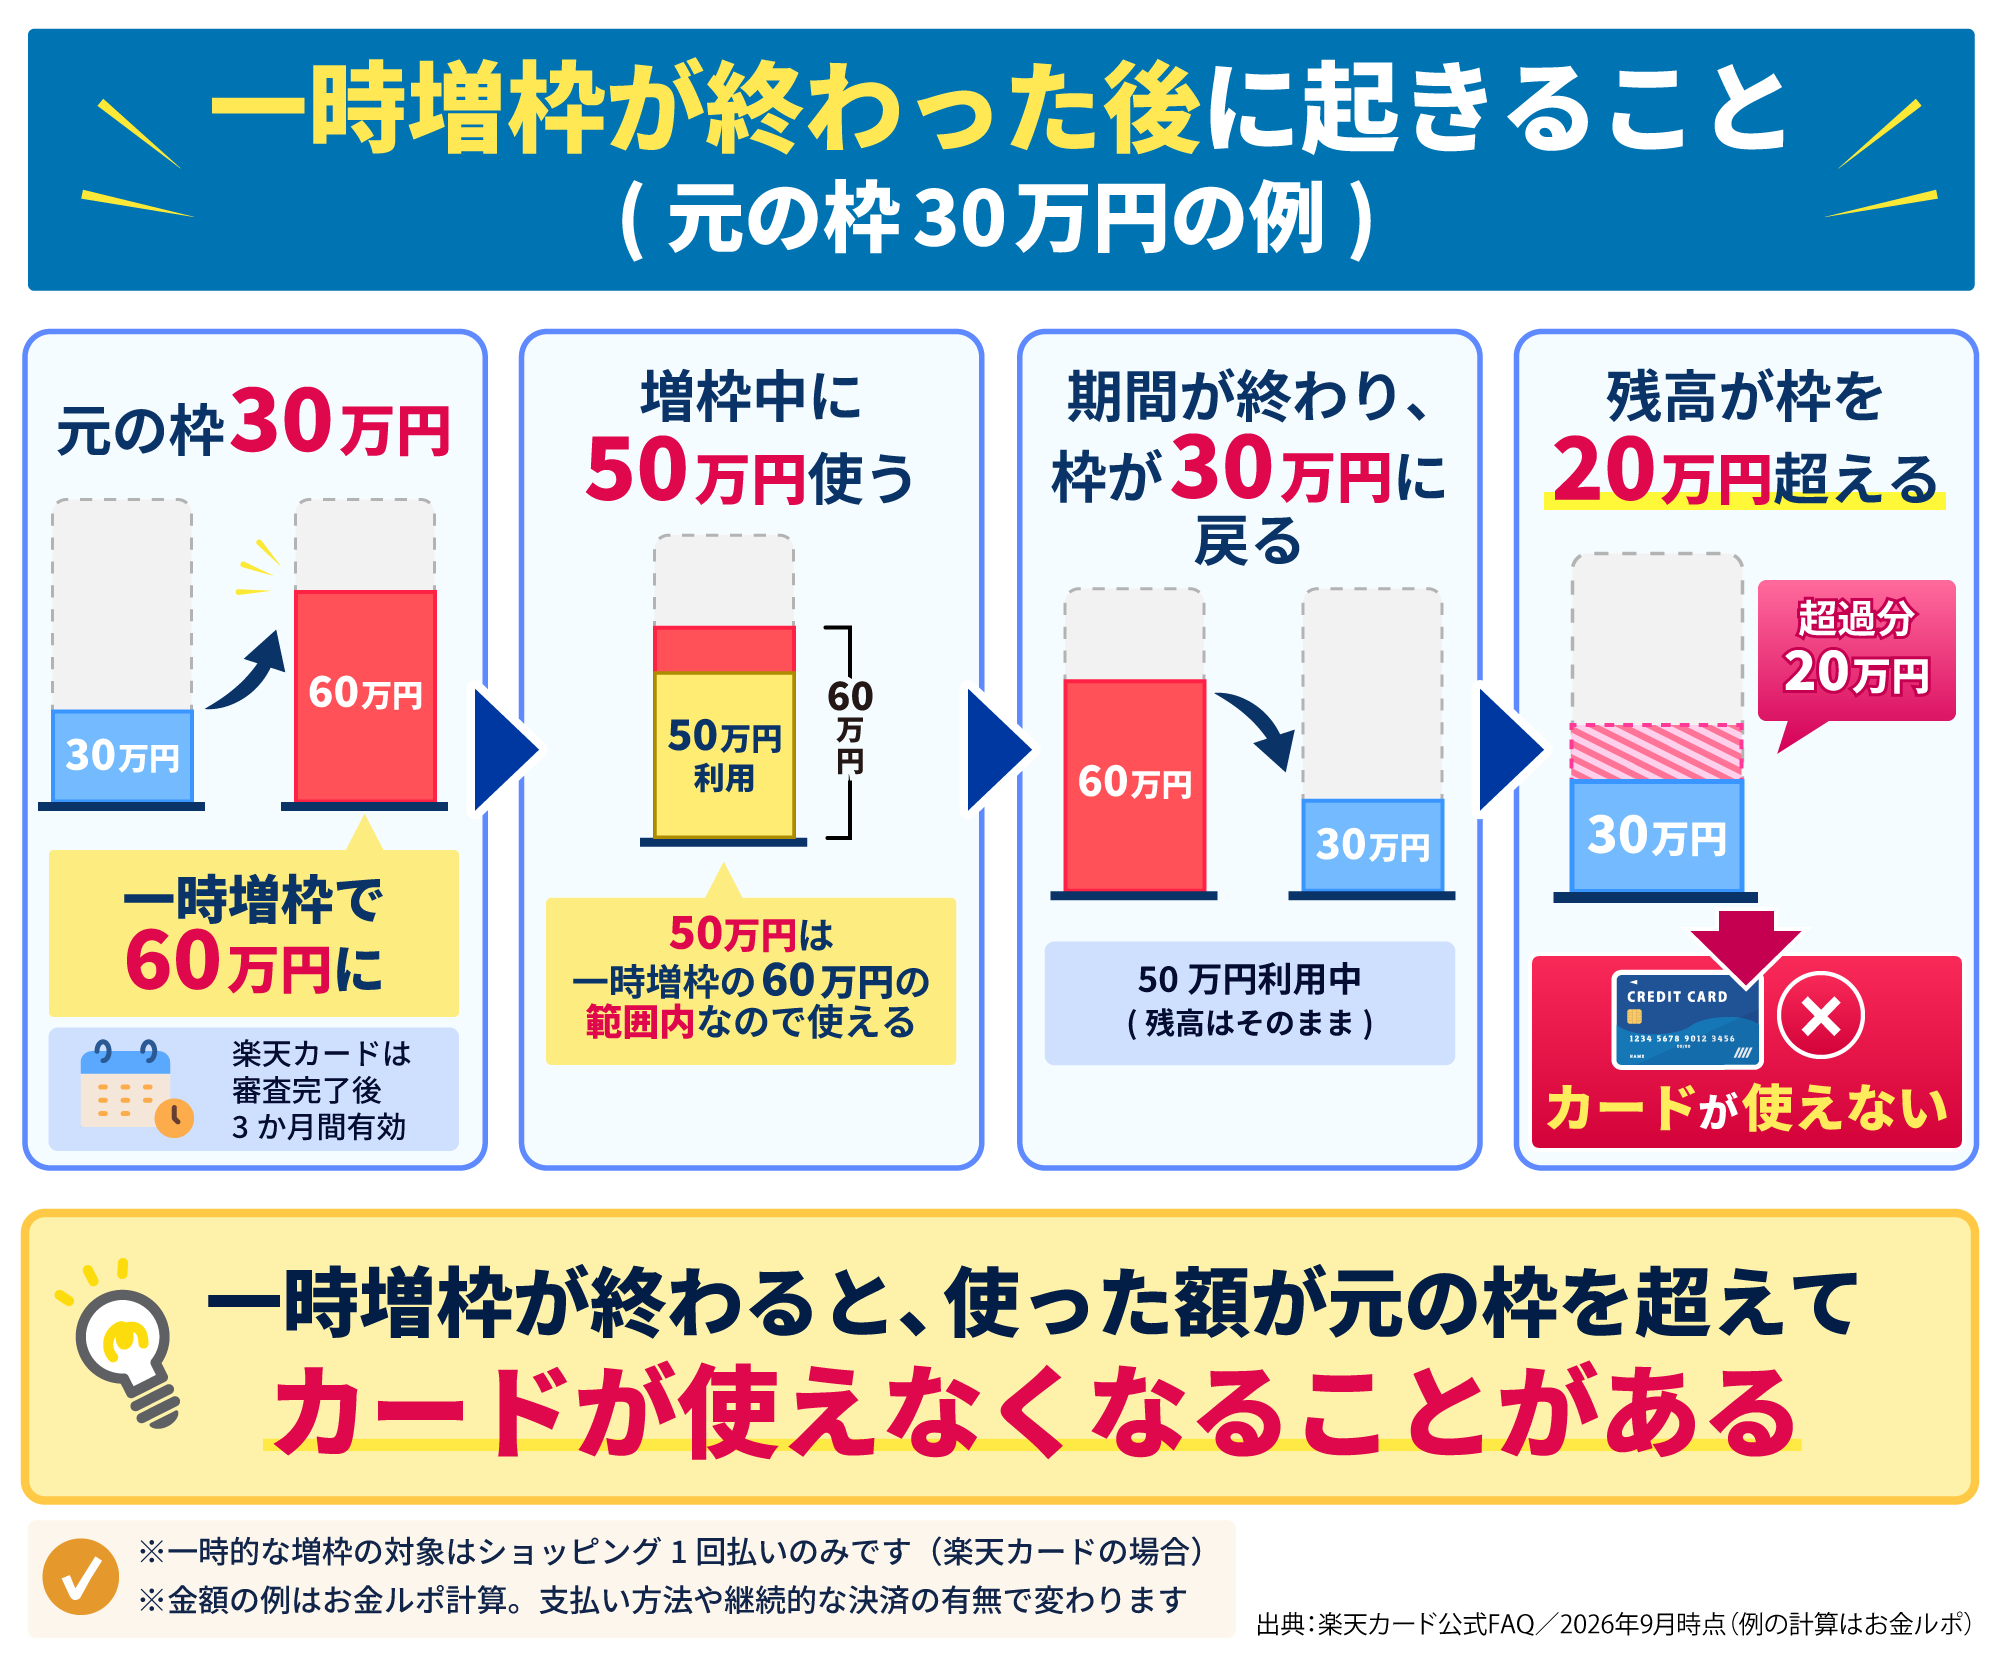
一時増枠にも審査があり、増えた枠は期間が終わると元の枠に戻ります。増えるかどうかは審査を経て決まるため、出費の直前ではなく、余裕をもって申し込んでください。
注意したいのは、期間が終わった後です。そのとき利用残高が元の枠を超えていると、カードは使えなくなります。元の枠30万円を60万円に増やして50万円使うと、枠が30万円に戻った時点で残高が枠を20万円超えています。残高が30万円を下回るまでカードは使えず、下回った後も、30万円と残高の差額の分だけ使える状態です(※お金ルポ計算。支払い方法や継続的な決済の有無で変わります)。携帯電話や公共料金をそのカードで払っている方は、増枠中の利用額を会員サイトやアプリで確かめながら使ってください。
利用実績で自動的に上がることもある
支払いの遅れなく使い続けると、申し込みをしなくても、カード会社の判断で枠が引き上げられることがあります。
上がる時期は公開されていません。上がるかどうかを判断するのは、発行後に行われる「途上与信」と呼ばれる審査です。上がったときの知らせ方は会社ごとに違い、アプリのお知らせやメール、ハガキなどで届きます。
お金ルポの口コミにも、申し込みをせずに枠が上がった実例があります。
- 申し込み月:
- 2026年5月
- 年齢:
- 30~39歳
- 職業:
- 正社員・公務員
- 年収:
- 700万円以上
- 勤続:
- 1年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
楽天カード(一般カード)を7か月前から利用しています。利用開始から6か月が経過し、カードで合計150万円ほど利用したところ、利用可能枠が自動的に100万円に引き上げられました。 その増枠の通知を受け…
この投稿は楽天プレミアムカードの審査口コミページに掲載されており(属性欄の審査時間は、増枠後に切り替えを申し込んだときのものです)、ほかの投稿者についた枠も同じページで確かめられます。
ほかの審査口コミにも、使い続けるうちに枠が上がった例があります。
- 申し込み月:
- 2026年5月
- 年齢:
- 20~24歳
- 職業:
- 正社員・公務員
- 年収:
- 300~400万円未満
- 勤続:
- 3~5年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
19歳の時にカードWを発行し、3年ほどメインカードとして使用。 年間100万円以上使用し、2026年1月に増枠のハガキが届いた。(100万→150万) ゴールドカードへ切り替えると、JCB Gold …
- 申し込み月:
- 2025年10月
- 年齢:
- 18・19歳
- 職業:
- 学生
- 年収:
- 200万円未満
- 勤続:
- 働いていない
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
18の誕生日後に申し込みました。paypayを使うことが多くpaypayクレジットだと1.5パーセントPayPayポイントが溜まるので申し込みました。申し込んで数分後に可決されました。18でバイトもし…
上がるまでの期間は、上の楽天カードの例で半年ほど、JCBカードWの例で3年ほどと、人によって違います。
反対に、枠が上がってほしくない方向けに、自動増枠を止める申し出を受け付けている会社もあります。楽天カードは、今後の自動増枠が不要な会員にはチャットサポートかコンタクトセンターへ申し出るよう案内しています。
上位のカードに切り替えると枠が上がることもある
ゴールドなど上位のカードへの切り替えや申し込み直しで、枠が大きくなった例もあります。ただし、切り替えや申し込み直しにも改めて審査があり、上がるとは限りません。
- 申し込み月:
- 2020年2月
- 年齢:
- 25~29歳
- 職業:
- 正社員・公務員
- 年収:
- 300~400万円未満
- 勤続:
- 3~5年未満
- 借入:
- 年収の10%未満
- 信用:
- 良好(延滞経験なし)
楽天のキャンペーンによりポイント付与もあり、ゴールドカードへ変更しました。 カード枠も200万まで増額され、当初は楽天市場のポイント還元率もよかったですが、今は悪くなったためカード上限欲しい方やステー…
- 申し込み月:
- 2022年12月
- 年齢:
- 50~59歳
- 職業:
- 個人事業主・自営業
- 年収:
- 400~500万円未満
- 勤続:
- 3~5年未満
- 借入:
- 年収の10~20%未満
- 信用:
- 延滞が多い(3回以上)
CICには整理の記録が残っていましたが、数年前からQR決裁を少額でしっかり払い続けてました。 申し込んだところ、合格し、1年後にgoldの招待⇒否決2026/12に再度gold申込 80万まで枠が増額…
使いすぎが心配なら枠を下げる相談もできる
枠は自分から下げることもできます。会員サイトやアプリ、電話から申し込めます。どこまで下げられるかは会社ごとに違うので、「カード名+減枠」で公式の案内を確かめてください。
枠を下げる前の注意点
- 下げた枠を元に戻すには、改めて審査が必要です(元の枠には戻せないとしている会社もあります)
- 申し込んだ後に取り消せない会社もあります
このため、後で大きな出費が見込まれる方は、下げ幅を慎重に決めてください。
クレジットカードの限度額に関するよくある質問
クレジットカードの限度額について、よくある3つの疑問に答えます。
同じ会社のカードを2枚持つと限度額は2倍になる?
2倍にはならないのが基本です。同じ会社のカードを2枚持っても、枠はカード1枚ごとではなく、持ち主1人にまとめてつくのが一般的です。ただし、カードごとに別の枠を設ける会社もあるので、「カード名+複数枚 利用可能枠」で自分のカード会社の案内を確かめてください。
クレジットカードの限度額の平均はいくら?
「平均額」を示す公的な統計は、2026年9月時点で確認できませんでした。代わりに、お金ルポの審査口コミで限度額が読める46件を見ると、半数を超える24件が10万円以下で、全体では1万円から500万円まで幅があります(500万円はビジネス向けプラチナカードの例)。ゴールドカードだから高いとも限らず、三井住友カード ゴールド(NL)で50万円の枠がついた投稿もあります。年収別の実例は「【お金ルポ調べ】実際に設定された限度額の実例」の章で確かめてください。
限度額が勝手に下がることはある?
あります。1つは、増枠を申し込んだ結果として下がる場合で、審査の結果によって枠が減ったり、カードが止まったりすることがあると案内している会社もあります。もう1つは、申し込みをしなくても下がる場合です。カード会社は発行後も利用の様子を定期的に見ていて、ほかからの借入が増えたり、残高の多い状態が長く続いたりすると、枠を下げることがあります。お金ルポの審査口コミにも、他社からの借入が多い状態が長く続くなかで、楽天カードの枠を減額されたという投稿があります。
- 申し込み月:
- 2024年12月
- 年齢:
- 50~59歳
- 職業:
- 派遣・契約社員
- 年収:
- 300~400万円未満
- 勤続:
- 5~10年未満
- 借入:
- 年収の30%以上
- 信用:
- 良好(延滞経験なし)
三井住友銀行カードローン300万、三井住友カード(Jiyu!da!)250万、モビット50万、その他三井住友系列以外もクレカ・他社複数借入有りのギリ7桁負債天井張付き状態10年以上。延滞無し。道中、横…
支払いの延滞を繰り返すとカードそのものを止められることもあるので、枠を保つには期日どおりに払うことが基本です。
クレジットカードの限度額を確認して計画的に使おう
クレジットカードの限度額は審査で1人ずつ決まり、お金ルポの実例では1万円から500万円まで幅がありました(500万円はビジネス向けプラチナカードの例)。
今の枠を知りたい方は、会員アプリですぐに確認できます。枠が足りない方は増枠を申し込めますが、審査があるため、希望に沿えない場合もあることを知っておいてください。申し込みをしなくても、利用実績で枠が上がった実例もあります。急に使えなくなった方は、「限度額を超えていないのに使えない場合」の章で原因を切り分け、わからなければカード会社へ問い合わせてください。
今日やることは3つです。
- 会員アプリで限度額と利用可能額を確認する
- 増枠を考えている方は、会員サイトの増枠メニューか公式の案内で自分のカードの条件(入会後の経過期間・前回の変更からの期間)を確認し、入会日が分からなければカード会社に確かめる
- 次の引き落とし日と金額を確かめ、口座の残高を用意する
最後に、枠が大きいほど使いすぎのリスクも増えます。限度額は「使ってよい金額」ではなく上限なので、支払える範囲での利用を心がけてください。限度額を決めている審査で何が見られているのかは、次の記事で解説しています。
>>クレジットカードの審査基準とは?与信審査の仕組みや審査データで見る影響度を解説
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。