
クレジットカードの審査で「年収○万円以上なら通る」という共通の基準は、カード会社から公表されていません。お金ルポに寄せられた審査口コミ4,352件では、年収200万円未満でも969件中788件が審査に通過しました。通過率は81.3%で、全体の83.7%との差は2.4ポイントです。
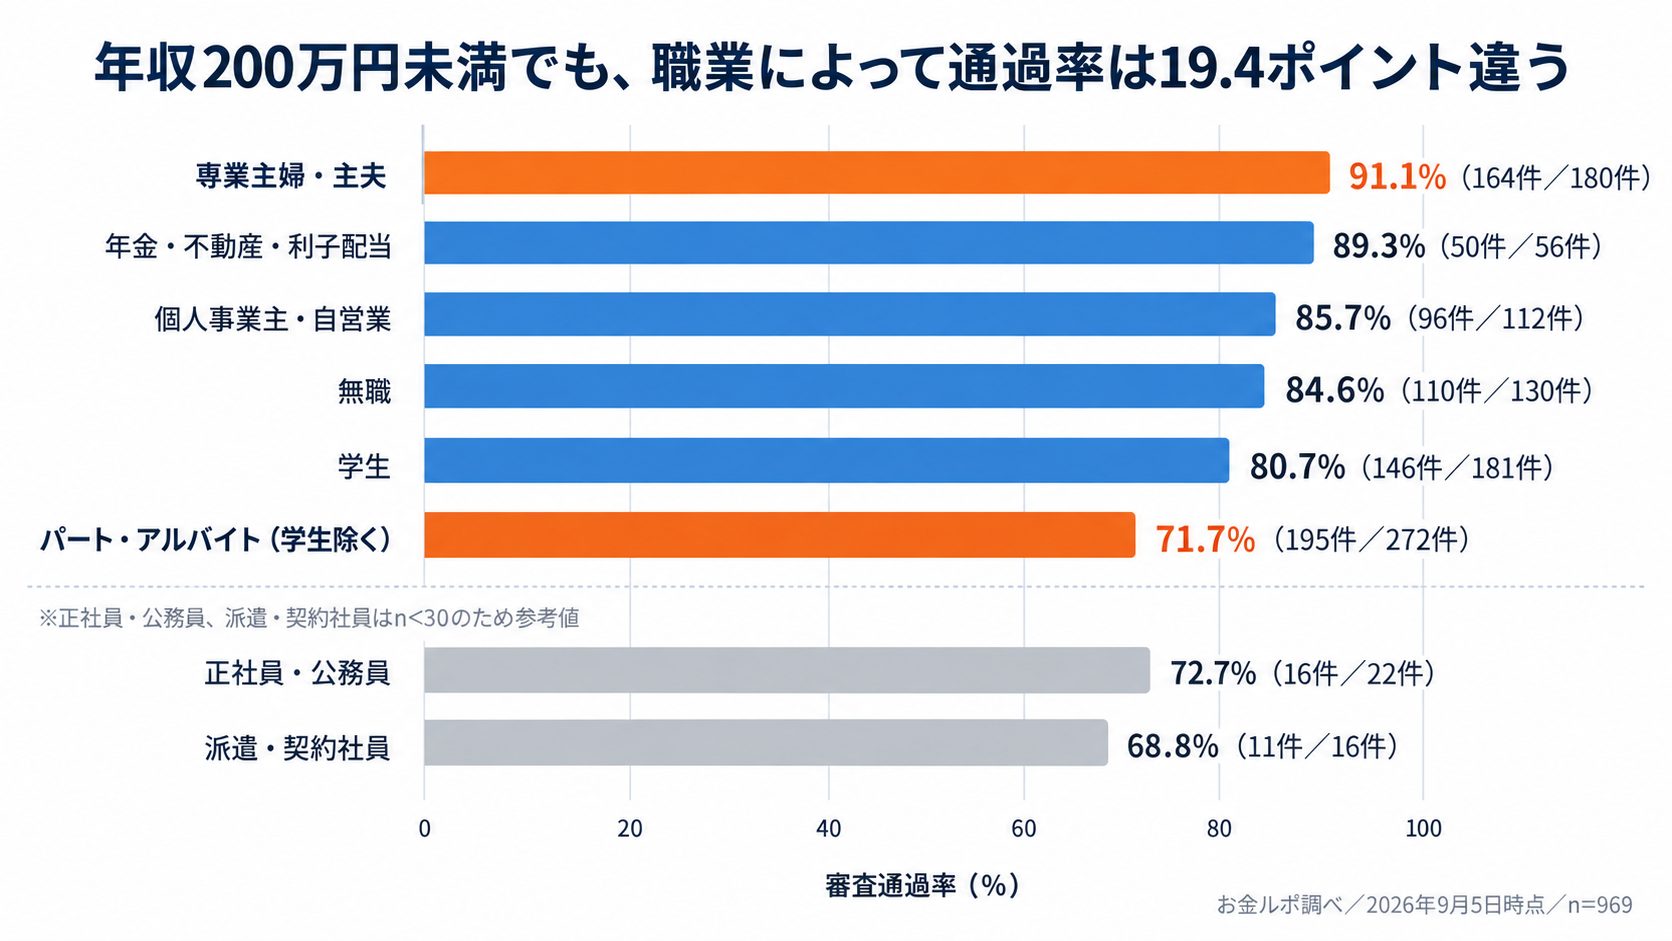
ただし、同じ年収200万円未満でも、職業別の通過率は専業主婦・主夫の91.1%からパート・アルバイト(学生除く)の71.7%まで差がありました。年収だけで審査結果を判断することはできません。
この記事では、次の4つを解説します。
注釈
※以下の図解・数値はいずれも、お金ルポに寄せられた審査口コミ(自己申告)を集計したものです。投稿者の属性に偏りがある可能性があり、各カード会社が公表する全申込者の通過率とは異なります。ここでの「通過率」は「通過件数÷(通過+審査落ち)件数」を指します。(集計日:2026年9月5日時点/全体n=4,352件。図は年収200万円未満n=969件)
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
【口コミ4,352件】年収200万円未満のクレジットカード審査結果を調査
お金ルポに寄せられたクレジットカードの審査口コミ4,352件では、3,644件が審査に通過し、708件が審査落ちでした。全体の通過率は83.7%です。ここからは、年収200万円未満の口コミに絞って、通過率と職業別の違いを見ていきます。
なお、年収帯ごとの通過率や、年収以外にどのような項目が見られるかは、以下の記事で詳しく解説しています。
>>クレジットカードの審査基準とは?与信審査の仕組みや審査データで見る影響度を解説
年収200万円未満でも81.3%が審査に通過している
集計した投稿のうち、年収200万円未満の口コミは969件あり、そのうち788件が審査に通過していました。通過率は81.3%で、4,352件全体の通過率83.7%との差は2.4ポイントにとどまりました。
81.3%の読み方
ただし、この81.3%は「年収200万円未満なら通りやすい」「この年収なら通る」という基準を示す数字ではありません。カード会社は「年収○万円以上なら審査に通る」という共通の基準を公表しておらず、口コミも投稿者の自己申告をもとにした集計です。
この集計は、年収200万円未満という理由だけでクレジットカードの申し込みをあきらめる必要はないと考えるための、一つの判断材料になります。
年収200万円未満でも、職業別の通過率には差がみられる
年収200万円未満の969件を職業別に分けると、審査結果は次の表のとおりです。
| 職業 | 通過率 | 通過件数・投稿件数 |
|---|---|---|
| 専業主婦・主夫 | 91.1% | 164件・180件 |
| 年金・不動産・利子配当 | 89.3% | 50件・56件 |
| 個人事業主・自営業 | 85.7% | 96件・112件 |
| 無職 | 84.6% | 110件・130件 |
| 学生 | 80.7% | 146件・181件 |
| パート・アルバイト(学生除く) | 71.7% | 195件・272件 |
| 正社員・公務員 | 72.7% | 16件・22件(※参考値) |
| 派遣・契約社員 | 68.8% | 11件・16件(※参考値) |
投稿件数が30件以上の区分で比べると、通過率が最も高いのは専業主婦・主夫の91.1%、最も低いのはパート・アルバイト(学生除く)の71.7%で、19.4ポイントの差がありました。同じ年収帯でも、職業別に見ると結果にばらつきがあることがうかがえます。
また、無職の84.6%がパート・アルバイトを上回っている点も目を引きます。ただし、無職のほうが審査で有利という意味ではありません。投稿者ごとに信用情報の状況や他社からの借入、勤続年数などが異なるため、職業だけで審査結果を説明するのは難しいからです。
一方、パート・アルバイト(学生除く)でも、272件中195件と7割以上が審査に通過しています。
また、正社員・公務員の22件と派遣・契約社員の16件は30件に満たないため、参考値として見ておく必要があります。件数が少ないぶん、1件の結果が通過率を大きく動かすためです。
なお、職業別の傾向がつかめても、どのカードに申し込むかは迷うところでしょう。年収200万円未満の人がどのカードで審査に通過しているかは、お金ルポでカードごとの通過率と口コミ件数を確認できます。
年収200万円未満の人の通過率と
口コミ件数をカードごとに見る
クレジットカード申込時の年収欄の書き方
年収欄には、自分の働き方や現在の状況に合った金額を正確に書きましょう。会社員なら源泉徴収票、個人事業主なら確定申告書というように、根拠になる書類を手元に置いてから記入すると間違いを防げます。
ただし、新社会人や転職した直後、内定者、開業したばかりの場合は、金額の出し方が変わります。以下でポイントを押さえておきましょう。
年収は手取りではなく、源泉徴収票の「支払金額」で書く
会社員やパート・アルバイトなど給与をもらって働いている方は、勤務先から直近に交付された源泉徴収票の「支払金額」を年収欄に書きます。源泉徴収票は通常、12月後半から翌年1月頃に交付されます。年の途中で退職した場合は、退職後1ヵ月以内に交付されます。
国税庁の案内によると、支払金額はその年に支払が確定した給与等の総額で、賞与も含まれます。税金や社会保険料を差し引く前の金額で、手取りの合計ではありません。
一方、非課税の通勤手当などは含まれません。手当を自分で足さず、源泉徴収票の数字を確認しましょう。前職分を通算して年末調整を受けた場合は、前職の給与も「支払金額」に含まれます。
新社会人・転職直後・開業直後は現在の状況から年収を計算する
源泉徴収票や確定申告書がまだない場合は、状況ごとに次のように年収を出します。
| 状況 | 年収欄に書く金額 | 計算の例 |
|---|---|---|
| 入社済みの新社会人 | 現在の月給の総支給額×12ヵ月(支給額が決まっている賞与があれば加える) | 月給25万円×12ヵ月=300万円 |
| 転職したばかり | 新しい勤務先の月給から計算する(前職の支払金額は使わない) | — |
| 入社前の内定者 | 入社後の予定年収は書かない。アルバイト収入があればその金額、なければ0円 | — |
| 開業したばかりの個人事業主 | 月の平均売上から経費を引き、12ヵ月分にする | (50万円-20万円)×12ヵ月=360万円 |
カード会社が別の記入方法を示していれば、その案内を優先します。
内定者と新社会人の違い
「実績がない人はみな見込み年収でよい」というわけではありません。内定者と入社済みの新社会人では書き方が異なるため、自分がどちらに該当するか確かめてから記入しましょう。
働き方によって、年収として書く金額が変わる
働き方ごとに、年収欄へ書く金額と確認すべき書類をまとめました。
| 働き方 | 年収として書く金額 | 確認するもの |
|---|---|---|
| 会社員・公務員 | 源泉徴収票の「支払金額」 | 源泉徴収票 |
| パート・アルバイト | 勤務先から受け取る年間の給与 | 源泉徴収票・給与明細 |
| 個人事業主・自営業 | 売上から必要経費を差し引いた所得 | 確定申告書 |
| 学生(アルバイト収入あり) | アルバイトによる本人の年間収入 | 源泉徴収票・給与明細 |
| 学生・専業主婦(主夫)(本人収入なし) | 本人年収は0円 | — |
副業がある場合は、収入の種類ごとに金額を確認して申告しましょう。
源泉徴収票をなくしたときは勤務先の人事部や総務部などへ相談し、まだ交付されていない場合は給与明細の「総支給額」をもとに見込み年収を計算します。
パート・アルバイトで複数の勤務先がある場合は、各勤務先の給与を確認し、申込フォームの案内に従って合算します。
カード会社や申込フォームに別の案内がある場合は、その案内を優先してください。
本人に収入がない学生・専業主婦(主夫)は年収欄を0円とする
本人に収入がない場合は、配偶者や親の収入を足さず、年収欄を0円と書きます。
「0円と書いたら審査に通らないのでは」と不安になる方もいるかもしれません。お金ルポの口コミでは、年収200万円未満の専業主婦・主夫180件のうち164件(91.1%)が審査に通過していました。
ただし、この集計は本人年収0円の人だけを対象にしたものではありません。本人に収入がない場合も正確に0円と申告し、世帯年収欄があれば各社の案内に従いましょう。
なお、割賦販売法には、申込者が配偶者や親など「他の者」の収入で生計を維持している場合、所定の同意や調査を経て、カード会社がその人の年収や預貯金を支払可能見込額に合算できる仕組みがあります。これはカード会社側の算定方法であり、本人に収入がなくてもカードの発行を保証するものではありません。
年収は自己申告が基本でも、正確な金額を書く
年収欄は自己申告が基本ですが、実際の金額を正確に書きましょう。割賦販売法に基づく支払可能見込額の調査では、年収は利用者の申告などをもとに確認されます。一方、クレジット債務などは指定信用情報機関(カードやローンの利用・返済の記録を管理する機関)の情報を使って調査されます。
カード会社は年収だけでなく、申込内容や信用情報なども含めて審査します。実際より多い年収を申告すると虚偽の申告となり、審査に影響するおそれがあります。金額を思い出せないときも推測で書かず、源泉徴収票や給与明細、確定申告書などで確認しましょう。
申し込んだあとで年収欄の間違いに気づいたときは、そのままにせず、カード会社の問い合わせ窓口に連絡して訂正の方法を確認しましょう。
年収と利用限度額の関係|ショッピング枠とキャッシング枠で異なる
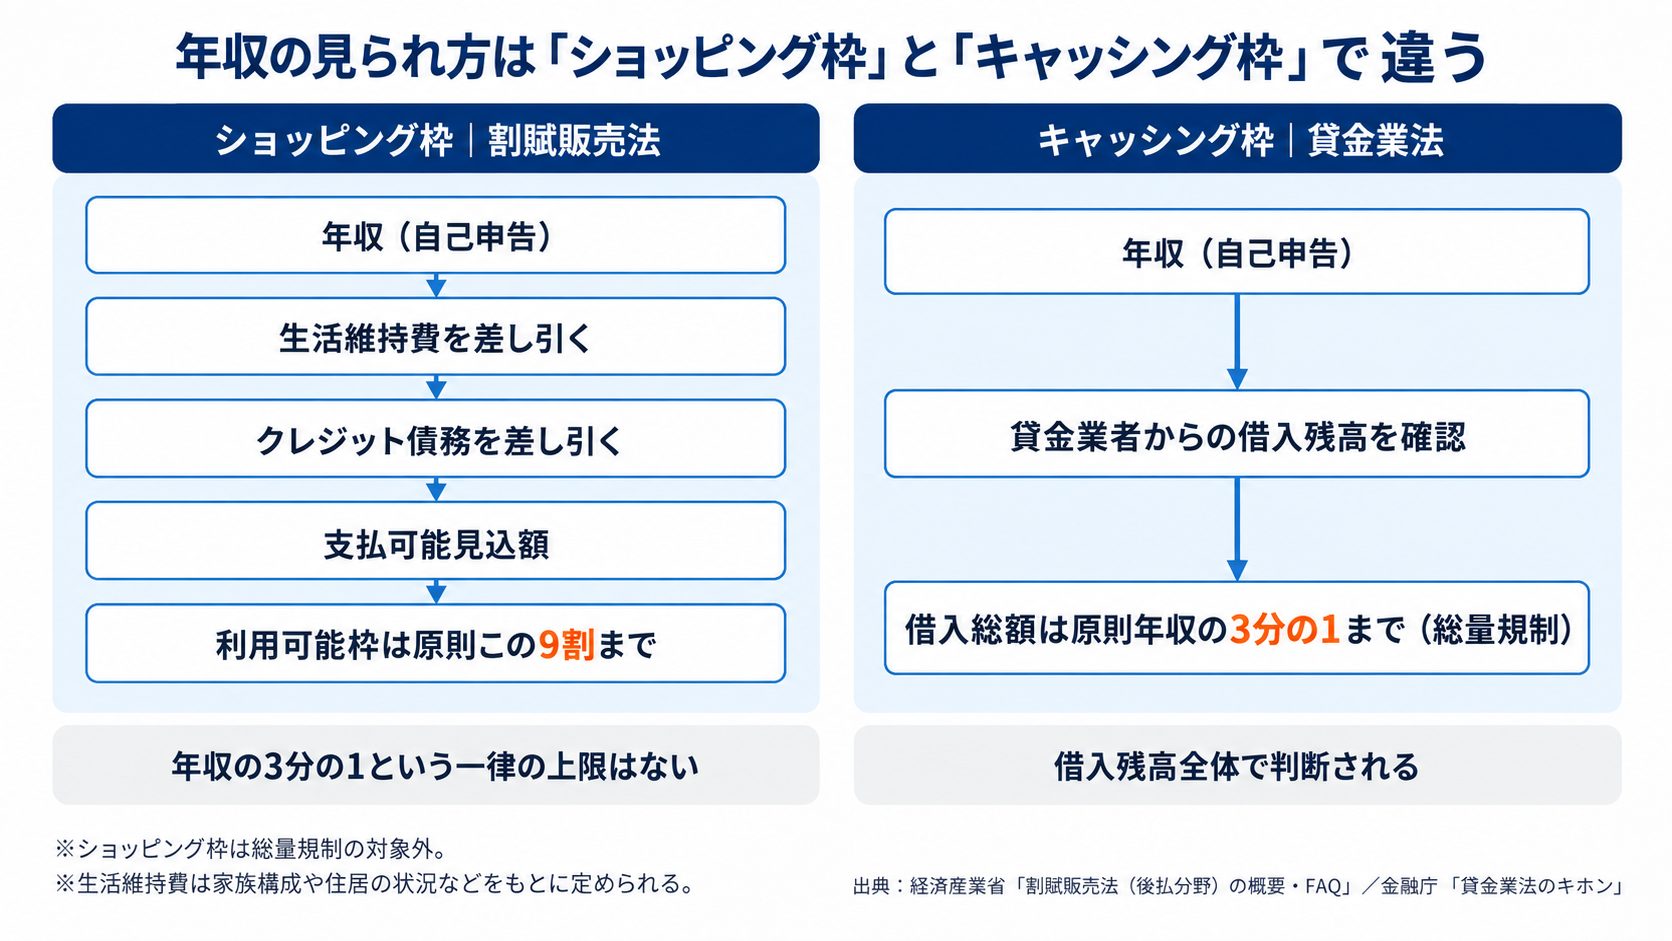
クレジットカードの利用枠には、買い物に使うショッピング枠と、現金を借りるキャッシング枠があります。どちらの枠も年収は関係しますが、決まり方が違います。
| 項目 | ショッピング枠 | キャッシング枠 |
|---|---|---|
| 使い道 | 買い物 | 現金の借り入れ |
| もとになる法律 | 割賦販売法 | 貸金業法 |
| 上限の決まり方 | リボ払い・分割払いなどの枠は支払可能見込額の9割以内 | 他社も合わせた借入総額が原則年収の3分の1まで |
| 年収の3分の1ルール(総量規制) | 対象外 | 対象 |
同じ年収でも、家族構成や住居、ほかのクレジット債務・借入状況によって利用できる金額は変わります。
注釈
※生活維持費は、生計を一にする者の数や持家の有無などをもとに、省令で定められた金額などが使われます。申込者が任意に決める金額ではありません。
ショッピング枠は「支払可能見込額」をもとに決まる
ショッピング枠は、割賦販売法に基づく「支払可能見込額」をもとに決まります。カード会社には、この金額を調査・算定することが求められています。
支払可能見込額は、年収から生活維持費と、今後1年間に支払う予定のクレジット代金などを差し引いて算定します。必要に応じて、支払いに充てられる預貯金なども考慮されます。
生活維持費は生計を一にする人数や住居の状況で変わるため、年収が同じでも支払可能見込額は同じとは限りません。クレジット債務は、指定信用情報機関の登録情報などで調査されます。
原則的な仕組みでは、リボ払い・分割払いなどに使える利用可能枠は「包括支払可能見込額」の9割以内に設定されます。翌月1回払いは、この9割の基準の対象に含まれません。ただし、国の認定を受けた事業者などには別の算定方法があります。
なお、ショッピング枠は総量規制の対象外です。そのため、「年収の3分の1」という上限は適用されません。
キャッシングは総量規制の対象で、借入総額は原則年収の3分の1まで
クレジットカードのキャッシングは、貸金業法の総量規制の対象です。総量規制では、貸金業者からの借入残高が原則として年収の3分の1を超えると、新たな借り入れができなくなります。
なお、1枚のクレジットカードのキャッシング枠が必ず年収の3分の1になるわけではありません。対象となる貸金業者からの借入残高を合計して判断されるため、ほかの貸金業者から借り入れがあれば、その分も含めた総額で審査されます。
総量規制の仕組みは以下の記事で詳しく解説しています。
>>総量規制とは?年収の3分の1ルールと対象外の借入をわかりやすく解説
クレジットカードの審査と年収に関するよくある質問
ここからは、クレジットカードの審査と年収に関するよくある質問に回答します。
ゴールドカードやプラチナカードに必要な年収はいくら?
ゴールドカードやプラチナカードも含め、クレジットカードの申込条件には、必要な年収の金額は基本的に書かれていません。まずは希望するカードの公式サイトで申込条件を確認しましょう。
例えば、三井住友カード ゴールド(NL)の申込条件は、「原則として、満18歳以上(高校生を除く)で、ご本人に安定継続収入のある方」です。また、「ゴールド独自の審査基準により発行させていただきます。」と明記されています。必要年収の具体的な金額は示されていません。
プラチナカードなども同じく、年収だけでなくカードごとの申込条件や審査によって判断されます。
世帯年収がわからないときはどう書けばよい?
本人年収と世帯年収は分けて考えます。申込フォームに世帯年収の欄がある場合は、カード会社の案内を確認し、生計をともにする家族の収入を源泉徴収票や給与明細で確かめましょう。
本人の年収が0円でも、家族の年収を本人年収欄へ足して書くことはできません。正確な金額が確認できないときも、審査を意識して根拠のない数字を記入するのは避けましょう。
まとめ|年収だけで審査結果は決まらない。正確な内容で申し込もう
クレジットカードの審査では、年収も判断材料の一つになります。ただし、年収がいくら以上なら審査に通るという共通の基準は公表されていません。
お金ルポの口コミでは、年収200万円未満969件のうち788件、81.3%が審査に通過していました。同じ年収200万円未満でも職業ごとに通過率の差があり、年収だけで審査結果が決まるとはいい切れません。
年収欄には、現在の状況に合う正確な金額を記入しましょう。会社員やパート・アルバイトは、源泉徴収票の「支払金額」を記入します。本人に収入がない場合は0円とし、家族の収入は本人年収に足しません。
まだ申し込むカードが決まっていない方は、年収200万円未満の人が実際に審査に通過したカードをお金ルポで確認してみてください。
>>お金ルポで年収200万円未満の人が審査に通過したクレジットカードを見る
審査に落ちた方は、原因の確認方法と再申込のポイントを以下の記事で確認できます。
>>クレジットカード審査に落ちる理由とは?原因特定チェックリストと再申込のポイント
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。