
以前は、バンドルカードをPayPayに登録するだけで、バンドルカードの残高を使ってPayPay払いができていましたが、2026年8月31日をもってこの方法が利用できなくなりました。8月まで使えていたのに支払えなくなったのは、この変更のためです。
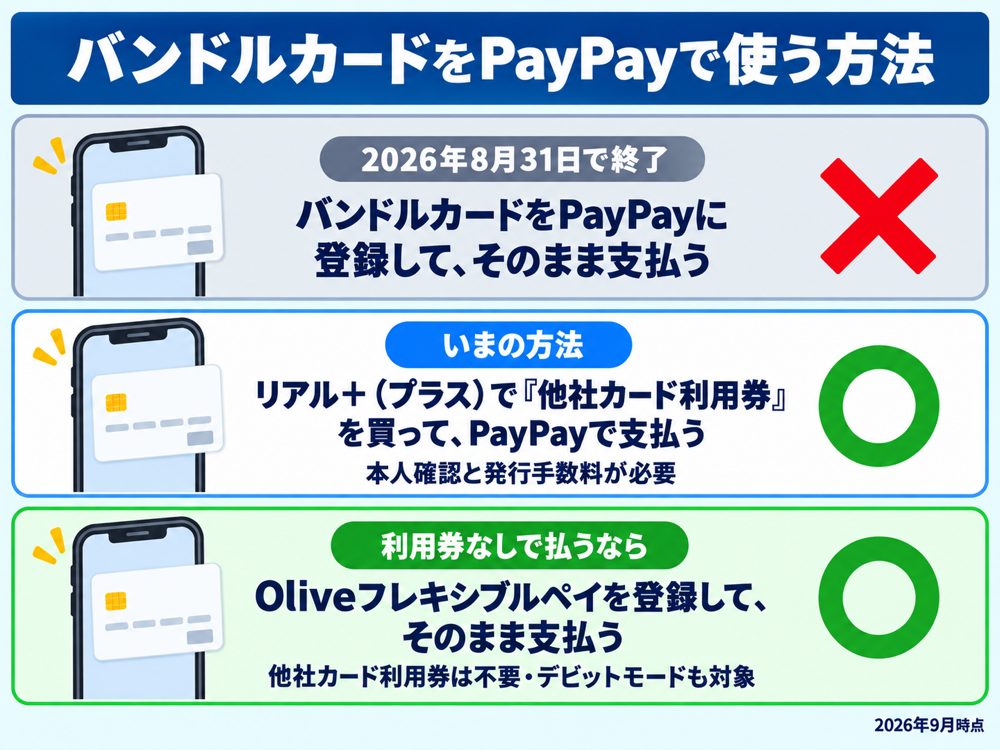
現在PayPayでバンドルカードを使える唯一の方法は、本人確認済みのリアル+(プラス)で「他社カード利用券」を購入することです。
リアル+(プラス)の注意点
- 費用と時間:発行に600円または700円かかり、郵送で届くまで最大2週間程度、場合によっては3週間かかる。
- ポイント:他社カード利用券での支払いは、PayPayステップなど常時のポイント付与の対象外。
なお、バンドルカードにこだわらない方は、他社カード利用券が不要でPayPayに登録できる三井住友銀行の「Oliveフレキシブルペイ」がおすすめです。
年会費
永年無料
※一般ランクのみ
還元率
0.5~20.0%
※
国際ブランド
visa
ご注意事項
※¹ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※² ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
- リアル+(プラス)をすでに持っている方
→ 「他社カード利用券の購入手順」 - バーチャルカード・リアルカード(本人確認なし)だけを持っている方
→ 「リアル+(プラス)の発行と本人確認の手順」 - 今日中に使いたい・本人確認をしたくない方
→ 「PayPayを使わずにバンドルカードを使う4つの方法」 - 利用券を買わずにPayPayで払いたい方
→ 「他社カード利用券が要らないOlive」
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
【結論】直接チャージはできない|PayPayで使うなら「他社カード利用券」
バンドルカード→PayPay、PayPay→バンドルカード。公式の記載では、どちらの向きにもチャージできません。できるのは、バンドルカードで「他社カード利用券」を買い、その残高でPayPay加盟店の支払いをすることです。
なお利用券はPayPayアプリのバージョン5.57.0以上で使え、2026年9月以降は、PayPayで他社のクレジットカードを使う場合に利用券の購入が必須になりました。
バンドルカードには、アプリで新規登録すると無料で発行されるバーチャルカードと、郵送で届くプラスチック製のリアルカードがあり、リアルカードは本人確認が不要な「リアル」と本人確認が必要な「リアル+(プラス)」の2種類に分かれます。このうちPayPayで利用券を買えるのはリアル+だけです。
使いたい場面ごとの選び方は、次のとおりです。
| 使いたい場面 | 方法 | 必要なもの | 費用 |
|---|---|---|---|
| PayPay加盟店で支払いたい | 他社カード利用券 | リアル+の発行と本人確認 | リアル+の発行手数料(600円または700円) |
| 利用券なしでPayPayで払いたい | Oliveフレキシブルペイを登録 | Oliveアカウントの申し込み | 年会費は一般ランクなら無料 |
| 実店舗でタッチ決済したい | Google Payに追加 | Google Pay対応のAndroid端末 | 無料 |
| スマホ決済で使いたい・iPhone | Apple Payに登録したSuica・PASMOにチャージ | Apple Pay対応のiPhoneとSuica・PASMO | 無料 |
| QRコード決済を使いたい | 楽天ペイに登録※登録できない場合あり | 楽天IDなど | 無料 |
| 実店舗でカードで支払いたい | リアルカード(本人確認なし)の発行 | 発行手続き | 発行手数料300円または400円 |
バンドルカードとPayPayは、どちらの向きにもチャージできない
PayPay残高へのチャージは、PayPay公式が定めた方法に限られます。公式ページの「PayPay残高にチャージする方法」の欄に並ぶのは次の7つです。
- 銀行口座
- PayPayカード
- ソフトバンク・ワイモバイルまとめて支払い
- 現金(セブン銀行ATM・ローソン銀行ATMの利用)
- Yahoo!フリマ・Yahoo!オークションの売上金
- PayPayクレジット
- 振込チャージ
この中に、バンドルカードを含む他社のカードは入っていません。つまり、バンドルカードの残高をPayPay残高に移す道は用意されていないということです。同じページの上限表には「金融商品取引等に基づくチャージ」など提携サービス経由の受け入れも別に載りますが、いずれも他社のカードではありません。
逆方向のPayPay残高からバンドルカードへのチャージもできません。バンドルカードのチャージ方法にPayPay残高は含まれておらず、入金はコンビニ・ATM・ネット銀行など公式のチャージ方法から行う形になります。
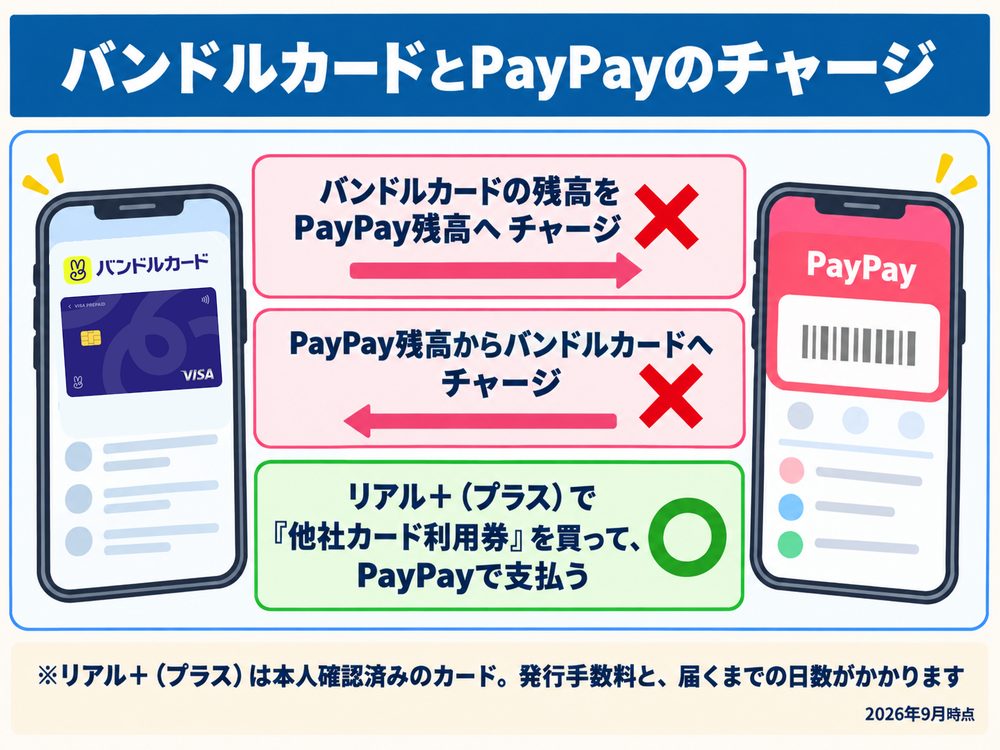
ただし、チャージはできなくても、バンドルカードの残高をPayPayでの支払いに使う道は残っています。それが次に説明する「他社カード利用券」です。
バンドルカードの残高をPayPayで使う方法=「他社カード利用券」を買う
「他社カード利用券」(以下、利用券)は、2026年7月1日にPayPayが提供を始めた仕組みです。PayPayアプリに登録した他社のクレジットカード・プリペイドカードで利用券をあらかじめ購入し、その残高をPayPay加盟店での支払いに充てられます。
支払いのたびにカードから引き落とされるのではなく、先に利用券を買っておく「前払い」に変わったと考えると分かりやすいはずです。購入時・利用時とも追加の利用料はかかりません。
バンドルカードで利用券を買えるのはリアル+(プラス)だけで、バーチャルカードやリアルカード(本人確認なし)では購入できません。
バーチャルカード、バンドルカード リアルでは「他社カード利用券」を購入することができません。
引用:バンドルカード公式サポート「PayPayでのバンドルカードのご利用について」
リアル+の発行から利用券の購入までの流れは、「バンドルカードで他社カード利用券を買う」の章で順番に説明します。
バンドルカードがPayPayで使えなくなった経緯|2026年8月31日に従来の方法が終了
PayPayの仕様変更は、2段階で進みました。2026年7月1日に利用券の提供が始まり(対象ユーザーは約1ヵ月かけて順次拡大)、2026年8月31日に従来の「カードを登録してそのまま支払う」方式と、その支払いのための新規登録が終了しています。
利用券を買うためにリアル+をPayPayアプリに登録する手続きは今も必要で、PayPay公式も「登録済みのクレジットカードで事前に利用券を購入する」仕組みだと説明しています。
| 項目 | 2026年8月31日まで | 現在 |
|---|---|---|
| 使い方 | カードを登録してそのまま支払い | 他社カード利用券を購入して支払い |
| 使えるバンドルカードの種類 | バーチャル・リアル・リアル+のすべて | リアル+(プラス)のみ |
従来の登録支払いは2026年8月31日で終了
終了の対象は、PayPayカードと一部の三井住友カード以外のすべてのカードです。
PayPayカード、一部の三井住友カード以外のクレジットカードでの決済は2026年8月31日に提供を終了しました。引き続きご利用になりたい方はPayPayで利用可能な支払い方法をご確認ください。
引用:PayPay公式「他社カード利用券」
プリペイドのバンドルカードも例外ではなく、PayPayで利用する場合も同様です。リアル+(プラス)を発行して本人確認を済ませれば、利用券を購入してPayPayで支払えます。サポートページでも、新規登録の停止と登録済みカードでの支払い終了の対象は「全てのバンドルカード(バーチャルカード、バンドルカード リアル、バンドルカード リアル+(プラス))」と示されています。
Q&Aサイトや古い記事に残る「登録するだけで支払える」という手順は、この終了より前の話です。いま同じ手順でカードを登録しても、そのまま支払うことはできません。
PayPayを介さなくてもバンドルカードは今も使えます。本人確認をせずに使う方法は「PayPayを使わずにバンドルカードを使う4つの方法」の章にまとめています。
バンドルカードで他社カード利用券を買う
ここから紹介するのは、PayPay加盟店での支払いにバンドルカードを使う手順です。リアル+の発行や本人確認をせずに使いたい方は「PayPayを使わずにバンドルカードを使う4つの方法」の章からお読みください。
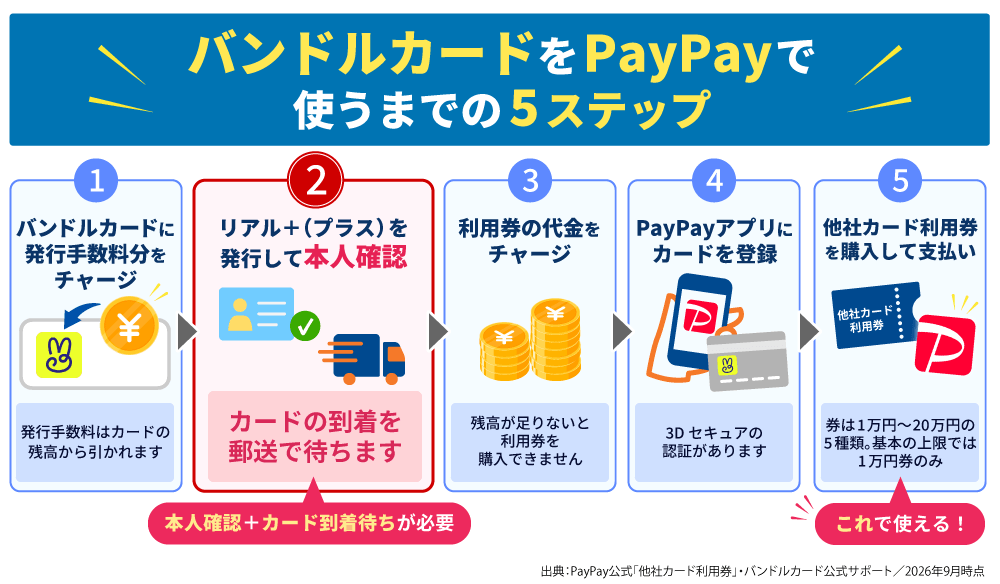
流れは次の5ステップで、②の本人確認と④の3Dセキュアは省略できません。
- ①バンドルカードに発行手数料分をチャージする(発行手数料はカードの残高から引かれます)
- ②リアル+(プラス)を発行して本人確認をする(郵送で到着を待つ)
- ③利用券の代金をチャージする(1万円分を買うなら1万円以上)
- ④PayPayアプリにカードを登録する(3Dセキュア=SMSまたはメールで届く認証番号の入力)
- ⑤利用券を購入して支払う(1万円〜20万円の5種類。ただし基本の上限では1万円券のみ・24時間2万円/30日5万円まで)
チャージは1,000円単位のため、①で入れる発行手数料分は実際には1,000円以上になります。また、リアル+を発行すると手元のカードはリアル+に置き換わり、カード番号や有効期限は新しくなりますが、カード残高と利用履歴はそのまま引き継がれます。
他社カード利用券とは?金額は5種類
利用券には、1万円分・3万円分・5万円分・10万円分・20万円分の5種類があります。購入の単位は1万円ごとで、費用は購入時・利用時ともかからず、有効期限もありません。
1万円単位でしか買えないと、端数の支払いが気になるはずです。その点はPayPay残高・PayPayクレジットと併用できるため、例えば15,000円の買い物なら、利用券1万円分とPayPay残高5,000円を組み合わせて精算できます。一方で、PayPayポイントとの併用はできません。
他社カード利用券を購入できるのはリアル+(プラス)のみ
本人確認済みのリアル+(プラス)に限られる根拠は公式サポートの記載で、「バンドルカード リアル+(プラス)で「他社カード利用券」を購入し、PayPay加盟店でのお支払いに利用できます。」とし、続けて「バーチャルカード、バンドルカード リアルでは「他社カード利用券」を購入することができません。」と明記しています。
リアル+に限られる理由は、利用券の購入に2つの確認が必要だからです。PayPay側ではカードの登録時と購入時に3Dセキュアの認証が必要で、カード側では本人確認が済んでいる必要があります。バンドルカードで本人確認ができるのはリアル+だけなので、バーチャルカードやリアルカード(本人確認なし)のままでは、カード側の条件を満たせません。
「リアルカードなら持っている」という方は、手元のカードが本人確認なしのリアルカードかリアル+かを確かめてください。2種類の違いは次のとおりです。
| 項目 | リアルカード(本人確認なし) | リアル+(プラス) |
|---|---|---|
| 他社カード利用券の購入 | ✕ | ◯ |
| ガソリンスタンド・宿泊施設での利用 | ✕ | ◯ |
| 本人確認の要否 | 不要 | 必要 |
リアル+を発行する方は次の見出しへ、発行せずに使いたい方は「PayPayを使わずにバンドルカードを使う4つの方法」の章へお進みください。
リアル+(プラス)の発行と本人確認の手順
リアル+の発行手続きはアプリだけで申し込みから本人確認まで完結し、カードは後日郵送で届きます。発行の前に、ほかの利用者の属性や使い方を投稿で見ておきたい方には、次のページが参考になります。
リアル+を申し込んだ人の審査口コミを見る(審査時間・年代・職業)
まだバンドルカードを持っていない方は、先にアプリで新規登録を済ませると、バーチャルカードが無料で発行されて次の手順に進めます。発行の手順は次の流れです。
- 発行手数料分の残高を先にチャージしておく(残高から引かれるため、足りないと発行に進めません)
- アプリのトップ画面の[カード設定]から[リアルカード発行]をタップする
- 「リアル+(プラス)」を選択する
- 本人確認(eKYC=運転免許証などの本人確認書類をアプリで撮影して行う本人確認)を行う
- 発送先の住所を入力して申し込む
- カードが届いたら、アプリのトップ画面の[設定]>[カードの有効化]でカード裏面の3桁のセキュリティコードを入力して有効化する
発行にかかる費用は、発行手数料だけです。発行手数料は発行時に1回きりで、年会費・アカウント登録料・カード決済手数料は0円です。
| カードの種類 | 発行手数料 |
|---|---|
| リアル+(プラス)グレー | 600円 |
| リアル+(プラス)レッド・ブルー・ブラック | 700円 |
| リアルカード(本人確認なし) | 300円または400円 |
ただし、後払いのポチっとチャージやd払いでチャージした場合の手数料と、海外での支払いにかかる海外事務手数料は別にかかります。
申し込んでもすぐには使えない
- 公式の案内は「お申し込みから最大2週間程度」。別のページでは「申し込みから1週間程度で発送手配、その後1〜2週間で到着」とされ、3週間かかる場合も想定されている
- 転送不要郵便のため、転送届先には届かない
- PayPayで使いたい日が決まっている方は、その3週間前には申し込みを済ませておくと安全
実際にリアル+を申し込んだ方の、到着までの日数がわかる投稿があります。
- 申し込み月:
- 2025年5月
- 年齢:
- 25~29歳
- 職業:
- 正社員・公務員
- 年収:
- 400~500万円未満
- 勤続:
- 5~10年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
リアルカードプラスを申し込みましたが、すべてアプリだけで完結するので便利でした。 土曜日に申し込み入力をして、翌月曜日に審査をパスして、10日ぐらいでカードが送付されてきました。 アプリ内にもバーチャ…
公式の「最大2週間程度」の範囲内で、約10日で届いた例です。時期や状況により日数は異なりますが、到着までのあいだは、同じアプリ内のバーチャルカードでネット決済を済ませておく使い分けもできます。
なお、投稿にある「審査をパスして」については、リアル+の発行に必要と案内されているのは本人確認の手続きで、公式は「当社の判断により、バンドルカード リアル+のお申し込みをお受けできず、キャンセルする場合があります」としています。
PayPayへのカード登録と他社カード利用券の購入手順
【登録】の手順は次のとおりです。
- PayPayアプリのホーム画面で[すべて]を選ぶ
- [カード追加]を選ぶ
- カメラでカードを読み取るか[カード番号を直接入力する]を選び、リアル+のカード番号・有効期限・セキュリティコードを入力して[追加する]を選ぶ
- [本人認証をする]を選び、3Dセキュアの認証(SMSまたはメールで届く認証番号の入力)を行う
- 支払い方法にバンドルカードが追加されたことを確認する
【購入】の手順は次のとおりです。
- PayPayアプリのホーム画面で[すべて]を選ぶ
- [他社カード利用券]を選ぶ
- 金額(1万円分〜20万円分)を選ぶ
- 購入に使うカードとしてバンドルカードを選ぶ
- [今すぐ支払う]を選んで購入完了
利用券の代金はバンドルカード側の残高から支払われるため、残高が足りないと購入できず、1万円分を買うなら先に1万円以上をチャージしておく必要があります。
また、購入した利用券が使えるようになるまで時間がかかる場合があると、PayPay側に記載があります。レジの直前に買うのではなく、出かける前に買っておくのが無難です。
支払いのときの操作は、普段のPayPay払いと変わりません。「支払い方法の優先順位」にある「PayPay商品券/他社カード利用券の設定」が有効になっていれば(初期設定では有効)、対象のお店で通常どおり決済すると利用券が自動で使われます。足りない分は、PayPay残高かPayPayクレジットで自動的に補われます。
支払いのたびに利用券を使うかどうかを自分で選びたい方は、PayPayアプリの[アカウント]>[支払い方法の管理]>[支払いの優先順位]から、この項目を無効にしてください。
バンドルカードの他社カード利用券には上限と対象外がある
使う前に知っておきたい制約は、①購入上限 ②ポイント・特典の対象外 ③使えない支払いの3つです。利用券の仕様は次のとおりです。
| 項目 | 内容 |
|---|---|
| 金額の種類 | 1万円・3万円・5万円・10万円・20万円の5種類 |
| 購入の上限 | 過去24時間2万円・過去30日間5万円※ |
| PayPay残高・PayPayクレジットとの併用 | 可能 |
| PayPayポイントとの併用 | 不可 |
| PayPayポイントの付与 | PayPayステップ・キャンペーン等は対象外(PayPayクーポン・PayPayスタンプカードは対象) |
| 有効期限 | なし |
| 使えない場面 | オンライン加盟店など一部のPayPay加盟店での決済 |
※アカウントに優良バッジ(アプリのバージョン5.52.0より前は青いバッジ)が表示されている場合は、24時間・30日間とも25万円
購入上限は24時間2万円・30日間5万円
利用券の購入上限には、PayPayに登録したクレジットカードの利用上限がそのまま適用されます。3Dセキュアを設定したカードの上限は過去24時間で2万円・過去30日間で5万円のため、基本の上限のままだと、PayPayで使えるのは1日2万円・30日で5万円までです。
なお、他の記事やQ&Aサイトには「5,000円までしか使えない」と書かれているものがありますが、PayPay公式の「ご利用上限」の表に載っているのは、本人認証サービス(3Dセキュア)設定後の過去24時間2万円・過去30日間5万円だけです。5,000円という上限の記載は見当たりません(2026年9月4日時点)。
5種類のうち基本の上限で一度に選べるのは1万円券だけになりますが、1日1万円しか買えないわけではありません。24時間で1万円券2枚(=2万円)、30日間で合計5万円分まで買えます(※お金ルポ計算)。なお、PayPayのヘルプには「月の購入上限は25万円まで」という記載もあります。自分がいくらまで買えるかは、アプリの購入画面で選べる金額を見て判断してください。
ここでいう「1日」は暦日ではなく直近24時間の合計で、30日間も同じく直近30日間の合計で数えます。また、PayPayのヘルプには短時間に複数回購入するとカード会社の不正対策でエラーになる場合があるという注意書きがあるため、1万円券を2枚買うときは時間をあけてください。
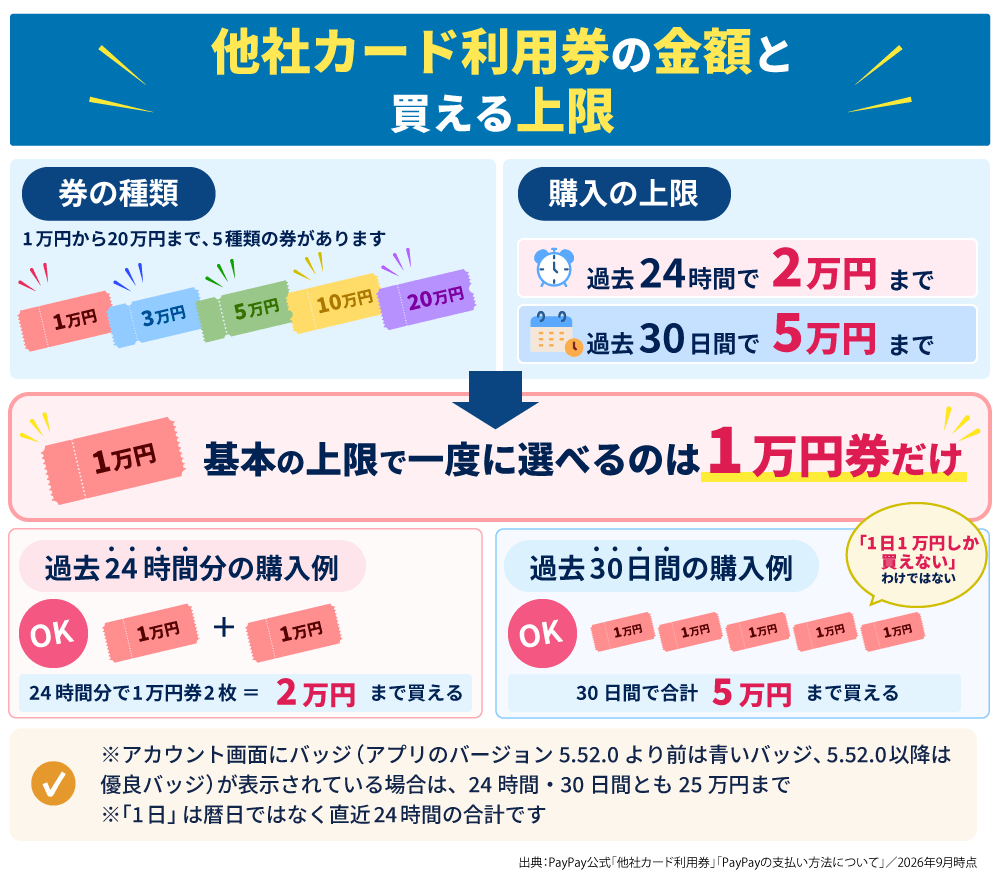
上限が引き上げられる条件としてPayPay公式が示しているのはアカウント画面のバッジで、表示されている方は24時間・30日間ともに25万円まで買えます。先に触れたヘルプの25万円と同じ額です。バッジの名前と表示場所はアプリのバージョンで変わり、5.52.0より前は画面上部の画像の横に青いバッジ、5.52.0以降は入出金欄の横に優良バッジが出ます。
バンドルカード側にも、カードの種類ごとのチャージ上限・残高上限があり、利用券の購入上限とは別に働きます。リアル+の場合は、カード残高の上限が100万円、月間のチャージ上限が200万円です。
PayPayポイントの付与や一部の支払いは対象外
利用券での支払いは、PayPayステップ・地方自治体キャンペーン・超PayPay祭などのポイント付与の対象外です。PayPayクーポンとPayPayスタンプカードは対象になります。手持ちのPayPayポイントとの併用もできないため、常時のポイント還元を目的にPayPayを使っている方には、ここがいちばん大きな差です。
オンライン決済サービスでは利用券を使えません。PayPayの資金決済法に基づく表示に「オンライン決済サービスでは利用できません」と明記されています。街のお店での支払いが中心なら影響は小さいものの、ネットの支払いに使う予定の方は、利用券が使えない前提で別の支払い方法を用意しておいてください。
また、コンビニのアプリからPayPayで支払う場合は、他の支払い方法との併用ができません。
オンラインで使えない点はPayPay公式のガイドも同じで、利用券を店頭の支払い専用とし、請求書払い・ネットサービスへの支払い・モバイルオーダーには使えないとしています。
利用券に有効期限はないため、急いで使い切る必要はありません。一方で、払い戻しは原則できません(PayPayが利用券を廃止する場合や法令で定められた場合は例外)。購入後のキャンセルもできないので、使う予定のある金額から購入してください。
原則として、他社カード利用券の払い戻しはいたしません。ただし、当社が他社カード利用券を廃止する場合または、法令により定められた場合にはこの限りではありません。
引用:PayPay「他社カード利用券 資金決済法に基づく表示」
出典
他社カード利用券が要らないOlive|デビットモードでもPayPayでそのまま払える
他社カード利用券を買う手間をなくしたいなら、三井住友銀行の「Oliveフレキシブルペイ」を使う方法があります。2026年8月31日のあとも、三井住友カードが発行するカードはPayPayに登録すればそのまま支払いに使え、Oliveもその対象です。
年会費
永年無料
※一般ランクのみ
還元率
0.5~20.0%
※
国際ブランド
visa
ご注意事項
※¹ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※² ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
Oliveフレキシブルペイは、1枚のカードでクレジット・デビット・ポイント払いを切り替えられ、銀行のキャッシュカードとしても使えるオールインワンカードです。PayPayには、クレジットモードだけでなくデビットモード(支払った分がその場で口座から引き落とされる使い方)でも登録できます。
- クレジットモード(後払い)
- デビットモード(即時払い)
- ポイント払いモード(貯まったVポイントで支払い)
- 追加した支払いモード(追加したカードで支払い)
| バンドルカード(リアル+)で利用券を買う | Oliveで払う | |
|---|---|---|
| 利用券 | 先に金額分を購入する | 不要(支払いのたびにカードから) |
| 使い始めるまで | リアル+の発行(600円または700円)と本人確認。届くまで最大2週間程度 | Oliveアカウントの申し込み |
| ポイント | PayPayステップなど常時のポイント付与の対象外 | PayPayポイントは付かないが、カードの利用分としてポイントが貯まる |
バンドルカードを「チャージした分だけ使える」ことを理由に使っているなら、Oliveのデビットモードも近い使い方ができます。支払った分はその場で口座から引き落とされるため、後から請求が届くことはありません。
Oliveフレキシブルペイの詳細・口コミを
お金ルポでチェックする
他社カード利用券を買うためにバンドルカードへチャージする
利用券の代金はバンドルカードの残高から支払うため、購入の前にバンドルカードへのチャージが必要です。手数料はチャージ方法によって異なり、手元にお金がないときは後払いのポチっとチャージも使えます。
チャージ方法は9種類|7つは手数料0円
バンドルカードのチャージ方法は、2026年9月4日時点で9種類です。ビットコイン(bitFlyer)チャージは2026年6月9日以降停止されているため、それを除いた次の一覧が現在使える方法です。
| チャージ方法 | 手数料 |
|---|---|
| ポチっとチャージ(後払い) | 申し込み金額により510円〜1,830円 |
| d払い(キャリア決済) | 300円、またはチャージ金額の6.15% |
| コンビニ | 0円 |
| セブン銀行ATM | 0円 |
| ローソン銀行ATM | 0円 |
| ネット銀行 | 0円 |
| 銀行ATM(ペイジー=Pay-easy) | 0円 |
| クレジットカード | 0円 |
| ギフトコード | 0円 |
利用券を買うためのチャージなら、コンビニ・ATM・ネット銀行など0円の方法で足ります。d払いは1回4,000円以下なら300円、5,000円以上ならチャージ金額の6.15%がかかるため、使うのはドコモの携帯料金とまとめたい事情がある場合に限られます。
操作はどの方法でも、アプリの[チャージ]タブでチャージ方法と金額を選ぶところから始まります。コンビニなら、スマホに表示された番号を店内の端末に入力して申込券を発行し、レジで現金で支払うと、すぐに残高に反映されます。銀行ATM(ペイジー)は、ATMのメニューで「ペイジー(Pay-easy)」を選び、アプリで作った3つの番号を入力して入金する方法です。
チャージの最低金額は1,000円(ポチっとチャージのみ3,000円)で、指定できるのは1,000円単位です。
これから登録する方は、招待コードの入力で最初の残高を少し増やせます。手順と条件は下の記事にまとめています。
>>【2026年】バンドルカードは招待コードがお得!ギフトコード入力で200円もらえる!
手元にお金がないときは「ポチっとチャージ」
手元にお金がなくても、後払いの「ポチっとチャージ」ならその場で残高をチャージできます。アプリで金額を入力すると残高に反映され、チャージした金額と手数料を後日まとめてコンビニなどで支払う仕組みです。
条件と費用は次のとおりです。
- 1回の申し込みは3,000円から。上限は利用状況やカードの種類に応じて1人ずつ設定され、最大50,000円(自分の上限はアプリの申し込み画面で確認できます)
- 手数料は申し込み金額により510円〜1,830円(1回ごと)
- 支払いは利用月の翌月末までに一括
- 対象年齢は満18歳以上(高校生を除く)
- 申し込みごとに審査があり、承認されない場合もある(一度申し込んだポチっとチャージはキャンセルできません)
申し込みのたびに審査があることは、投稿でも触れられています(バーチャルカードの発行とポチっとチャージについての投稿です)。
- 申し込み月:
- 2025年9月
- 年齢:
- 30~39歳
- 職業:
- 正社員・公務員
- 年収:
- 700万円以上
- 勤続:
- 10年以上
- 借入:
- 借入なし
- 信用:
- 軽微な延滞あり(1~2回程度)
アプリから数分で発行でき、後払い機能を使う際は簡単な審査があり、利用実績や支払い状況をもとに判断されている印象でした。クレカ不要でネット決済ができる点に魅力を感じて利用。実際に使うと、チャージや後払い…
投稿にある「利用実績や支払い状況をもとに判断」は投稿者の受け取り方です。公式サポートは審査基準を非公開としたうえで、カード種別・チャージ履歴(ポチっとチャージ以外)・決済履歴・利用規約の遵守などの利用状況で結果が変わると説明しています。
ポチっとチャージの審査口コミを見る(通過・審査落ちの件数と職業)
例えば、利用券1万円分を買うために1万円をポチっとチャージすると、手数料510円が加わり、翌月末までに10,510円を支払うことになります(※お金ルポ計算)。手数料はカード残高には含まれないため、残高に入るのは1万円だけです。
ポチっとチャージの後払いサービスは、セブン銀行かGardia株式会社のどちらかが提供事業者になり、申し込みごとに決まって自分では選べません。どちらになったかは、アプリのトップ画面の[チャージ]>[ポチっとチャージ]>[支払い]画面で確認できます。
支払いは同じ[支払い]画面の[お支払い方法を選ぶ]から、コンビニ・セブン銀行ATM・ネット銀行・銀行ATM(ペイジー)のいずれかを選んで行い、分割はできません。後払いである以上、規約を確認したうえで、翌月末に支払える範囲で使うのが前提です。
審査の傾向や投稿の実例、現金が必要なときの正規の方法は、次の記事で詳しく扱っています。
>>バンドルカードでキャッシングはできる?現金が必要なときの正規の方法を解説
バンドルカードの後払い以外の選択肢
まとまったお金が必要な場面では、初回に無利息期間のある大手消費者金融からの借入も選択肢になります。ポチっとチャージを繰り返すと、手数料は回数分だけ積み重なるためです。例えば上限が5万円まで設定されている方が5万円のチャージを3ヵ月続けると、元本15万円とは別に、手数料だけで1,830円×3回=5,490円を支払うことになります(※お金ルポ計算)。
ただし、こちらはプリペイドへのチャージとは違って審査を受けて借りるものなので、返済計画を立てられる方に限って検討してください。
| 会社名 | 無利息期間 | 融資スピード | 在籍確認 |
|---|---|---|---|
| プロミス | 30日間※5 | 最短3分※1 | 原則電話の在籍確認なし |
| アコム | 最大30日間 | 最短20分※2 | 勤務先への在籍確認連絡100%なし |
| アイフル | 最大30日間 | 最短9分※3 | 原則電話の在籍確認なし |
| SMBCモビット | なし | 最短15分※4 | 原則電話連絡なし |


借りる前のチェックポイント
- 無利息期間内に返せるか(返せないなら、その先は利息がかかる前提で金額を決める)
- 毎月いくらなら無理なく返せるか(手取りから固定費を引いた残りで考える)
- 必要な分だけ、計画的に借りる(手数料を避けるための借入で、借りすぎては本末転倒)
借入を検討するなら、貸金業法の2つの決まりを踏まえてください。1つは、貸金業者には貸金業法第13条で返済能力の調査が義務づけられていることです。そのため「審査なし」「誰でも借りられる」をうたう勧誘には、登録業者に禁じられた誇大広告(第16条)か、登録を受けていない業者の営業(第11条)の疑いがあります。金融庁も、登録の確認ができない業者からは絶対に借りないよう呼びかけています。
もう1つは、貸金業者からの借入は総量規制(貸金業法第13条の2)により原則として年収の3分の1までに制限されていることです。
4社の条件をさらに横並びで見比べたい方は、即日融資に対応した大手消費者金融を整理した次の記事も参考にしてください。
出典
注釈
※1 プロミス:お申込時間や審査によりご希望に添えない場合がございます。
※2 アコム:お申込時間や審査によりご希望に添えない場合がございます。
※3 アイフル:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4 SMBCモビット:審査結果のご案内は、お申込の曜日や時間帯によって翌日以降となる場合があります。
※5 プロミス:メールアドレス登録とWeb明細利用の登録が必要です。
※お金ルポ編集部が2026年9月4日に各社公式サイトのFAQ・手続きページを確認して作成しました。金利・無利息期間・審査時間は変更される場合があるため、最新の情報は各社公式サイトをご確認ください。
PayPayを使わずにバンドルカードを使う4つの方法|3つは発行費用0円・今日から
リアル+(プラス)の発行(有料)と本人確認まではしたくない方には、PayPayを介さずにバンドルカードを使う方法が4つあります。いずれもバンドルカードを持っていることが前提の使い方です。まだ持っていない方も、アプリで新規登録を済ませればバーチャルカードが無料で発行され、すぐにネット決済に使えます。
バンドルカードにこだわらず、同じ感覚で使えるサービスから選び直したい方は、次の記事で比べてみてください。後払いアプリ全体から選びたい方は、おすすめ20選の記事も参考になります。
>>後払いアプリおすすめ20選!審査なしでチャージできる決済サービスを比較
Apple PayのSuica・PASMOにチャージして使う(iPhone)
iPhoneで今日から使いたい方には、Apple Payに登録したSuica・PASMOへバンドルカードからチャージする方法があります。チャージした残高は電車やバスだけでなく、コンビニ・スーパーなど交通系ICに対応したお店の支払いにも使えます。
バーチャルカードのままで済むため、本人確認も発行の待ち時間も不要です。
チャージは、SuicaアプリまたはPASMOアプリにバンドルカードをクレジットカードとして登録し、アプリの「入金(チャージ)」から金額を指定する形です。
iPhoneのWalletアプリからはチャージできません。WalletアプリからのチャージはApple Payに登録したカードしか使えず、バンドルカードはApple Payに対応していないためです。SuicaアプリもPASMOアプリも3Dセキュアに対応したカードが必要で、バンドルカードはこの条件を満たしています。
Google Payでタッチ決済を使う
Android端末をお使いの方は、バンドルカードをGoogle Payに追加すると、Visaのタッチ決済に対応したお店で支払えます。バーチャル・リアル・リアル+のどの種類でも追加でき、本人確認も費用も不要です。
追加の操作は、バンドルカードアプリのトップ画面で[Google Pay に追加]をタップするところから始まります。自動でGoogle ウォレットアプリに切り替わるので、氏名・住所・電話番号を入力し、利用規約を確認して[同意]をタップすれば完了です。登録後は、アプリの[カード設定]>[スマホタッチ決済]の表示が「設定済」に変わります。
ただし対応しているのはAndroid端末だけです。公式サポートは「iOS端末では利用できません。」と明記し、あわせて「Apple Payには現在対応していません。」と記しています。iPhoneの方は、前の見出しのApple PayのSuica・PASMOか、後の見出しのリアルカード(本人確認なし)の発行を選んでください。
楽天ペイに登録して使う
QRコード決済にこだわるなら、楽天ペイにバンドルカードを登録して使う方法があります。楽天ペイなら利用券を買う必要がなく、支払い方法として登録して使えます。
一方で、楽天ペイ側のよくある質問には「プリペイドカードやデビットカードは、登録できない場合があります。」という注記があります。バンドルカードはプリペイドカードにあたるため、この注記の対象になり、両者の記載が食い違って見えるのはこのためです。
登録できるかどうか、どの種類のカードで登録できるかは、楽天ペイアプリの登録画面で確認してください。登録できなかった場合は、Google Pay(Android)かSuica・PASMO(iPhone)に切り替えてください。
リアルカードを発行して実店舗で支払う
スマホ決済にこだわらないなら、リアルカード(本人確認なし)を発行して、実店舗のVisa加盟店で直接支払う方法があります。公式サポートも、PayPayの仕様変更の説明の中で「引き続きVisa加盟店であればPayPayを介さずバンドルカードを直接ご利用いただくことができます。」と記しています。
発行手数料はカードの色に応じて300円または400円で、カードは申し込みから最大2週間程度(場合によっては3週間)で手元に届きます。リアル+との主な違いは、本人確認(運転免許証などの本人確認書類をアプリで撮影して行う手続き)が不要なことです。
発行の入口はリアル+と同じで、アプリのトップ画面の[カード設定]>[リアルカード発行]から「バンドルカード リアル」を選び、色と送付先住所を入力して申し込む流れです。
ただし、ガソリンスタンドと宿泊施設で使えるのはリアル+だけで、公共料金など使えない支払いもあります。使えないお店の一覧は、公式サポート「バンドルカードが使えないお店やサービスを教えて。」で確認できます。
リアルカードの発行と実店舗での利用について、実際に使っている方の投稿があります。
- 申し込み月:
- 2024年1月
- 年齢:
- 50~59歳
- 職業:
- パート・アルバイト(学生除く)
- 年収:
- 200~300万円未満
- 勤続:
- 1~3年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
リアルカードを発行して実店舗でも使え、とても便利。アプリで残高管理ができるので、使い過ぎる心配もありません。総合的には満足しています。
投稿ではリアルとリアル+のどちらかは書かれていませんが、実店舗で直接使える点はどちらも同じです。チャージした分しか使えないプリペイドの性質は、カードの種類にも、PayPayを介すかどうかにも左右されません。ほかの利用者がどのカードをどう使い分けているかは、次のページの投稿からも確かめられます。
バンドルカードの口コミを種類別に見る(リアル・リアル+の使い分け)
バンドルカードとPayPayに関するよくある質問
バンドルカードがPayPayで使えないのはなぜですか?
カードを登録してそのまま支払う従来の方法が、2026年8月31日で終了したためです。現在はリアル+(プラス)で「他社カード利用券」を購入して支払います。終了の対象は登録済みだったカードも含めたバーチャル・リアル・リアル+のすべてのため、リアル+をまだお持ちでない方は発行したうえで、「バンドルカードで他社カード利用券を買う」の章の手順で利用券を購入してください。
PayPay残高からチャージできますか?
PayPay残高からバンドルカードへ直接チャージすることはできません。バンドルカードへのチャージは、コンビニ・セブン銀行ATM・ローソン銀行ATM・ネット銀行・銀行ATM(ペイジー)・クレジットカードなど、公式が用意した方法にかぎられます。無料の方法を選べば費用は0円です。
バンドルカードにチャージできる電子マネーは?
電子マネー・QRコード決済・キャリア決済のうち、チャージに使えるのはキャリア決済のd払いだけです。d払いには300円またはチャージ金額の6.15%の手数料がかかるため、手数料をかけたくない方にはコンビニ・ATMなど無料のチャージ方法をおすすめします。
リアル+(プラス)の本人確認には何が必要?
リアル+(プラス)の発行手続きの中で、運転免許証などの本人確認書類をアプリで撮影して行う本人確認(eKYC)が必要です。使える書類は運転免許証・マイナンバーカード・在留カード・特別永住者証明書の4つです(運転経歴証明書も使えます)。パスポートと健康保険証は2025年5月26日で使えなくなりました。送付先の住所と本人確認書類の住所は一致させる必要があります。申し込みから到着後の有効化までの流れ全体は、「リアル+(プラス)の発行と本人確認の手順」の見出しで確認できます。
他社カード利用券を買いすぎたらどうなりますか?
利用券の払い戻しは原則できません。PayPayの資金決済法に基づく表示に「原則として、他社カード利用券の払い戻しはいたしません」と明記されています。有効期限はないので急いで使い切る必要はありませんが、使う予定のある金額から購入してください。利用券だけでは支払額に足りないときは、PayPay残高やPayPayクレジットと併用して精算できます。
まとめ|PayPayで払うならリアル+かOlive、今日使うならGoogle Pay・Suica
バンドルカードの残高はPayPayにチャージできず、2026年8月31日からはPayPayに登録してそのまま払うこともできなくなりました。使い方は、目的に合わせて次から選べます。
| 状況 | 方法 |
|---|---|
| PayPayにこだわらず、お店でバンドルカード残高で支払いたい(Android) | Google Payでタッチ決済 |
| PayPayにこだわらず、お店でバンドルカード残高で支払いたい(iPhone) | Apple PayのSuica・PASMOにチャージ |
| バンドルカードでPayPay払いを続けたい | リアル+(プラス)を発行して他社カード利用券を購入 |
| 利用券なしでPayPayで払いたい | Oliveフレキシブルペイを登録してそのまま支払う |
PayPayでバンドルカードを継続利用する場合、リアル+(プラス)の到着まで2〜3週間ほどかかります。その間の支払いは、Google PayやSuicaなどの代替手段をうまく活用しましょう。
また、利用券は返金ができないため、利用上限額内で使う分だけ購入するのが安全です。
もし「チャージの手間や発行までの待ち時間をなくしたい」と感じるなら、PayPayへ直接登録できるOliveフレキシブルペイの検討もおすすめします。
ご自身の利用スタイルに合った最適な方法を選んでみてください。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。