
初めてのカードローンで気になるのは、「自分は借りられるのか」「家族や勤務先に知られないか」「どう選べばいいのか」の3つではないでしょうか。どれも、申し込む前に確かめられます。
申し込み条件と初回の無利息(大手4社)
- 申し込める人:本人に安定した収入があればパート・アルバイトも可
- 年齢:プロミスは18歳から/アコム・アイフル・SMBCモビットは満20歳以上
- 無利息:プロミス30日間、アコム・アイフルは最大30日間(SMBCモビットはなし)
- 融資まで:4社とも最短3分〜20分(申込時間や審査により異なります)
ただし、申し込めば必ず借りられるわけではありません。貸金業者からの借入れは、原則として年収の3分の1まで(総量規制)と法律で決まっています。この記事では、お金ルポに届いた大手4社の審査口コミ225件をもとに、実際にどんな方が審査に通っているのかまでお伝えします。
勤務先への電話による在籍確認は、大手4社とも原則なし(アコムは100%なし)と各社の公式サイトに明示されています。
\おすすめカードローン4社/


この記事でわかること
- カードローンの基礎知識(仕組み・銀行と消費者金融の違い)
- 初めての方が4社を比べる4つのポイント(無利息期間・スピード・金利・使いやすさ)
- 申し込みの流れと必要書類
- 審査の実態(お金ルポの審査口コミ225件)
- 家族や勤務先に知られないための条件(在籍確認の方法・郵送物)
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
カードローンとは?初めての方の基礎知識
カードローンとは、個人向けの融資サービスで、審査で決まった利用限度額の範囲内で繰り返し借入れできるものです。担保や使いみちの条件を含めた仕組みと、銀行系・消費者金融系という提供元の違いを順に見ていきましょう。
限度額の範囲で繰り返し借りられるローン
カードローンの仕組みは、次の4点で押さえられます。
- 審査で利用限度額が決まり、その範囲内なら何度でも借入れできる
- 住宅ローンなどと違い、担保・保証人が不要
- 使いみちは原則自由(事業資金は対象外の場合あり)
- 利息は借りた日数分の日割り計算(借入残高×借入利率÷365日×利用日数。プロミス・SMBCモビットの公式の計算式)
例えば利用限度額が30万円と決まった場合、最初に10万円を借りて返済を進め、あとから必要になった5万円を追加で借りる、という使い方ができます。借入れのたびに申し込みや審査をやり直す必要はなく、限度額の枠が残っているかぎり何度でも利用できる点が、1回きりの融資であるフリーローンとの大きな違いです。
利息の実際の額は、選び方の章「金利は年2.4〜18.0%・利息は日割り」で取り上げます。
銀行と消費者金融のカードローンの違い
銀行系と消費者金融系の違いは、金利とスピードの2点です。初めての方が最初に迷うのは、銀行系と消費者金融系のどちらを選ぶかでしょう。
銀行系カードローンが向く人
- 上限金利が低めに設定される傾向がある
- 数日待てる。2018年1月から新規の個人向け融資で警察庁のデータベースへの照会が加わり、その日のうちの借入れは難しく、翌営業日以降になる傾向
消費者金融系カードローンが向く人
- 初めて契約する方に無利息期間がある(プロミス30日間※、アコム・アイフルは最大30日間)
- 急いでいる。大手4社は申し込みから融資までを最短3分〜20分と案内(申込時間や審査により異なります)
急いでいる方は消費者金融、金利を優先して数日待てる方は銀行、というのが大まかな分かれ道です。
出典
一般社団法人全国銀行協会「反社会的勢力との関係遮断に向けた対応について」(2018年1月4日から警察庁の暴力団情報データベースへの接続を開始。対象取引は新規の個人向け融資等)
初めてのカードローンの選び方
初めてのカードローン選びで比べるポイントは、①無利息期間 ②融資までのスピード ③金利 ④申し込み・借入れ・返済のしやすさの4つです。金利だけで決めると、急いでいるのに翌日以降の融資になるなど、自分の状況に合わない選択をしかねません。
大手消費者金融4社(プロミス・アコム・アイフル・SMBCモビット)を、上の4つの軸を中心に、在籍確認と申し込みできる年齢も加えて横並びにしたのが次の表です。
無利息期間の表記がプロミスは「30日間」、アコム・アイフルは「最大30日間」と違うのは数え始める日(起算日)が違うためで、くわしくは次の見出しで説明します。SMBCモビットには無利息期間の案内がありません。金利やサービス内容は変更されることがあるため、申し込み前に各社の公式サイトで最新の表記を確かめてください。
| 比較項目 | プロミス | アコム | アイフル | SMBCモビット |
|---|---|---|---|---|
| 無利息期間(と起算日) | 30日間※5(初回借入の翌日から) | 最大30日間(契約日の翌日から) | 最大30日間(契約日の翌日から) | なし |
| 融資スピード | 最短3分※1 | 最短20分※2 | 最短9分※3 | 最短15分※4 |
| 在籍確認 | 原則電話の在籍確認なし | 勤務先への在籍確認連絡100%なし | 原則電話の在籍確認なし | 原則電話連絡なし |
| 金利(実質年率) | 2.5%〜18.0% | 2.4%〜17.9% | 3.0%〜18.0% | 3.00%〜18.00% |
| 申し込みできる年齢 | 18〜74歳 | 20〜72歳 | 満20歳〜69歳 | 満20〜74歳 |
※お金ルポ編集部が2026年9月4日に各社公式サイトの商品ページ・FAQを確認して作成しました。
注釈
※1 プロミス:お申込時間や審査によりご希望に添えない場合がございます。
※2 アコム:お申込時間や審査によりご希望に添えない場合がございます。
※3 アイフル:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4 SMBCモビット:審査結果のご案内は、お申込の曜日や時間帯によって翌日以降となる場合があります。
※5 プロミス:メールアドレス登録とWeb明細利用の登録が必要です。
無利息期間は3社にあり起算日が違う
プロミス・アコム・アイフルの3社は、初めて契約する方を対象に無利息期間を設けています(アコム・アイフルは最大30日間、プロミスは30日間※5。SMBCモビットには同様のサービスの案内はありません。2026年9月4日時点)。
ただし、30日間をいつから数えるかは会社によって違う点に注意が必要です。アコムは公式サイトで次のように明記しています。
「『ご契約日の翌日』から30日間が金利0円適用期間となります。『お借入日の翌日』ではございませんのでご注意ください。」
引用:アコム公式「30日間金利0円サービス(初回30日間無利息)」
アイフルも同じく契約日の翌日からで、どちらの公式サイトも借入日の翌日からではない旨を添えています。プロミスは初回借入の翌日から※5です。
この違いは、「先に契約しておいて、必要になったときに借りる」使い方をするときに効いてきます。例えば契約から10日後に初めて借りた場合、アコム・アイフルでは無利息で使える期間は残り20日ですが、プロミスなら借りた翌日から30日間※5が無利息です。
- 申し込み月:
- 2025年12月
- 年齢:
- 30~39歳
- 職業:
- 個人事業主・自営業
- 年収:
- 300~400万円未満
- 勤続:
- 10年以上
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
アイフルのサイトからネットで申し込みが可能で、必要な書類を提出したらすぐに結果が届きその日中に借り入れが可能になりました。他の銀行系のローンなどより審査も早く、枠も多めではじめての人は30日間無利息な…
アイフルを初めて利用した個人事業主の方が、契約した当日に借入れできる状態になった例です。ここでいう「はじめての人は30日間無利息」は、アイフル公式の「最大30日間利息0円(無利息)サービス」(契約日の翌日から)にあたります。
アイフルの審査口コミを見る(最短9分・無利息は契約日の翌日から)
融資スピードは最短3分〜20分
申し込みから融資までの最短時間は、プロミスが3分、アイフルが9分、SMBCモビットが15分、アコムが20分です(※1〜※4)。
4社とも即日融資が可能と案内していますが、曜日や時間帯、審査の内容によっては翌日以降の取扱いになります。急ぐ方は、申し込む曜日と時間帯を先に確かめておいてください。
確かめる先は、次に挙げる各社公式の即日融資のページです。
- プロミス:Web・アプリの申し込みは原則24時間365日。急ぐ方には、申し込み完了後にフリーコール(0120-38-0365・受付時間は平日8:00〜21:00)へ電話するよう案内しています
- アコム:インターネット申し込みで最短20分で審査完了。公式FAQでは「夜間のお申し込みですと審査時間が長引き、回答が翌日となる場合がございます。」としています
- アイフル:審査対応は毎日9:00〜21:00まで(年末年始など、一部対応外となるケースあり)
- SMBCモビット:申し込み完了後にモビットコールセンター(0120-03-5000・はじめて利用する方の営業時間は9:00〜21:00)へ電話する流れです(審査結果の案内の時期は※4のとおり)
大手4社の審査口コミ225件のうち、審査時間の記載があった186件では、当日中までに結果が出た投稿が120件(6割超)でした。くわしい内訳は、審査の実態の章で示します。
なお、この120件は通過と審査落ちを合わせた件数で、審査の実態の章で示す通過120件とは別の数字です。
- 申し込み月:
- 2025年8月
- 年齢:
- 30~39歳
- 職業:
- 正社員・公務員
- 年収:
- 300~400万円未満
- 勤続:
- 10年以上
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
審査時間は30分ほどでした。急なお金が必要になったときに、特に便利だなと思います。手続きも、とてもシンプルで使いやすいです。
プロミスへの申し込みから30分で審査結果が出た例です。公式が案内する最短3分(※1)は申し込みから融資までの時間で、口コミの30分は審査結果が出るまでの時間です。測っている区間が違うため、最短表記は目安として見てください。
- 申し込み月:
- 2022年8月
- 年齢:
- 30~39歳
- 職業:
- 正社員・公務員
- 年収:
- 400~500万円未満
- 勤続:
- 5~10年未満
- 借入:
- 年収の10~20%未満
- 信用:
- 良好(延滞経験なし)
車検代が思ったよりかかった時に一時凌ぎのために作成。多と比較して金利の安さと返済のしやすさで決めました。休日の午後に申し込みをして、その日の夜に審査をパスできました。返済もネット上からペイジー経由の手…
2022年8月時点のSMBCモビットの例です。この例では休日でも当日中に結果が出ていますが、公式の最短15分(※4)には「翌日以降となる場合があります」の但し書きがあるため、休日の申し込みが翌日以降になることもあります。
急いでいる方向けには、即日融資の手順や申し込みの時間帯を会社ごとに比較した記事があります。
>>【2026年最新】即日融資の消費者金融カードローンを徹底比較!短でスマホ完結はここ!
金利は年2.4〜18.0%・利息は日割り
4社の金利(実質年率。利息や手数料を1年あたりの割合で示したもの)は比較表のとおりで、下限が2.4%〜3.0%、上限が17.9%〜18.0%の範囲です。適用される利率は契約ごとに決まりますが、下限の金利が使われるのは利用限度額が大きい場合などで、初めての契約で下限の金利が適用されることは想定しないでください。
返済額を見積もるときは、各社の上限に近い18.0%前後で試算しておくと安全です。
利息は日割りで計算され、式は借入残高×借入利率÷365日×利用日数(うるう年は366日)です。プロミスの公式サイトにある例では、10万円を利率18.0%で30日間借りた場合の利息は1,479円です。同じ10万円でも、10日で返せば利息はその3分の1ほどになります(10万円×18.0%÷365日×10日=493円/※お金ルポ計算)。
金利が低い会社を選んでも返済が長引けば利息は積み上がるため、金利の数字そのものより「いくらを何日借りるか」が利息を決めます。金利を最優先で比べたい方は、低金利のカードローンを横並びにした記事が参考になります。
>>低金利のカードローン23選を徹底比較!無利息期間や金利優遇のあるお得な金融機関はどこ?
申し込みから返済までスマホで完結できる
大手4社はいずれもWeb完結に対応しており、申し込みから借入れ、返済までをスマホで済ませられます。カードを発行しないカードレス(カードを使わず、Webとアプリだけで借入れと返済をするかたち)を選べば、自宅に届く郵送物もありません。
カードレスにするかどうかは、契約手続きの中でカードの受取方法を選ぶときに決めます。
| 会社 | 公式の案内 | カードレスの選び方 |
|---|---|---|
| プロミス | 申込・借入・返済までWebで完結/郵送物もなし | 契約手続きで選ぶ |
| アコム | カードレスで契約手続きが可能 | カード受取方法で「カード不要」を選ぶ |
| アイフル | WEB完結の案内でカードレスと明記 | 契約手続きで選ぶ |
| SMBCモビット | カードレス契約を選べる | 契約手続きで選ぶ |
借入れ・返済の方法は、申し込みの流れの章「借入れは振込やATM・返済は口座振替」で説明します。
迷ったときは、次のように絞り込めます。
- 今日中に借りたい:公式の表記が最も短いプロミス(最短3分※1)
- 勤務先への電話を避けたい:電話による勤務先への在籍確認を100%行わないと明示しているアコム
- 先に契約しておいて、必要になってから借りたい:無利息の30日間が初回借入の翌日から始まるプロミス(※5)
- 短期間で返す予定:無利息期間のある3社(プロミス・アコム・アイフル)。SMBCモビットには無利息期間の案内がありません
いずれもこの記事で紹介した各社公式サイトの表記に基づくものです。金利やサービス内容は変わることがあるため、申し込み前に各社の公式サイトでご確認ください。
4社を横並びで見たうえで気になる会社があれば、その会社の申込条件と審査口コミをまとめて確かめられます。
出典
プロミス公式「商品のご紹介|フリーキャッシング(カードローン)」(金利2.5%〜18.0%・利息の計算式・10万円30日間の利息例)
アコム公式「アコムのカードローン」(最短20分・貸付利率2.4%〜17.9%)
アイフル公式「キャッシング」(最短9分・貸付利率3.0%〜18.0%)
SMBCモビット公式「貸付条件等」(実質年率3.00%〜18.00%・利息の計算方法)
カードローンは初めてでも申し込める|条件と審査の実態
申し込み条件(年齢と本人の安定した収入)を満たしていれば、カードローンは初めてでも申し込めます。お金ルポに投稿された大手4社の審査口コミ225件では通過が120件(投稿者の自己申告に基づく参考値)で、正社員以外の方の通過例も含んだ数字です。口コミは、お金ルポの投稿フォームから利用者の方に投稿いただいたもので、掲載基準を満たしたものを掲載しています。
ただし、225件のうち審査落ちも105件あり、誰でも借りられるわけではありません。
申し込み条件は年齢と本人の安定収入|口コミではパート・アルバイトの通過も12件
4社の申し込み条件は、公式サイトで次のように示されています。
- プロミス:「年齢18~74歳のご本人に安定した収入のある方。主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。」
- アコム:「20歳から72歳までで、安定した収入のある方(パート・アルバイトの方でも結構です)」
- アイフル:「満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方」「※年金収入のみは除く」。上限の年齢は公式FAQで「キャッシングローンの場合、満20歳以上69歳までの定期的な収入がある方であれば、お申込みいただけます。」とされています
- SMBCモビット:「年齢満20歳以上74歳以下の安定した定期収入のある方、アルバイト、派遣社員、パート、自営業の方も利用可能です。(当社基準を満たす方)」「※収入が年金のみの方はお申込できません。」
4社に共通するのは、本人に安定した収入があることです。年齢の幅は会社ごとに違っており、18歳・19歳で申し込めるのは4社のうちプロミスだけ、上限が最も低いのはアイフルの69歳となっています。パート・アルバイトの収入でもよく、4社ともその旨を公式サイトに明記しています。本人に収入がない専業主婦・主夫の方や無職の方は条件に当てはまりません(よくある質問の「専業主婦・主夫や無職でも利用できますか?」で扱います)。
雇用形態によって審査の結果はどう違うのか、お金ルポの審査口コミを職業別に見ると次のとおりです。
注釈
【職業別の通過状況(通過数/投稿数)】正社員・公務員 75/102(73.5%)、個人事業主・自営業 21/44(47.7%)、パート・アルバイト 12/42(28.6%)、派遣・契約社員 6/21(28.6%)、その他(学生・無職・専業主婦・主夫・会社代表者)6/16。割合は各区分の通過割合です(その他は職業の内訳が異なるため割合は出していません)。※パート・アルバイト、派遣・契約社員、個人事業主・自営業は件数が少ないため参考値です。
※その他(16件)も同様に参考値です。その他の通過6件は学生3件・無職2件・会社代表者1件で、無職の2件は申し込み時点では働いていたと投稿に書かれています。
※母集団:お金ルポに投稿され、掲載されている大手4社(プロミス・アコム・アイフル・SMBCモビット)の審査口コミ225件(申込時期:2020年1月〜2026年4月/集計時点:2026年6月25日)。投稿者の自己申告に基づく参考値です。投稿するかどうかは人によって偏るため、各社の申込者全体の割合とは異なります。集計後も投稿は追加されるため、各社ページに表示される件数はこの記事の件数より多いことがあります。
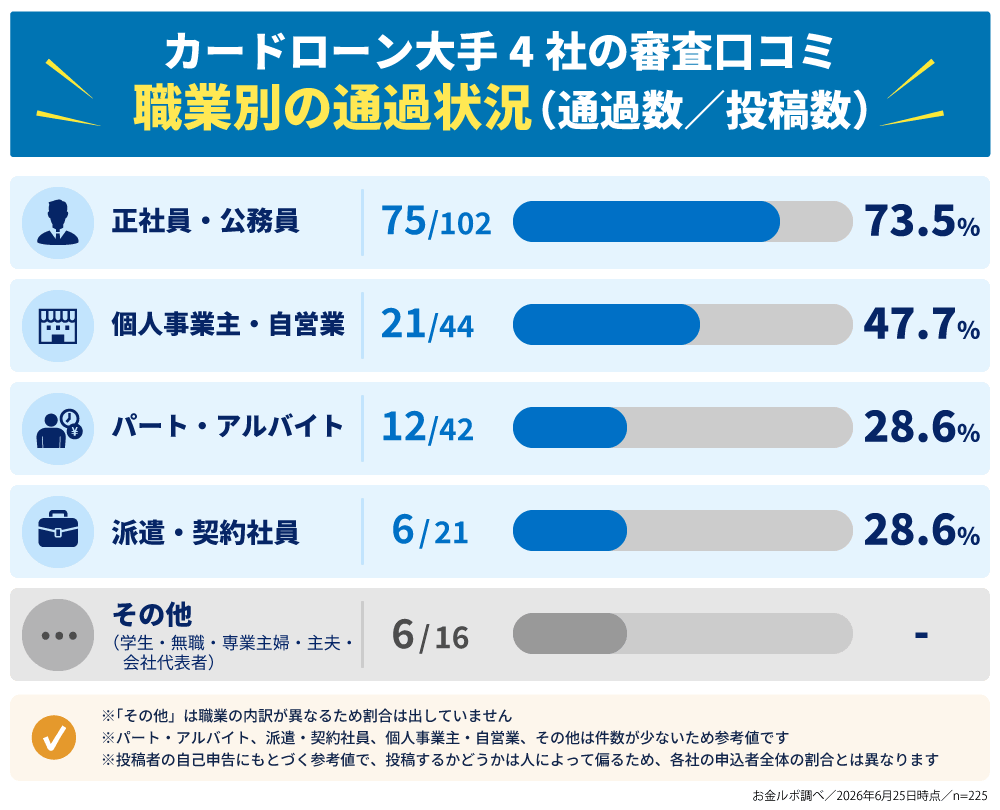
正社員・公務員の通過割合が7割を超えるのに対し、パート・アルバイトと派遣・契約社員は3割弱にとどまっており、申し込み条件を満たすことと審査に通ることは別だとわかります。それでもパート・アルバイト42件のうち12件は通過しています(残る30件は審査落ち。※件数が少ないため参考値です)。通過した12件はいずれも勤続3年以上の方で、審査落ち30件のうち16件は勤続3年未満の方でした。次のような例があります。
- 申し込み月:
- 2025年3月
- 年齢:
- 25~29歳
- 職業:
- パート・アルバイト(学生除く)
- 年収:
- 200万円未満
- 勤続:
- 5~10年未満
- 借入:
- 年収の10%未満
- 信用:
- 良好(延滞経験なし)
申し込みから審査結果まであっという間でした。 有名で馴染みがあったので申し込みました。アプリが使いやすくて分かりやすく使い勝手がいいです。
年収200万円未満のパート・アルバイトの方が、アコムで1時間以内に通過した例で、勤続は5〜10年未満と長めです。
反対に、同じパートでも審査に通らなかった例もあります。否決の理由は各社とも非公開のため、投稿者の心当たりに基づく参考情報です。
- 申し込み月:
- 2024年11月
- 年齢:
- 30~39歳
- 職業:
- パート・アルバイト(学生除く)
- 年収:
- 200万円未満
- 勤続:
- 1~3年未満
- 借入:
- 年収の10~20%未満
- 信用:
- 良好(延滞経験なし)
ネットから申し込みをしたところ、収入を証明できるものを提出して下さいと促されました。当時はパートの仕事に就いて2か月目ぐらいで、最初の給料は半分程度、備考に満額ではない旨も書きましたが、低収入と判断さ…
延滞経験はなく他社借入れも年収の10〜20%未満の方ですが、パートを始めて2ヵ月目で初回の給与が満額でなかった点を心当たりに挙げている例です(属性欄の勤続年数は投稿時点の自己申告で、投稿文の「2か月目」とは食い違っています)。
審査では信用情報と他社借入れを確認
初めての申し込みでも、信用情報(クレジットカードやローンの契約・支払状況)と他社からの借入れは確認されます。これは法律で決まっている手続きで、貸金業法第13条は貸金業者に返済能力の調査を義務づけ、同条第2項では、個人との貸付契約で指定信用情報機関の信用情報を使うことも義務づけています。申し込みで申告した内容も、この調査の過程で確認される仕組みです。
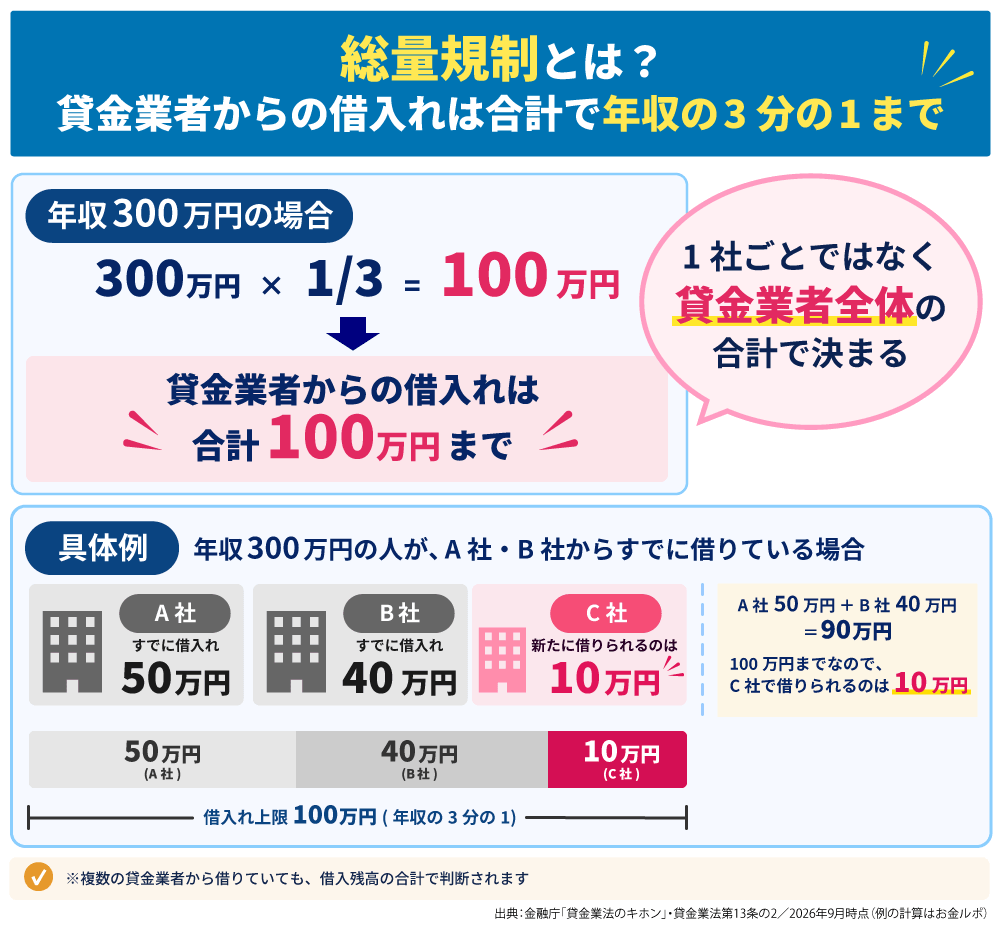
さらに、同法第13条の2により、貸金業者は年収の3分の1を超える貸付けを原則として行えません(総量規制)。
この上限は、1社ごとではなく貸金業者全体からの借入残高の合計で判断されます。例えばA社で50万円、B社で40万円を借りている年収300万円の方は、C社で新たに借りられる余地が10万円しか残っていない計算になります(※お金ルポ計算)。
総量規制の対象になる借入れと対象外の借入れ、残高の数え方は、総量規制の解説記事にまとめています。
>>総量規制とは?年収の3分の1ルールと対象外の借入をわかりやすく解説
信用情報の仕組みや開示の方法は、クレヒスの解説記事で確認できます。
>>【審査時の口コミあり】クレヒスとは?確認方法や審査への影響を解説
出典
e-Gov法令検索「貸金業法」(第13条 返済能力の調査・第13条の2 過剰貸付け等の禁止)
金融庁「貸金業法のキホン」(総量規制)
口コミでは当日中までに結果が出た人が6割超
審査時間と結果の内訳は、次のとおりです。
注釈
【審査結果】大手4社の審査口コミ225件(プロミス72・アコム53・アイフル66・SMBCモビット34)のうち、通過120件・審査落ち105件。
【審査時間】225件のうち審査時間の記載があった186件の内訳は、「数分〜1時間」70件・「当日中」50件・「翌日〜3日」53件・「4〜6日」3件・「7日以上」10件(投稿フォームの選択肢はこの5つ)。
※母集団:お金ルポに投稿され、掲載されている大手4社(プロミス・アコム・アイフル・SMBCモビット)の審査口コミ225件(申込時期:2020年1月〜2026年4月/集計時点:2026年6月25日)。投稿者の自己申告に基づく参考値です。投稿するかどうかは人によって偏るため、各社の申込者全体の割合とは異なります。集計後も投稿は追加されるため、各社ページに表示される件数はこの記事の件数より多いことがあります。
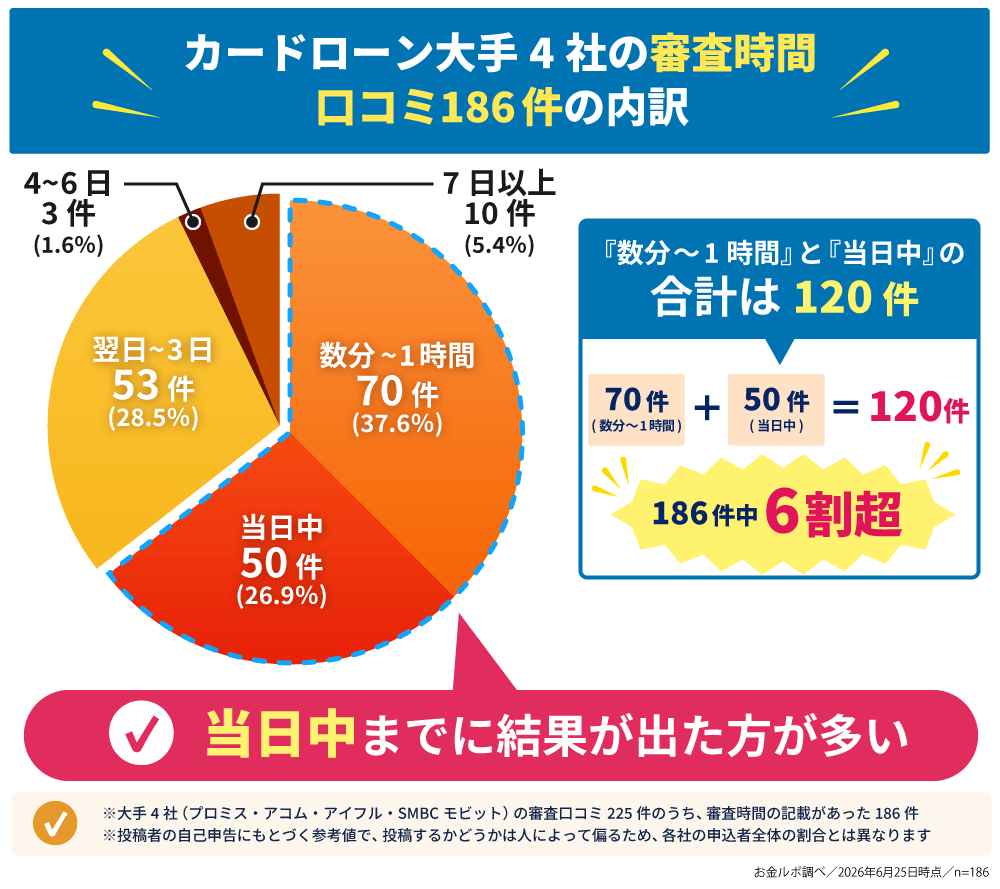
最多は「数分〜1時間」で、当日中までを合わせると120件になります(通過・審査落ちを問わず結果が出た件数で、186件の6割超)。
一方で翌日以降に結果が出た投稿も66件(53件+3件+10件、186件の3割超)あり、日数がかかる場合もあります。翌日以降になりやすいのは、選び方の章で示した各社の注記のとおり、夜間や休日に申し込んだ場合や、審査の内容によって時間がかかる場合です。
審査落ちの105件のうち、投稿者が心当たりとして他社借入れの多さを挙げた投稿は16件、収入の少なさや不安定さを挙げた投稿は26件でした(否決理由は非公開のため、投稿文に書かれた心当たりをもとにお金ルポが分類した参考値です)。ほかには延滞・債務整理の経験や短期間の複数申し込みを挙げた投稿があり、心当たりを書いていない投稿もあります。
- 申し込み月:
- 2025年2月
- 年齢:
- 30~39歳
- 職業:
- 正社員・公務員
- 年収:
- 600~700万円未満
- 勤続:
- 10年以上
- 借入:
- 年収の30%以上
- 信用:
- 軽微な延滞あり(1~2回程度)
審査は当日中に結果がでまして、否決となりました。他社からの借入が多かったのが1番の原因と考えています。
年収600〜700万円未満・勤続10年以上の正社員の方でも、他社借入れが年収の30%以上ある状態で申し込み、当日中に否決になった例で、本人は他社借入れの多さを1番の原因と考えています(属性欄では軽微な延滞ありと回答)。年収の30%以上という水準は、前の見出しで触れた総量規制の上限(年収の3分の1)に近いものです。
審査に通らなかった場合の要因の整理と、次にとれる選択肢については、別の記事でくわしく解説します。
カードローンの申し込みの流れ
カードローンの申し込みから借入れまでは、①申し込み → ②必要書類の提出 → ③審査 → ④契約 → ⑤借入れの5ステップです。Web申し込みなら来店は不要で、大手4社ともスマホだけで契約まで進められます。
Web契約なら、カードの到着を待たずに振込などで借入れできます(プロミスは「Webでご契約後、すぐにお借入いただけます。」、アコムは「アコムのカードを受け取る前であっても」口座に送金すると案内)。
申し込みの方法はWeb・アプリのほか、電話や無人店舗(各社が「自動契約機」「ローン契約機」などと呼ぶ無人の申込機)もあります。
ただし、アイフルはすべての無人店舗を2026年7月末までに営業終了しています。無人店舗で申し込めるのは、大手4社ではアコム(むじんくん)と、三井住友銀行内のローン契約機で申し込みとカード受取ができるSMBCモビットの2社です。
SMBCモビットの審査口コミを見る(三井住友銀行内のローン契約機で受取)
以下はWeb申し込みの流れです。
プロミスを例にした申し込みから借入れまでの手順は、次の記事で取り上げています。
>>プロミスの借り方は4種類!コンビニATM・アプリの手順と審査口コミ72件
必要書類は基本、本人確認書類1点
申し込みに必要な書類は、基本的に本人確認書類1点(運転免許証・マイナンバーカードなど)です。収入証明書類(会社員の方は源泉徴収票・給与明細書、個人事業主の方は確定申告書など)が必要になるのは、次の条件に当てはまる場合に限られます。
- 希望する借入額(利用限度額)が50万円を超える場合
- 希望額と他社からの借入残高の合計が100万円を超える場合(これは収入証明書類の基準で、借入れの上限ではありません)
- このほか会社ごとの条件に当てはまる場合(プロミスは申込時の年齢が19歳以下、アイフルは就業状況の確認など審査の過程で提出を求められる場合)
この2つの基準は貸金業法(第13条第3項)で決まっているもので、大手4社に共通します。希望額が50万円以下で、他社借入れとの合計も100万円以下なら、多くの場合は本人確認書類だけで申し込みに進めます。ただし審査の過程で収入証明書類を求められることもあるため、源泉徴収票や直近の給与明細の保管場所だけは確かめておきましょう。
申し込み前には、次のチェックリストで確認しておきましょう。
- □ 年齢が申し込み条件に当てはまるか(18歳・19歳で申し込めるのはプロミスだけ。上限は会社ごとに69〜74歳で、比較表のとおり)
- □ 本人に安定した収入があるか(パート・アルバイトでも可、年金のみは不可)
- □ 他社借入れとの合計が年収の3分の1を超えていないか
- □ 本人確認書類(運転免許証・マイナンバーカードなど)を用意できるか
- □ 収入証明書類が必要な条件(50万円超・合計100万円超など)に当てはまるか
- □ 勤務先名・勤続年数・年収を申告できるか
「他社借入れ」に数えるのは、消費者金融やクレジットカードのキャッシングなど貸金業者からの借入れです。各社公式サイトの借入診断(年齢・年収・他社借入額の3項目で目安がわかる簡易診断)でも、銀行カードローン・住宅ローン・自動車ローン・クレジットカードのショッピング利用分は除いて入力するよう案内されています。
総量規制が適用されるのは貸金業者から個人が借入れを行う場合で、銀行からの借入れは対象外です。
自分が申し込めそうかを先に確かめたい方は、この借入診断が使えます。
チェックリストのすべてに当てはまるなら、あとは1社を選んで申し込むだけです。
借入れは振込やATM・返済は口座振替
契約が済めば、あとは実際に借りて返す段階です。借入れの方法は、指定口座への振込、スマホATM(セブン銀行・ローソン銀行のATMをカードなしでスマホアプリから使う方法)、提携ATMなどです。
プロミスを例にすると、公式サイトが案内するのはインターネット振込・スマホATM・コンビニ・提携ATMで、このうちインターネット振込は原則24時間365日利用でき、振込手数料は0円、最短10秒程度で口座に入金されるとしています(提携ATMでは所定の手数料がかかります)。
返済の方法は、口座振替、ATM、インターネット返済などです。SMBCモビットの公式「貸付条件等」では、返済方法として「口座振替、ATM返済、振込返済、インターネット返済ならびにポイント返済」が挙げられています。
毎月の返済額は、そのときの借入残高で決まります。SMBCモビットの場合、最後に借りた直後の残高が10万円なら毎月4,000円、15万円なら6,000円で、残高が減れば毎月の返済額も下がる仕組みです(借入後残高スライド元利定額返済方式)。公式の返済額表は次のとおりです(2022年9月26日以降に契約した場合の表です)。
| 最後に借りた直後の残高 | 毎月の返済額 |
|---|---|
| 2万円 | 1,000円 |
| 5万円 | 2,000円 |
| 8万円 | 3,000円 |
| 10万円 | 4,000円 |
| 15万円 | 6,000円 |
毎月の設定額だけを払い続けると、返済期間が延びる分だけ利息の総額は増えます。
ただし4社とも、設定額より多めに返す方法があります。プロミスは「契約内容にもとづき設定されたご返済金額以上であれば、お客さまのご都合にあわせてご返済いただけます。」、アコムは「『各回のご返済金額』よりも多くご返済いただくことも可能です。」、SMBCモビットは「追加返済は、いつでも何度でも可能です。」と案内しているとおりです。アイフルも約定返済日より前の返済を「一部繰上返済」として受け付けています(口座振替の方は引落しとは別にATMや振込みで返済)。一括返済(完済)の方法はプロミス・アコム・アイフルの公式サイトに案内があります。
余裕のある月に繰上返済で元金を減らし、利息の総額を抑える使い方を契約の段階から想定しておきましょう。
残高スライド方式で毎月の返済額がどう決まるかは、返済方式の解説記事にまとめます。
注釈
※SMBCモビット公式の表(100万円まで10段階)から15万円までを抜粋。実質年率18.00%の場合の金額で、毎月の返済額には元金と利息の両方が含まれます。
SMBCモビット公式「返済日・返済額」(2022年9月26日以降に契約した場合の返済額表)
カードローンは家族や勤務先に原則バレない
審査と並んで初めての方が心配するのが、「家族や勤務先に知られないか」です。大手消費者金融4社は電話による勤務先への在籍確認が原則なし(アコムは100%なし)と公式サイトに明示しています。自宅への郵送物についても、Web明細などの設定で原則なしにできる旨を公式に案内している会社があります。
知られる可能性が残るのは、カードを郵送で受け取る場合と、返済が遅れて連絡が取れなくなった場合の2つです。どちらも、カードを発行しない申し込み方と、期日どおりの返済で避けられます。
審査の状況で勤務先へ電話することになっても、プロミス・アイフル・SMBCモビットは事前に本人の同意を得たうえで行うと公式に案内しており、知らないうちに電話がかかることはありません。なお申込者本人あての電話は4社ともかかってくることがありますが、これは勤務先への電話ではありません。
勤務先への在籍確認の電話は原則なし(アコムは100%なし)
勤務先に知られる主な経路は電話で、その電話にあたるのが在籍確認(申し込みで申告した勤務先に実際に在籍しているかを、貸金業者が確認する手続き)です。大手4社の公式サイトには、次のように記載されています。
- プロミス:「原則、勤務先にお電話はおこないません。プロミスでは、実際に98%のお客さまには電話での在籍確認を実施しておりません。審査の状況によりお電話する場合でも、お客さまの同意を得ずに実施することはございませんので、ご安心ください。」(原則電話の在籍確認なし)
- アイフル:「お申込みの際に自宅・勤務先へのご連絡は行っておりません。在籍確認が必要な場合でも、お客様の同意をいただかない限り実施いたしません。実際、99.1%のお客様には、 電話での在籍確認を実施しておりません。」「※調査期間: 2025年1月1日~2月28日 調査対象: WEBもしくは無人店舗でお申込み後、ご契約いただいたお客様」(原則電話の在籍確認なし)
- SMBCモビット:「原則、ご自宅やお勤め先へ確認のご連絡は行っておりません。」「※審査状況により確認が必要となる場合、事前にお客さまの同意を得た上でご連絡しますので、ご安心ください。」(原則電話連絡なし)
アコムだけは「一切いたしません」と言い切っています。
「勤務先への在籍確認のご連絡は一切いたしませんので、ご安心ください。」
引用:アコム公式「お申し込み時確認事項」
電話なしの割合を公表しているのはプロミス(98%)とアイフル(99.1%)で、このうち調査期間と対象まで公開しているのはアイフルです。では電話をしない場合、どうやって確認するのでしょうか。
| 会社 | 電話をしない場合の確認方法 |
|---|---|
| アコム | 書面や申告内容で確認(勤務先への電話は100%なし) |
| アイフル | 基本的に書類のみ |
| プロミス | 給与明細・源泉徴収票などの書類(社員証・雇用契約書も例に挙げている) |
| SMBCモビット | 審査状況で必要なときは事前に本人の同意を得たうえで連絡 |
個人事業主の方は、確定申告書などの書類のみで代用できるケースもあります。
銀行のカードローンは、審査の過程で勤務先に連絡が入ることがあります。例えば三菱UFJ銀行のバンクイックは、公式のよくある質問で「勤務先の確認や、申込内容に間違いがないかなどを確認するために、ご自宅および勤務先へ連絡する場合があります。」としています。大手4社以外(銀行や中小の消費者金融)に申し込む場合は、在籍確認の扱いをその会社の公式サイト(よくある質問)や窓口で個別に確認してください。
章のはじめに触れた本人あての電話について、アコムは「お申し込み時確認事項」で「お客さまご指定の連絡先(電話番号およびメールアドレス)に、ご連絡する場合がございます。」と記載しています。
実際の申込者の投稿でも、勤務先へ電話がきたという報告はありません。
注釈
【在籍確認の言及】大手4社の審査口コミ225件のうち、在籍確認・勤務先への連絡に言及があったのは18件で、そのうち勤務先へ電話がきたという報告は0件。※件数が少ないため参考値です。18件の内訳は、次のとおりです。
※残る207件は在籍確認に触れていない投稿で、電話の有無はわからないため0件には数えていません。
※母集団:お金ルポに投稿され、掲載されている大手4社(プロミス・アコム・アイフル・SMBCモビット)の審査口コミ225件(申込時期:2020年1月〜2026年4月/集計時点:2026年6月25日)。投稿者の自己申告に基づく参考値です。投稿するかどうかは人によって偏るため、各社の申込者全体の割合とは異なります。集計後も投稿は追加されるため、各社ページに表示される件数はこの記事の件数より多いことがあります。
| 投稿に書かれていた内容 | 件数 |
|---|---|
| 電話や在籍確認はなかった | 10件 |
| 本人あてに電話があり、書類の提出で勤務先への電話をなしにできた | 1件 |
| 書類で勤務先を確認された | 1件 |
| 審査に時間がかかった・落ちた理由として在籍確認を推測している | 5件 |
| 申し込みで勤務先を入力したという言及のみ | 1件 |
| 合計 | 18件 |
母数18件は多くありませんが、公式の方針と口コミの実態は食い違っていません。
- 申し込み月:
- 2020年1月
- 年齢:
- 40~49歳
- 職業:
- 正社員・公務員
- 年収:
- 300~400万円未満
- 勤続:
- 5~10年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
申し込みの翌日に電話がかかってきました。会社に電話をして、在籍確認をしたいとのことでしたが、源泉徴収票の提出で在籍確認をなしにしてもらえました。
2020年1月時点のアコムの例で、本人あての電話で会社への在籍確認を打診されたものの、源泉徴収票の提出で勤務先への電話はなしになっています。現在のアコムは勤務先への在籍確認の連絡を一切行わないと公式に明示しているため、この投稿は当時の運用の記録として読んでください。
在籍確認がどんな手続きで、どう進むのかは、次の記事にまとめています。
>>在籍確認とは?電話は本当にくる?大手4社の口コミ225件でわかった実態
郵送物なし・Web完結を選べる
家族に知られる主な経路である郵送物は、設定次第で原則なしにできます。会社ごとの案内は次のとおりです。
| 会社 | 郵送物についての公式の案内 | 但し書き |
|---|---|---|
| プロミス | 「Web明細」で登録すれば原則、書類を送らない | 支払に遅れて連絡が取れない場合は送ることがある |
| アコム | 希望すればカードも郵送されない | ー |
| アイフル | 「原則、郵送物は一切なし」 | 本人確認方法によっては郵送物が発生する場合がある |
| SMBCモビット | カードレス契約なら原則、自宅や勤務先への郵送物なし | 審査により郵送物が発生する場合がある |
郵送物が発生する例外は、先に挙げた2つです。1つ目はカードの発行を希望した場合で、契約書類やカードが自宅に郵送されるため、郵送物を避けたい方はカードを発行しないカードレスを選ぶのが前提です。2つ目は返済が遅れて連絡が取れない場合で、「郵送物なし」を保てるかどうかは期日どおりの返済を続けられるかにかかっています。
郵送物なしで使えるカードローンを横並びで比べたい方や、家族に知られないための具体的な手順を知りたい方は、次の記事が参考になります。
>>郵送物なしのカードローンおすすめ17選!家族にバレずにお金を借りるコツと方法
初めてのカードローンは借りすぎと延滞に注意
初めての方の注意点は、借りすぎないことと返済を遅らせないことの2つです。限度額の範囲で繰り返し借りられる便利さがそのまま借りすぎにつながりやすいため、先に対策を知っておきましょう。
借りすぎず返済計画を立てる
借りる金額は、利用限度額いっぱいではなく必要な金額だけにしてください。例えば限度額が50万円でも、今月足りないのが8万円なら借りるのは8万円にとどめ、残りの枠は使わずに残しておくのが基本です。
借りる前には、各社公式サイトの返済シミュレーションで毎月の返済額を試算し、収入から家賃や生活費を引いた残りで無理なく払えるかを先に確かめておきましょう。短期間で返せる見込みなら無利息期間のある会社を選んで期間内に返し切り、長くなりそうなら余裕のある月に繰上返済で元金を減らすと、利息を抑えられます。
なお金融庁の「貸金業法のキホン」でも、借りすぎを防ぐ仕組みとして総量規制が説明されています。
返済が遅れたときのリスク
返済が遅れると、次の3つのことが起こります。
返済が遅れると起こること
- 遅延損害金がかかる(4社とも実質年率20.0%。通常の金利より高い)
- 延滞の情報が信用情報機関に記録され、その後のクレジットカードやローンの審査に影響する場合がある
- 各社から電話・書面・SMSなどで連絡が来る場合がある
遅延損害金の利率は4社とも公式の貸付条件に明記されており(プロミス・アコム・アイフルは実質年率20.0%、SMBCモビットは20.00%と表記)、通常の上限金利である18.0%前後より高いうえ、遅れた日数分だけ日割りで上乗せされます。
信用情報への記録は、指定信用情報機関CICの説明によれば、クレジットやローンの「契約内容や支払状況、残高などの情報」として登録されるものです。延滞が残ると、その後に別のカードやローンを申し込んだときの審査に影響する場合があります。
返済が遅れそうなときは放置せず、期日前に連絡することが大切です。各社の窓口は次のとおりです。
- プロミスは公式サイトで「アプリやお電話などからご返済予定日をご登録ください。」と案内し、事情がある場合は返済期日前にプロミスコール(プロミスの電話窓口。0120-24-0365・ご利用中の方の相談は平日9:00〜18:00)へ連絡してほしいとしています。
- アイフルはアプリの「返済日の延期」から今月分の返済日を延ばす手続きができます(遅延損害金はかかります)。
- アコムは返済額の相談をアコム総合カードローンデスク(0120-629-215・平日9:00〜18:00)で受け付けています。
- SMBCモビットは、契約後の問い合わせ全般についてお問い合わせフリーコール(0120-24-7217・9:00〜18:00)が窓口です。
出典
指定信用情報機関CIC「情報開示とは」(クレジット情報として契約内容や支払状況が登録される)
金融庁「貸金業法のキホン」(借りすぎ・使いすぎへの注意喚起)
初めてのカードローンに関するよくある質問
カードローンはやめたほうがいいですか?
一律に避ける必要はなく、使い方次第です。利点は、急な出費に備えられることと、必要なときだけ日割りの利息で借りられることですが、手軽さから借入れが増えやすく、返済が長期化すると利息の総額が膨らむ点には注意が必要です。
目安になるのは、「毎月の返済額を決めてから借りる」「無利息期間・繰上返済を活用する」の2つを守れるかどうかです。実行できそうにないなら、今は借りない選択が自分を守ることになります。
年収300万円ならいくらまで借りられますか?
貸金業者からの借入れは、原則として合計で年収の3分の1までです。年収300万円なら100万円が目安になります。ここでいう年収は給与などの定期的な収入を指し、おまとめローンや借換えなど、この枠の対象外になる借入れもあります。
これは貸金業法第13条の2に基づく総量規制による上限で、すでに他社からの借入れがあれば、その残高分だけ枠が減る仕組みです。例えば他社に30万円の残高がある方なら、新たに借りられる余地は最大70万円です(※お金ルポ計算)。
ただし、この100万円は法律で決まる借入れの上限で、実際の利用限度額は各社の審査で個別に決まります。銀行のカードローンは総量規制の対象外(金融庁「貸金業法のキホン」も同じ説明です)ですが、その場合も銀行独自の審査で限度額が決まる点は変わらず、上限が自動的に高くなるわけではありません。借入残高の数え方の例外まで含めた総量規制の全体像は、審査の章「審査では信用情報と他社借入れを確認」で紹介した総量規制の解説記事で扱っています。
初めての場合、利用限度額はいくらになりますか?
利用限度額は各社の審査で個別に決まり、申し込みの前に確定額はわかりません。アコムは公式FAQで「契約極度額(借入限度額)はお客さまのお申し込み金額の範囲内でアコムが審査のうえ、決めさせていただきます。」としており、各社の商品概要に書かれているのは、その会社で設定できる限度額の最大値です。
上限の目安だけは先にわかります。貸金業者からの借入れは原則として合計で年収の3分の1まで(総量規制)なので、実際に使える枠はその範囲内に収まります(年収別の目安は前の質問のとおりです)。なお、クレジットカードのキャッシング枠を含めた借入方法の選び方は、次の記事で解説しています。
>>カードローンおすすめ30選!目的別と選び方で自分に合った借入方法を1658業者から厳選
初めての申し込みで審査に通らないのはどんな人ですか?
初めてかどうかにかかわらず、他社からの借入れが多い方や、収入が少ない・不安定な方は審査に通らないことがあります。
貸金業者には貸金業法第13条で返済能力の調査が義務づけられています。さらに同法第13条の2により、合計で年収の3分の1を超える貸付けは原則として行えません(総量規制)。そのため、すでに借入れが多い方は、残高を減らすことが先になります。
お金ルポの審査口コミでも、審査の実態の章で見たとおり、大手4社の審査落ち105件のうち他社借入れの多さを心当たりに挙げた投稿は16件、収入の少なさや不安定さを挙げた投稿は26件でした。いずれも、否決理由が非公開のなかで投稿者が挙げた心当たりを、投稿文をもとにお金ルポが分類した参考値です。通らなかったあとに何ができるかは、次の記事で整理します。
専業主婦・主夫や無職でも利用できますか?
本人に収入がない専業主婦・主夫の方や無職の方は、大手4社の申し込み条件に当てはまりません。4社とも本人に安定した収入がある方を条件にしており、SMBCモビットは公式FAQで「専業主婦/主夫の方はお申込いただけません。」と明記しています。アイフルでも、本人に収入のない専業主婦・主夫の方は原則としてキャッシングを利用できません。配偶者に収入がある場合の借入れ(配偶者貸付)は、扱っている貸金業者が限られています。
一方で、パート・アルバイトなどで本人に収入があれば申し込みできます。本人に収入がない場合の選択肢は今後の記事で取り上げる予定で、無職の方のクレジットカード審査の実態は次の記事で確認できます。
>>【通過事例を紹介】無職がクレジットカードを作るには?審査の実態とおすすめカードの選び方
審査なしのカードローンはありますか?
ありません。カードローンの利用には審査が必要です。
貸金業者には貸金業法第13条で返済能力の調査が義務づけられています。「審査なし」「誰でも借りられる」をうたう業者は、登録を受けていない違法業者の可能性があるため利用しないでください(貸金業法第11条は、無登録での貸金業の営業を禁止しています)。借入先が正規の業者かどうかは、金融庁の「登録貸金業者情報検索サービス」で確かめられます。
すでに借入先とのやり取りで困っている方や、違法業者かどうか判断がつかない方は、日本貸金業協会の貸金業相談・紛争解決センターに相談できます(0570-051-051/受付時間は9:00〜17:00で、土・日・祝休日・年末年始休業日を除きます)。
審査なしをうたう業者の見分け方と、審査が不安な方の正規の借入先の選び方は、次の記事で解説しています。
>>審査に必ず通るカードローンは?絶対に即日融資できるお金を借りる方法とは
初めてのカードローンは計画的に利用しよう
この記事の要点を振り返ります。
- カードローンは、限度額の範囲で繰り返し借りられる個人向けローンで、担保・保証人は不要
- 選ぶ軸は無利息期間・スピード・金利・使いやすさの4点。無利息期間は起算日の違い(アコム・アイフルは契約日の翌日から、プロミスは初回借入の翌日から※5)に注意
- 申し込み条件は年齢と本人の安定した収入。審査では信用情報と他社借入れが確認される
- お金ルポの審査口コミ225件では通過120件・審査落ち105件
- 大手消費者金融4社は電話による勤務先への在籍確認が原則なし(アコムは100%なし)
- 必要最小限の借入れと返済計画を心がける
申し込む前に決めておくことは、次の4つです。
- 借りる金額と毎月の返済額を決める(各社公式の返済シミュレーションで確認)
- 借入診断(各社公式サイトにある簡易診断。年収や他社借入額などを入力すると申し込みの目安がわかる)で自分が申し込めるかを確かめる
- 本人確認書類を用意する
- 無利息期間の起算日・融資スピード・金利を比べて1社を決め、Webから申し込む
借りたお金には返済の義務があり、貸金業者からの借入れは原則として年収の3分の1までです。貸付条件の確認をし、借りすぎに注意しましょう。そのうえで、気になる会社が見つかったら、自分と近い年収や雇用形態の方がどんな結果だったかを各社の審査口コミで確かめてから、申し込みを検討してください。
注釈
※5 プロミス:メールアドレス登録とWeb明細利用の登録が必要です。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。