
ゆうちょPayは、ゆうちょ銀行が提供するスマホ決済のサービスで、払うたびにゆうちょ口座から即時に引き落とされるコード決済です。そのゆうちょPayでの支払いは、2026年12月20日23時59分で終了予定です。
この記事では、2026年11月時点の公式情報をもとに、ゆうちょPayの代わりに使える8つの支払い方法を、使い方別に紹介します。
ゆうちょPayの代わりの選び方
- 払うたびに口座から引き落としたい人:Olive(オリーブ)のデビットをPayPayに登録
- ゆうちょ口座のままコード決済を使いたい人:PayPay・d払い・au PAY・メルペイにチャージ
- カードやスマホのタッチで払いたい人:ゆうちょデビット
- 口座の残高より先に払いたい月がある人:ワンバンク・バンドルカードの後払いのチャージ
- 払込票を払っていた人:ゆうちょ通帳アプリかPayB
残ったポイントの扱いと、12月20日までにやっておきたいことも紹介します。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
ゆうちょPayの代わりに使える支払い方法8つを比較
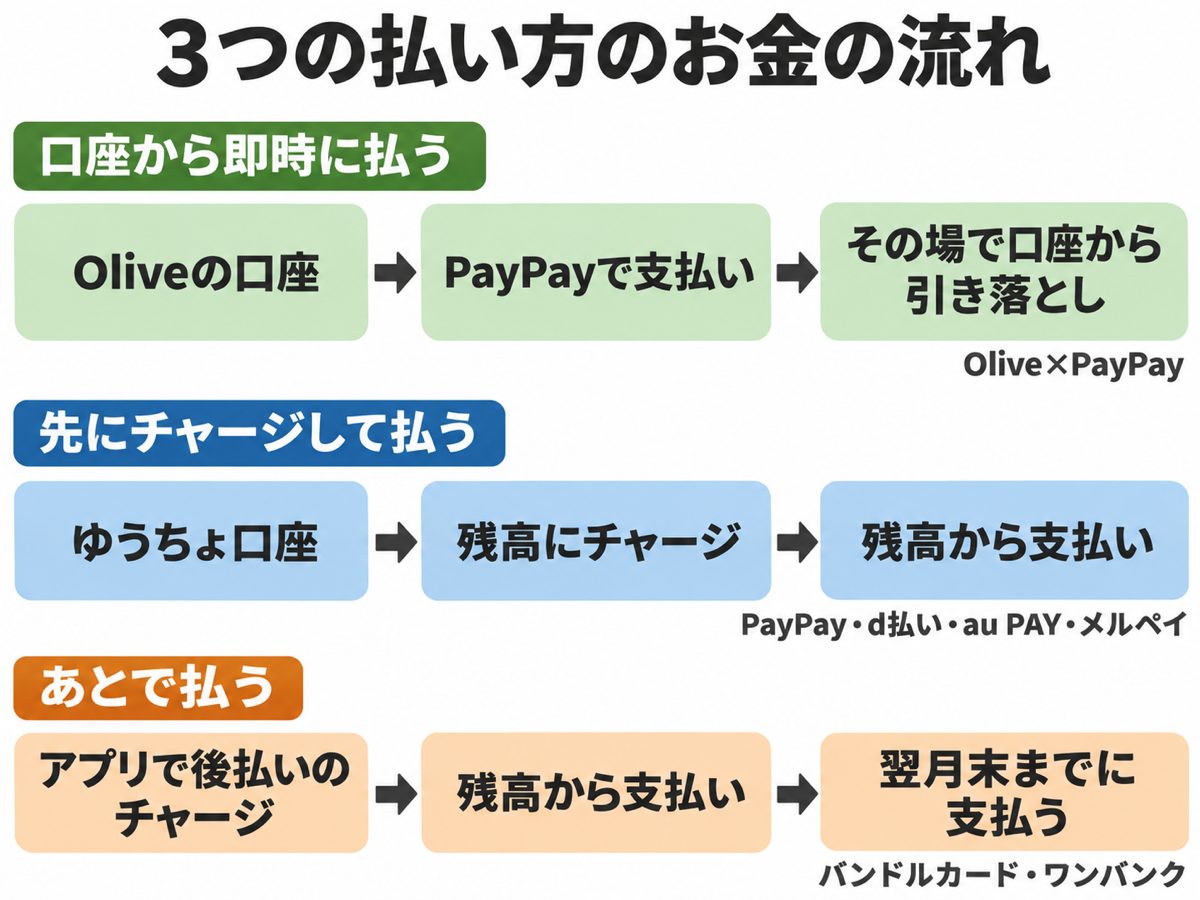
ゆうちょPayと同じく、コードを見せて払うたびに口座から引き落とされる使い方を続けるなら、OliveのデビットをPayPayに登録する方法が一番近い形です。
ゆうちょ口座のまま使いたいなら、ゆうちょ口座を登録できるコード決済かゆうちょデビット、口座の残高より先に払いたいならワンバンクかバンドルカードが選択肢です。
| 支払い方法 | 払い方 | 使える場所 | ゆうちょ口座とのつなぎ方 | お店で払えるまでの目安 |
|---|---|---|---|---|
| Olive(Oliveフレキシブルペイ。PayPayに登録) | 口座から即時に引き落とし | PayPayのお店・Visaのお店 | 毎月の定額自動入金でOliveの口座へ移す | 口座開設とデビットの利用開始のあと |
| PayPay・d払い・au PAY・メルペイ | 残高にチャージ | 各コード決済のお店 | ゆうちょ口座を登録してチャージ | 本人確認が済めばすぐ |
| ゆうちょデビット | 口座から即時に引き落とし | Visaのお店 | ゆうちょ口座から直接 | 申込から約2週間 |
| ワンバンク | 残高にチャージ(後払いのチャージあり) | Visaのお店 | 専用口座への振込でチャージ | アプリの登録後すぐ(スマホのタッチ決済に登録) |
| バンドルカード | 残高にチャージ(後払いのチャージあり) | Visaのお店 | ゆうちょ銀行ATMのペイジーでチャージ | アプリの登録後すぐ(iPhoneはリアルカードの到着後) |
出典:各社公式サイト(2026年11月時点)
※ワンバンクとバンドルカードの後払いのチャージには審査と手数料があります(例:1万円で510円)。
※バンドルカードのリアルカードは発行料が300円か400円かかり、発送が遅れることがあります。
年会費
永年無料
※一般ランクのみ
還元率
0.5~20.0%
※
国際ブランド

ご注意事項
※¹ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※² ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
いつものお店で使えるかは、レジの表示か各社の店舗検索で確かめておきましょう。
注釈
※8つとも年会費は無料です(Oliveは一般の場合)。
※Oliveは、18歳以上(高校生を除く)の人は、デビットを使い始めるとクレジットカードの審査も始まります。
※ゆうちょデビットは、キャッシュカード一体型のJP BANKカードを持っている場合、先に解約が要るため、届くまで通常より日数がかかります。
スマホのコード決済を続ける方法(Olive×PayPay・ゆうちょ口座からチャージ)
払うたびに口座から引き落とされる今の使い方を続けるなら、OliveのデビットをPayPayに登録して「直接払い」にするのがおすすめです。
OliveのデビットをPayPayに登録する場合は、三井住友銀行の口座を新しく作り、ゆうちょ口座から毎月決まった額を移しておく形です。
ゆうちょ口座のまま使いたい場合は、PayPayかd払いにゆうちょ口座を登録します。自動チャージにしておけば、毎回チャージしなくてもコードを見せて払えます。
OliveとPayPayの組み合わせにするか、ゆうちょ口座からチャージするかは、支払い用の口座を新しく持ってもよいかで選ぶとよいでしょう。
PayPayは2026年9月から、PayPayカードと一部の三井住友カード以外のクレジットカードで直接払えなくなりました。Oliveのカードは、デビットのままでも引き続きPayPayで直接払える対象です。
OliveのデビットをPayPayに登録すると変わる3つのこと
OliveのデビットをPayPayに登録するメリットは、チャージせずに払えること、ゆうちょ口座を残せること、使いすぎを防ぐ仕組みがあることの3つです。
チャージせずにPayPayで払える
Oliveのデビットを登録したPayPayで払うと、そのたびにOliveの口座から即時に引き落とされます。
口座から即時に払えて、チャージが要らず、コードを見せて払えるというゆうちょPayの使い方を、PayPayでそのまま続けられます。
ゆうちょ口座を残したまま使える
メインのゆうちょ口座はそのままにして、定額自動入金で毎月決まった額をOliveの口座へ移せます。手数料は無料です。
Oliveの口座は、支払い専用の口座として使う形です。定額自動入金で1回3万円以上を入れ、アプリの「選べる特典」で給与・年金受取特典を選んでおくと、給与の受け取り口座にしなくても毎月200ポイントの対象になります。一般のOliveで選べる特典は1つなので、コンビニATMの手数料無料などとはどちらか1つです。
使いすぎを防ぐ仕組みがある
Oliveのデビットは、1回・1日・1か月ごとに0〜200万円の範囲で利用上限を設定できます。
使うたびの通知や、月の利用額が決めた額を超えたときの通知もあり、残高と明細はアプリで確認できます。ゆうちょPayの上限設定や残高確認の代わりとして使えるでしょう。
このほか、Oliveのデビットで払うと0.5%のVポイントが付きます。PayPayで払った分にPayPayポイントは付かず、対象のコンビニ・飲食店での上乗せもPayPay経由の支払いは対象外です。
Visaが使えるお店やネットショップでも、同じ口座から払えます。ゆうちょPayで払えたのは、お店と対象の払込票でした。
三井住友銀行のATMは入出金が無料で、他行への振込も月3回まで無料です。ただし、OliveのカードでゆうちょATMを使うと、220円か330円の手数料がかかります(2026年11月時点)。
一般のOliveは年会費が無料です。新しく申し込む人向けの特典は条件と期間が変わるため、Oliveの詳細ページで確かめてください。
Oliveで払えるようになるまでの手順と日数
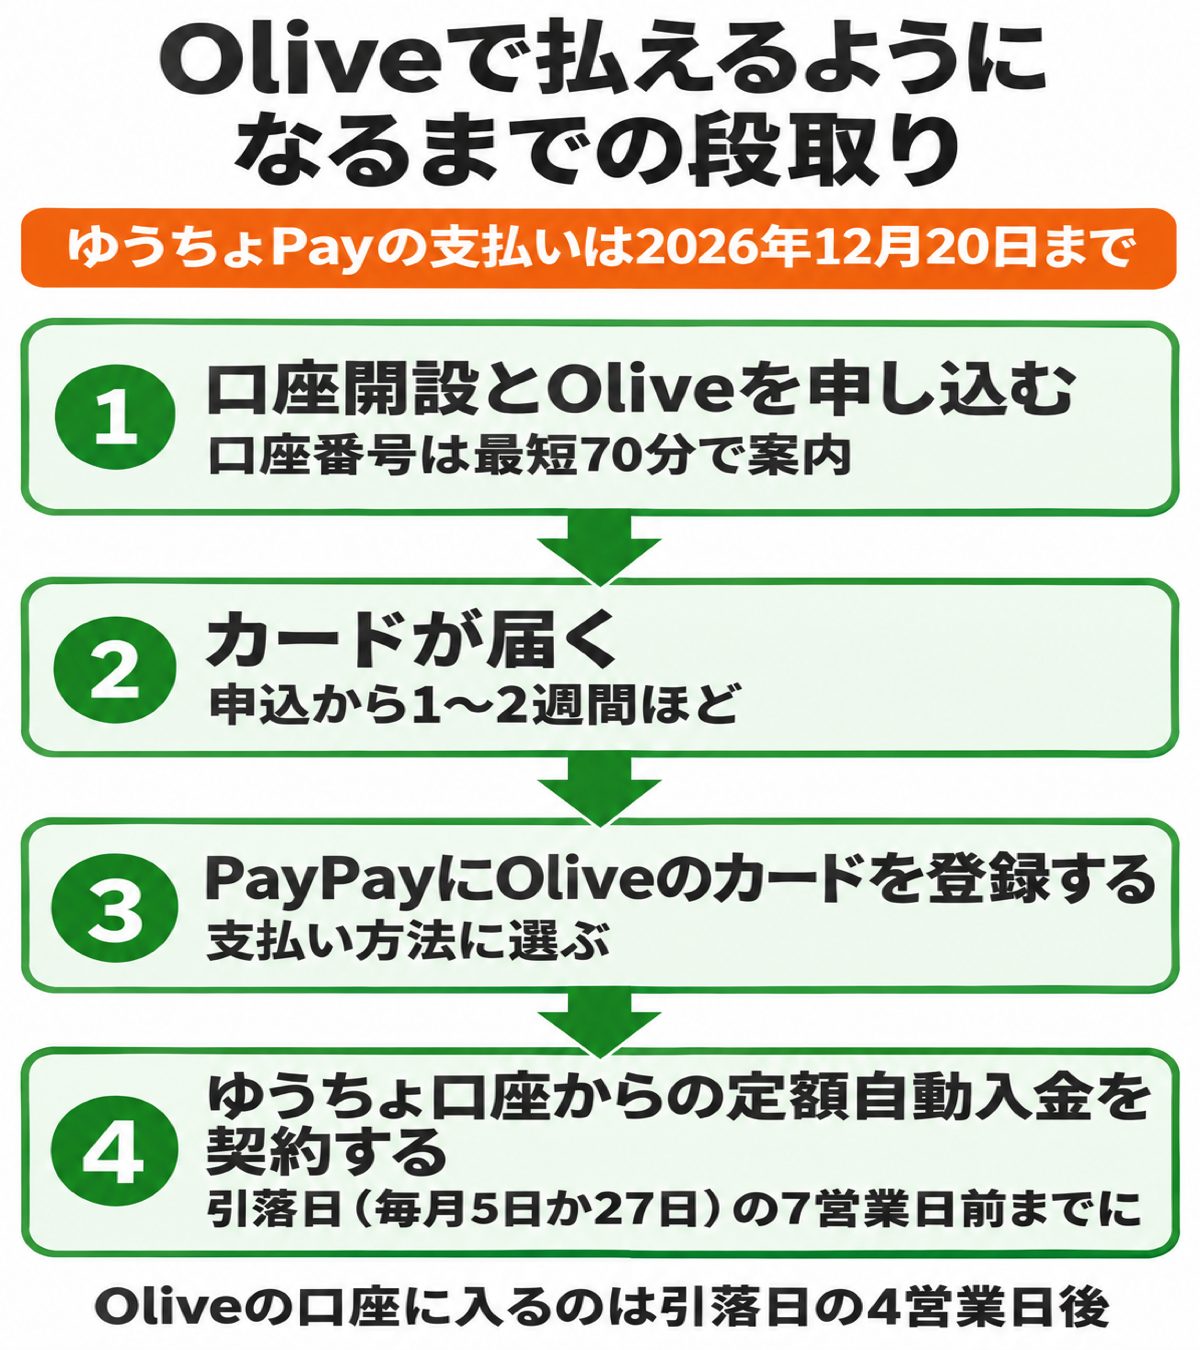
Oliveで払えるようになるまでには、口座開設、PayPayへの登録、定額自動入金の契約の3つの手順があります。口座番号は最短70分で案内され、カードが届くまでは申込から1〜2週間ほどです。
- 三井住友銀行の口座開設とOliveを申し込む(アプリで新しく口座を開くにはマイナンバーカードが要ります。15歳未満または中学生は店頭で申し込みます)
- デビットが使えるようになったら、PayPayにOliveのカードを登録して支払い方法に選ぶ(ネットでの本人確認=3Dセキュアの認証があります)
- ゆうちょ口座からの定額自動入金を契約する(1万円以上、1,000円単位)
三井住友銀行は2026年10月23日から、本人確認書類の画像を送る方法での申込を停止しています。
定額自動入金の引落日は毎月5日か27日で、Oliveの口座に入るのはその4営業日後です。引落日の7営業日前までに契約を済ませる必要があります。
12月20日までに使い始めるには、定額自動入金の契約を11月26日までに済ませましょう(12月7日に引き落とされ、11日にOliveの口座に入ります)。間に合わなくても、終了後はPayPayにゆうちょ口座からチャージしてつなぎ、Oliveが使えるようになってから切り替えられます。
定額自動入金が間に合わない場合は、ゆうちょ通帳アプリのことら送金(スマホのアプリで口座どうしに少ない額を送れる仕組み。手数料無料・1回10万円まで・月5回まで)でOliveの口座へ移す方法もあります。ただし、ことら送金で入れたお金は200ポイントの特典の対象になりません。
18歳以上(高校生を除く)の人は、クレジットカードの申込を外せません。デビットの利用を始めると、同時にクレジットの審査が始まります。
審査の結果にかかわらず、デビットだけで使うことも可能です。審査の結果はメールで届きます。
ゆうちょ銀行のATMをよく使う人や、口座を増やしたくない人には、Oliveは向いていません(OliveのカードでゆうちょATMを使うと1回220円か330円かかります)。下で紹介する、ゆうちょ口座からチャージできるコード決済か、ゆうちょデビットを選ぶとよいでしょう。
クレジットモードも使いたい人は、お金ルポの審査口コミを参考にしてみてください。Oliveフレキシブルペイ(一般)の審査口コミは333件で、通過は310件(93%)でした。
注釈
※クレジットモードの審査の口コミで、デビットだけで使う場合は関係ありません。投稿者の申告を全期間で集計したもので、審査に通る確率を示すものではありません(2026年11月時点)。
年会費
永年無料
※一般ランクのみ
還元率
0.5~20.0%
※
国際ブランド
ご注意事項
※¹ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※² ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
ゆうちょ口座からチャージできるコード決済(PayPay・d払い・au PAY・メルペイ)
PayPay・d払い・au PAY・メルペイは、ゆうちょ口座を登録して残高にチャージできます。銀行口座からのチャージに手数料はかかりません。
払うたびに口座から引き落とされるのではなく、先に残高へ入れておいて、その範囲で払う形です。
ゆうちょ口座を登録する前に、それぞれのアプリで本人確認が必要です。本人確認が済めば、ゆうちょ口座からチャージして使えます。
4社のどれにするかは、普段ためているポイントや、よく行くお店で使えるかで選ぶとよいでしょう。
PayPayは払うときに残高が足りないと、d払いは残高が決めた額を下回ると、ゆうちょ口座から自動でチャージする設定ができます。au PAYは、ゆうちょ口座を自動チャージには使えません。
使いすぎが心配なら、自動チャージを使わず、1か月にチャージする額を決めておく方法もあります。
カードやスマホのタッチで払う方法(Olive・ゆうちょデビット)
ゆうちょ口座から直接払い、口座を増やしたくないならゆうちょデビット、PayPayの支払いと同じ口座にまとめたいならOliveがおすすめです。
Oliveのデビットは、カードのVisaのタッチ決済のほか、Apple PayやGoogle Payに登録してスマホでも払え、PayPayに登録した分と同じ口座から引き落とされます。対象のコンビニ・飲食店でスマホのVisaのタッチ決済で払うと、還元率は1.5%です(iDやカード本体のタッチは対象外です)。
ゆうちょ口座から直接払いたい人や、口座を増やしたくない人には、ゆうちょデビットという選択肢もあります。
ゆうちょデビットは、ゆうちょ口座から即時に引き落とされるVisaのデビットカードで、チャージは要りません。Visaのお店のほか、タッチ決済・Apple Pay・Google Payでも使えます。
年会費は無料、申し込めるのは15歳以上(中学生は除く)で、カードが届くまでは申込から約2週間が目安です。ただし、キャッシュカード一体型のJP BANKカードを持っている人は、先に解約して新しいキャッシュカードが届いてから申し込む形になるため、通常より日数がかかります。
PayPayで登録したカードから直接払えるのは、PayPayカードと三井住友カードの対象カードだけで、ゆうちょデビットは入っていません(2026年11月時点)。コード決済も1枚で済ませたい人は、Oliveのほうが向いています。
口座の残高より先に払える後払いのチャージ(ワンバンク・バンドルカード)
Visaのプリペイドカードのワンバンクとバンドルカードは、後払いでチャージして先に使い、あとで払えるのが特徴です。ゆうちょPayは口座の残高の範囲でしか払えませんでした。
後払いのチャージには審査と手数料があり、支払いの期限はチャージした月の翌月末。遅れると延滞料がかかります。
1万円を後払いにすると手数料が510円かかるので、お金が足りない月だけ使うのがよいでしょう。
ゆうちょ口座から通常のチャージをする方法もあります。ワンバンクは、専用口座への振込か、ペイジー(ATMで番号を入れて払う仕組み)に対応した銀行ATMからチャージでき、ATMからなら手数料は0円です。ただし、振込の場合は振込元の銀行の手数料がかかることがあるので注意してください。
バンドルカードは、ゆうちょ銀行ATMのペイジーから手数料無料でチャージできます。
バーチャルカードはネット専用です。お店で使うには、ワンバンクはApple PayかGoogle Payに登録し、バンドルカードは対応するAndroidのGoogle Payに登録します(iPhoneはリアルカードが届いてから)。
ワンバンクのあとばらいチャージの使い方
あとばらいチャージは、ワンバンクのアプリから申請し、セブン銀行の審査のあとチャージされ、あとで払う仕組みです。
| 項目 | あとばらいチャージ |
|---|---|
| 申し込める額 | 3,000〜50,000円の範囲で人ごとに決まる |
| 手数料 | 申請額で510〜1,830円 |
| 支払い期限 | チャージした月の翌月末まで |
出典:ワンバンク公式サイト(2026年11月時点)
審査は申請のたびに行われ、カードの発行とは別です。
お金ルポには、あとばらいチャージの審査が数分で終わったという声もありました。
※口コミは投稿者の申告です(2026年11月時点)。
- 申し込み月:
- 2026年3月
- 年齢:
- 30~39歳
- 職業:
- 正社員・公務員
- 年収:
- 600~700万円未満
- 勤続:
- 5~10年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
クレカの審査に落ちた経験がありますが、ワンバンクの「あとばらいチャージ」は数分で可決されました。 審査といっても、アプリで本人確認(eKYC)を済ませるだけ。最初は3,000円からのスタートでしたが…
後払いの詳しい使い方や審査は、ワンバンクの後払いの記事も参考にしてください。
注釈
※手数料は3,000〜10,000円で510円、11,000〜20,000円で815円、21,000〜30,000円で1,170円、31,000〜40,000円で1,525円、41,000〜50,000円で1,830円です。

- 最短5分!審査不要で登録完了
- バーチャルカードは最短1分で発行可能
- 「あとばらいチャージ」で最大5万円まで後払い可能
- 入金日から翌月末までなら、いつでも後払い代金の支払いOK
- あとばらいチャージの利用には本人確認が必須
- 登録時のアンケートは「あとばらいチャージでお買い物」を選択

紹介コードの入力で300円プレゼント!
紹介コード:B43C85S94
バンドルカードのポチっとチャージの使い方
ポチっとチャージは、バンドルカードのアプリから後払いでチャージし、あとで払う方法です。セブン銀行が提供していて、満18歳以上が使え、所定の審査があります。
| 項目 | ポチっとチャージ |
|---|---|
| 申し込める額 | 3,000〜50,000円の範囲で人ごとに決まる(1,000円単位) |
| 手数料 | 申請額で510〜1,830円 |
| 支払い期限 | チャージした月の翌月末まで |
出典:バンドルカード公式サイト(2026年11月時点)
分割払いはできません。バンドルカードのカード自体は、クレジットカードのような審査なしで発行できます。リアルカードの発行料は300円か400円です。
お金ルポには、ポチっとチャージの審査が申込から10分ほどで終わったという口コミがあります。
※口コミは投稿者の申告です(2026年11月時点)。
- 申し込み月:
- 2025年10月
- 年齢:
- 20~24歳
- 職業:
- 派遣・契約社員
- 年収:
- 300~400万円未満
- 勤続:
- 3~5年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
申込みから10分ほどでポチッとチャージ可決しました。ただ手数料が高いのがネックかなと クレカ持てない人にはオススメです。
ほかのプリペイドカードも比べたい人は、バンドルカードに似たアプリの記事も参考にしてください。
注釈
※手数料は3,000〜10,000円で510円、11,000〜20,000円で815円、21,000〜30,000円で1,170円、31,000〜40,000円で1,525円、41,000〜50,000円で1,830円です。
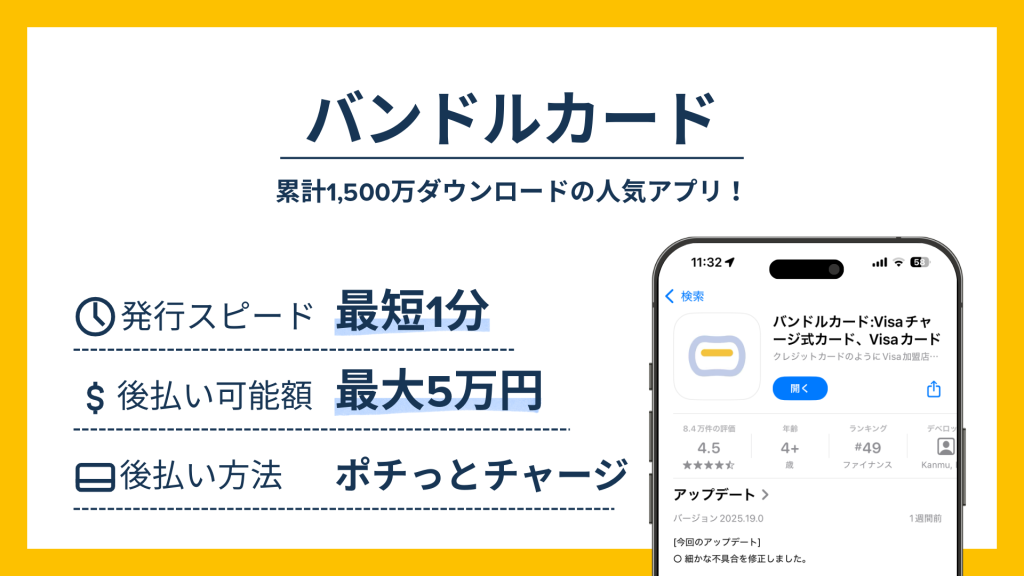
- 最短1分バーチャルカードが即時発行!
- 「ポチっとチャージ」で最大5万円まで後払い可能
- 入金日から翌月末までなら、いつでも後払い代金の支払いOK
- ポチっとチャージの利用には年齢確認、電話番号、メールアドレスの確認が必須
- 登録に必要なのは電話番号、生年月日、性別、お住まいの地域だけ
以下の招待コードを入力で残高200円もらえる!
dxnd82
注釈
※未成年の利用は保護者の同意が必要です。
※ ポチっとチャージは、満18歳以上の方が利用規定に同意のうえご利用いただけます(年齢確認あり)
※ ポチっとチャージは、株式会社セブン銀行が提供しているサービスです(手数料・審査あり)
ゆうちょPayはいつまで使える?
ゆうちょPayで支払いと新規登録ができるのは、2026年12月20日23時59分まで。コードの表示は、12月20日23時55分以降はできなくなります。
新しく登録した口座は、設定から24時間たたないと支払いに使えません。12月19日23時55分以降に登録した口座は、支払いに使えないまま終了となります。
| 日付 | 起きること |
|---|---|
| 2025年12月15日 | 終了の発表 |
| 2026年12月20日 23時59分 | 支払いと新規登録の終了 |
| 2027年2月下旬以降 | 残ったポイントをゆうちょ口座へ入金 |
| 2027年3月20日 23時59分 | アプリ(利用履歴の確認など)の終了 |
出典:ゆうちょ銀行「ゆうちょPayの終了について」(2026年11月時点)
残ったゆうちょPayのポイントはどうなる?
自分で退会しなければ、残ったポイントは1ポイント1円でゆうちょ口座へ入金されます。申込は要りません。
対象は2027年1月31日時点の残高のうち、有効期限が2026年12月21日以降の分です。入金は2027年2月下旬以降の予定です。
退会の手続きは銀行側で行われます。自分で退会したり、登録したゆうちょ口座を解約したりすると、入金されない場合があります。
有効期限が2026年12月20日までのポイントは入金の対象外です。支払いでもらうポイントの有効期限は月末なので、2025年11月にもらったポイントは2026年11月30日で切れます。期限はアプリで確かめ、それまでに使い切りましょう。
ゆうちょPayの終了についてよくある質問
ゆうちょPayはなぜ終了するの?
ゆうちょ銀行は、市場環境の変化や決済サービスの多様化で、銀行のサービスとしての特色を十分に生かせなかったことと、利用状況を理由に挙げています。ゆうちょ口座そのものが使えなくなるわけではありません。
ゆうちょPayが終わるとゆうちょ口座のお金はどうなる?
ゆうちょ口座のお金はそのまま残ります。ゆうちょPayの終了で口座が解約されるという案内はなく、残高はゆうちょ通帳アプリで確認できます。
楽天ペイにゆうちょ口座は登録できる?
2026年11月6日時点の楽天キャッシュの銀行チャージの対応一覧に、ゆうちょ銀行はありません。楽天ペイを使うなら、ほかの対応銀行やセブン銀行ATMなどからチャージしましょう。
ゆうちょPayで払っていた払込票はどう払う?
ゆうちょ通帳アプリの対応する支払い方法か、PayB対応の払込票ならPayB(払込票のバーコードをスマホで読んで払うアプリ)で払えます。Oliveなどの代わりの支払い方法では、同じ払込票を払えるとは限りません。
まとめ
ゆうちょPayの代わりは、使い方に合わせて選ぶのがおすすめです。口座から即時に払いたいならOliveのデビットをPayPayに登録、ゆうちょ口座のまま使うならPayPayなどにチャージ、タッチで払うならOliveかゆうちょデビット、口座の残高より先に払いたい月はワンバンクかバンドルカードの後払いのチャージが向いています。
12月20日までにやっておきたいことは次のとおりです。
- 2025年11月にもらったポイントは、11月30日までに使い切る
- Oliveは早めに申し込み、定額自動入金の契約を11月26日までに済ませる
- ゆうちょデビットは12月上旬までに申し込む
- ゆうちょPayは自分で退会しない(残ったポイントが口座に入らなくなる場合があります)
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。