
「申し込みブラック」は、短期間にカードやローンへ複数申し込み、申込情報が重なった状態を指す俗称です。何件から該当するかという共通の基準は公表されておらず、複数申し込んだからといって必ず審査に落ちるわけではありません。
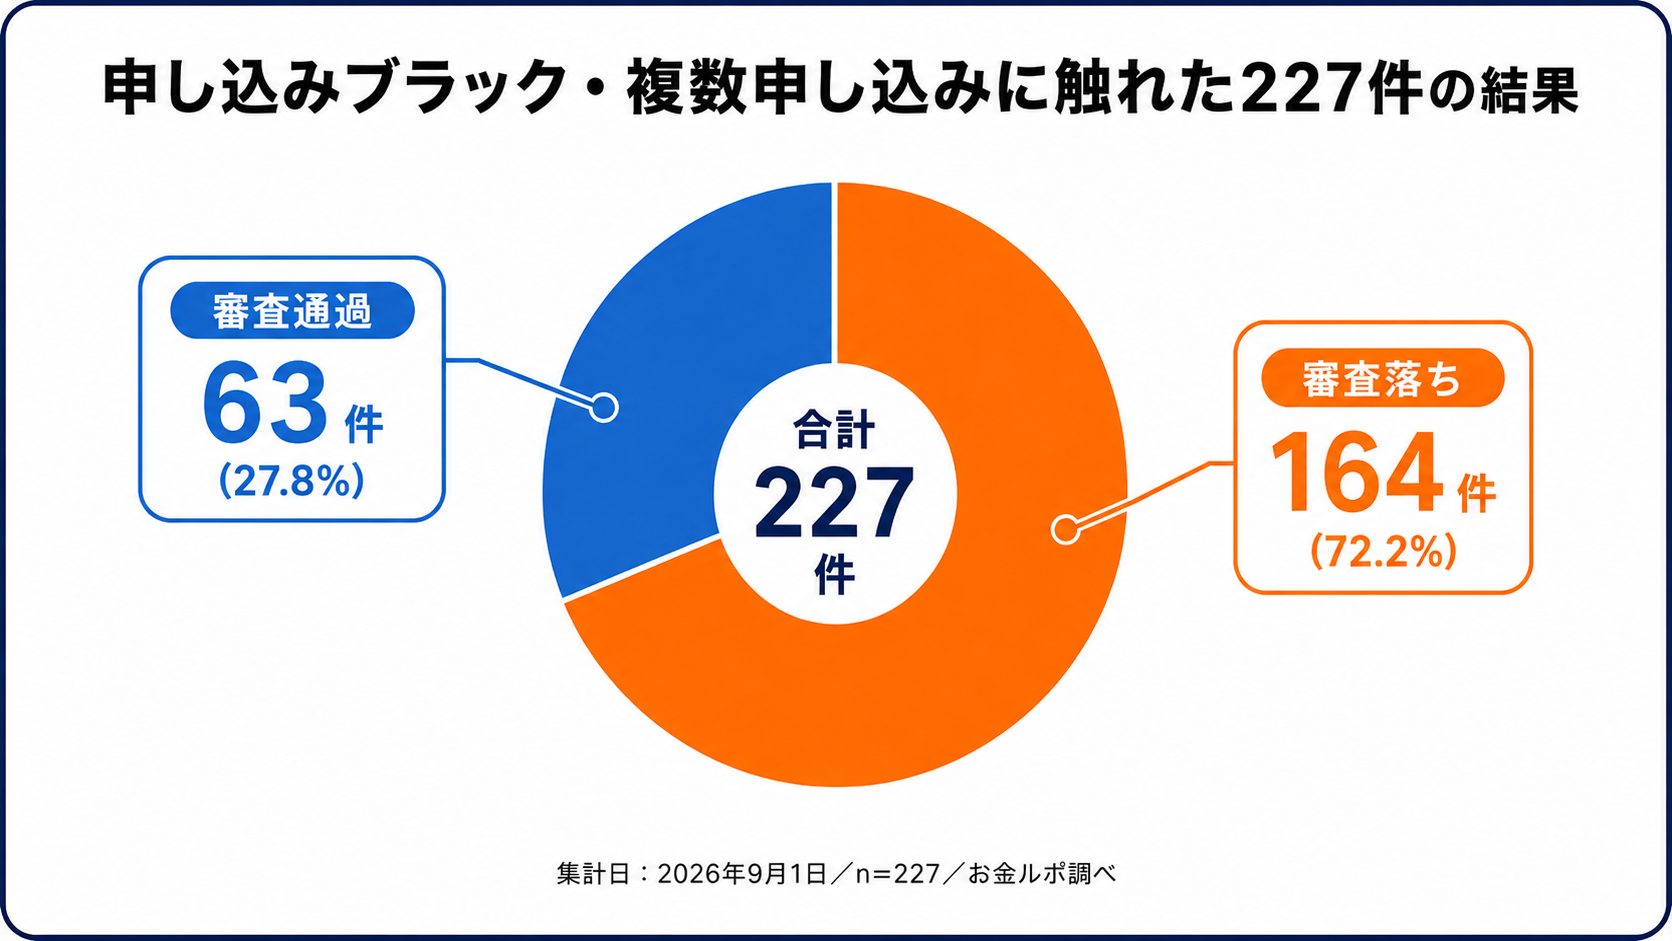
お金ルポの審査口コミでは、複数申し込みに触れた227件のうち63件が通過し、164件は審査落ちでした。
申込情報が残る期間は、最後の申込日から一律に半年ではなく、1件ごとの照会日から約6ヵ月が目安です。審査に落ちた直後に次々と申し込むのは避け、まずは信用情報を本人開示して、残っている申込情報と消える時期を確かめましょう。
この記事では、次の内容を解説します。
- 申し込みブラックと「ブラックリスト」の違い
- 複数申し込みに触れた審査口コミ227件の結果
- 申し込みブラックは何件からか
- 申込情報はいつ消えるか
- 開示結果で申込状況を確かめる欄
- 次の申し込みまでに整理すること
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
申し込みブラックとは?短期間に複数社へ申し込んだ状態を指す
「申し込みブラック」は正式な金融用語ではなく、短期間に何社も申し込んだ状態を指して使われるようになった言葉です。審査基準は金融機関ごとに異なり、公開もされていないため、申込情報が並んでいるというだけで審査に落ちるとは限りません。
まずは申し込みが金融機関に伝わる仕組みと、「ブラックリスト」との違いを見ていきます。
信用情報には申し込みの事実も登録される
クレジットカードやローンに申し込むと、契約したかどうかに関係なく、金融機関が信用情報を照会した事実が記録に残ります。信用情報とは、申し込みや契約、支払いの状況をまとめた個人の記録です。
CICは申込情報、クレジット情報、利用記録などに分けて管理しており、申込情報には照会日や商品名、契約予定額、照会会社名などが載ります。申込情報は申し込んだだけでも残るため、短い期間に申し込みを重ねれば申込情報がいくつも並びます。
申込情報から契約、そして支払いの実績へと記録が積み上がる流れは、以下の記事で詳しく解説しています。
>>【口コミ237件】クレヒスの作り方|申し込み・契約・支払いで記録がつく流れを解説
申し込みブラックと「ブラックリスト」は別物
申し込みブラックは、短期間に何件も申し込んだ状況を表す言葉です。一方、ブラックリストと呼ばれるのは、長期の延滞や債務整理といった情報が信用情報に登録されている状態を指します。ブラックリストという名簿が実在するわけではなく、正式な用語でもありません。
両者の違いは、記録される内容と登録される期間にあります。申込情報の場合、記録されるのはおもに「申し込んだ」という事実で、残るのは照会日からおよそ6ヵ月です。延滞や債務整理の場合は記録される内容そのものが異なり、信用情報に年単位で残ります。
呼び名は似ていても、申し込みブラックとブラックリストはまったく別のものといえます。事故情報がいつ消えるのかについては、以下の記事をご覧ください。
>>【債務整理経験の口コミあり】ブラックリストはいつ消える?5~7年の目安と確認方法を解説
【口コミ227件】申し込みブラック・複数申し込みに触れた審査口コミを調べてわかったこと
お金ルポに寄せられたクレジットカードとカードローンの審査口コミを調査したところ、「申し込みブラック」と明記された投稿や、短期間・同時期の複数申し込みに触れた投稿は227件でした。
審査結果は、審査通過63件(27.8%)、審査落ち164件(72.2%)です。
お金ルポの口コミ一覧では、条件を選んで実際の投稿を探せます。
注釈
※本データはお金ルポに寄せられた審査口コミ(自己申告)を集計したものです。投稿者の属性に偏りがある可能性があり、各社が公表する全申込者の通過率とは異なります。ここでの通過率は、通過件数を通過と審査落ちの合計件数で割ったものを指します。また、複数申し込みが審査結果の原因だったことを示すものではありません。(集計日:2026年9月1日時点/n=227)
複数申し込みがありながら審査を通過した例
ここでは、申し込みを重ねながら審査を通過したという投稿の一つを紹介します。
ポイント目的で結構な多重申込(半年以内に7枚)でしたが通過しました。日曜日の夕方申込で2時間ほどで通過メールがきました。
半年以内に7枚申し込んだ状態でも、審査を通過した事例です。複数申し込みがあれば一律に審査落ちになるわけではない一例といえます。
ただし、申込件数だけで審査結果が決まるわけではないため、参考として捉えましょう。
複数申し込みを審査落ちの心当たりに挙げた例
一方で、口コミのなかには申し込みが重なったことを自分で振り返っている投稿もあります。
即日否決のメールが届きました。マルエツで良く買い物をするので、少しでもお得になればと思い、申込みました。この月は他に3枚申込んでおり、多重申込みとなってしまったため否決となったのだと思います。
この投稿者は、同じ月にほか3枚申し込んだことを審査落ちの心当たりとして挙げています。一方、前の投稿では半年以内に7枚申し込み、審査を通過しています。
どちらも個別の体験談であり、申込件数だけで審査結果が決まったとはいえません。
申し込みブラックは何件から?審査への影響も解説
「申し込みブラック」は正式な金融用語ではなく、審査基準も金融機関ごとに違います。金融機関に共通する「何件から」という基準は公表されていません。件数だけで「もう通らない」「ここまでは安全」と判断することはできません。
ここからは、よく挙がる目安と、お金ルポの口コミで確認できた結果を見ていきましょう。
「1ヵ月に3社まで」が目安として語られる理由と、その限界
申し込みブラックについては「一般的には1ヵ月に3社までの申込みが限度」といわれることがあります。短期間の申し込みは、信用情報に記録が重なって残るためです。ただし、この数字は信用情報機関や金融機関が公表した審査基準ではありません。アイフルも、何ヵ月以内に何社申し込むと申し込みブラックになるかを明言するのは難しいとしたうえで、この目安を紹介しています。
信用情報機関が公開しているのは申込情報の登録項目や保有期間であって、審査に落ちる件数のラインではないのです。お金ルポで複数申し込みに触れていた227件のうち、申込件数が書かれていた84件を申込件数帯ごとにまとめました。
| 申込件数帯 | 審査通過 | 審査落ち |
|---|---|---|
| 1~2枚・件 | 6件 | 8件 |
| 3~5枚・件 | 9件 | 23件 |
| 6枚・件以上 | 21件 | 17件 |
この表は、申込期間や投稿者の属性をそろえた比較ではありません。1~2枚・件は14件と少ないため参考値です。6枚・件以上で通過のほうが多いのも、件数が多いほど通りやすいという意味ではありません。申込件数を書き込むかどうかは投稿者によって違い、件数帯ごとの比較には偏りがあります。どの件数帯にも通過と審査落ちの両方があり、この集計から一律の審査基準は読み取れません。
申し込みブラックでも審査は通る?一律に落ちるとは限らない
申し込みブラックとみられる状態でも、一律に審査落ちとなるわけではありません。実際に寄せられた口コミ227件のうち、164件は審査に落ちていますが、63件は審査を通過しています。
通過した63件の投稿内容と、投稿時に選ばれた属性(自己申告)は次のとおりです。
- 申し込み件数を具体的に読み取れた36件のうち、6枚・件以上:21件
- 正社員・公務員で、信用情報が「良好(延滞経験なし)」:26件
- 個人事業主・自営業で、信用情報が「良好(延滞経験なし)」:11件
ただし、各社の詳しい審査基準は公開されておらず、申し込み件数の多寡だけで審査結果を予測することはできません。申し込みブラックでも審査に通る金融機関やカード会社を挙げたり、ランキングにしたりできないのは、そのためです。
審査基準は各社で異なる前提で考えておきましょう。
申し込みブラックはいつ消える?申込情報の登録期間と確認方法
申込情報はいつまでも残るわけではなく、一定の期間が過ぎれば消えます。信用情報を扱うCIC、JICC、KSCでは期間の決め方が少しずつ違うため、順に見ていきましょう。
| 信用情報機関 | 申込情報が残る期間 |
|---|---|
| CIC | 照会日から6ヵ月間 |
| JICC | 照会日から6ヵ月以内 |
| KSC | 照会日から1年を超えない期間(金融機関に提供するのは6ヵ月を超えない期間まで) |
KSCでは、本人開示なら1年分まで確認できます。
そのため、申し込み後の審査で見られる記録は、照会日からおよそ6ヵ月が目安となります。
申込情報は「最後の1件から6ヵ月」ではなく1件ごとに消える
申込情報の保有期間は最後に申し込んだ1件から半年と決めつけず、それぞれの照会日を目印にしましょう。
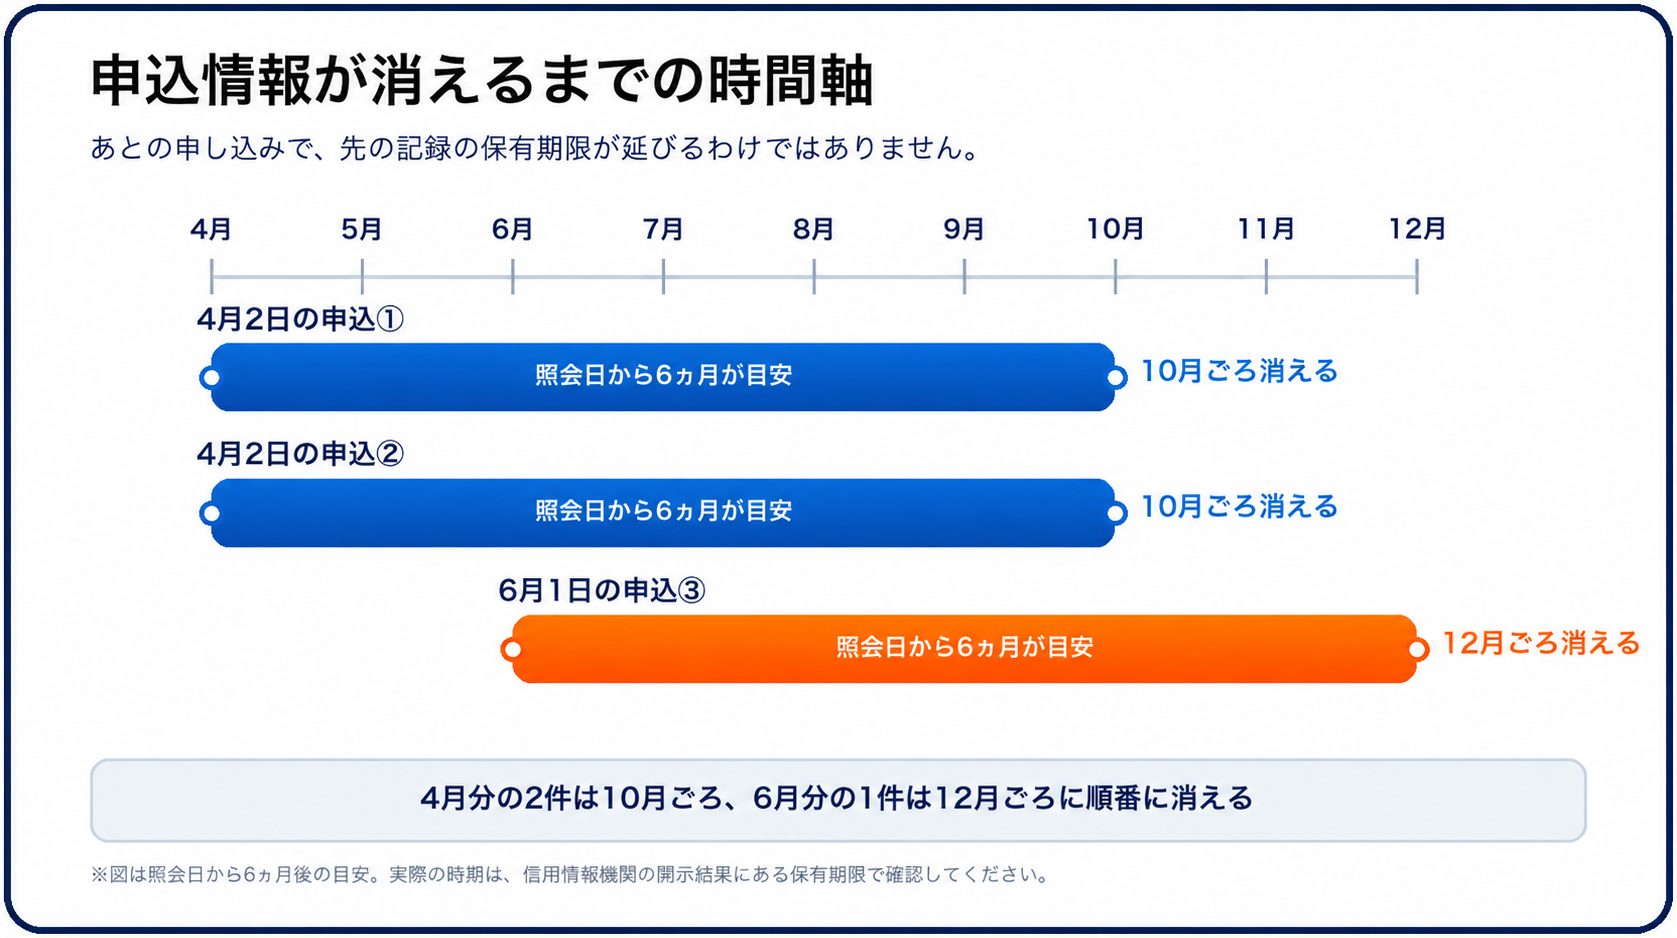
何度か申し込んでいる場合、申込情報には1件ずつ照会日があり、保有期間もそれぞれ別に進みます。CICは照会日から6ヵ月間、JICCも照会日から6ヵ月以内なので、複数の記録がまとめて同じ日に消えるとは限りません。
例えば4月2日に2件、6月1日に1件申し込んだ場合、4月分は10月ごろ、6月分は12月ごろに順番で消えていきます。申し込んだ順に、1件ずつ期限を迎えるということです。
なお、CICの開示報告書には申込情報ごとに保有期限が載っているため、消える時期を確かめられます。
開示結果のどこを見れば申込状況がわかるか
申し込みの履歴が載る欄は、信用情報機関ごとに呼び名が違います。開示結果が届いたら、次の欄を順に見ていきましょう。
- CIC:「申込情報」を確認。登録元会社(照会した会社)、照会日時、契約予定額、商品名などが記載され、1件ごとに「保有期限」も表示される
- JICC:「会員照会記録」を確認。「契約・申込時の照会」と「契約後の照会」に分かれ、照会年月日、照会会社名、照会目的、商品名などが記載される
- KSC:「照会記録情報」を確認。照会日、照会目的、与信内容などが記載される
呼び名は違っても、どれも自分の申し込み履歴をたどるための欄です。どの機関を確認すればよいか迷う場合など、信用情報全般については以下の記事で解説しています。
>>【審査時の口コミあり】クレヒスとは?確認方法や審査への影響を解説
申し込みブラックに心当たりがあるときは申込情報を基準に考える
短期間に申し込みを重ねた覚えがあるなら、次の1枚に進む前に、現在の申し込み状況を整理しておきましょう。申込情報が残る期間や、審査落ちにはほかの要因もあることを確認しておけば、次に申し込む時期を判断しやすくなります。
ここからは、申し込みを続ける前に押さえておきたいポイントを2つ紹介します。
新たな申し込みを重ねず、必要に応じて期間を空ける
審査に落ちた直後に、別の会社へ次々と申し込むのは避けましょう。
「審査なし」とうたう業者に注意
急いでお金が必要なときでも、「申し込みブラックでも借りられる」「審査なし」とうたう業者には注意が必要です。貸金業の登録がない業者の可能性があるため、借りる前に金融庁の「登録貸金業者情報検索サービス」で、登録を受けた業者かどうかを確かめましょう。
ただし、6ヵ月空ければ審査に通るという意味ではありません。申込情報が消えたとしても、期間を空けたこと自体が通過につながるわけではないからです。どれだけ空ければよいかという正解も、公表されてはいません。
次の申し込みまでは、次の順で整理しておくと判断しやすくなります。
- 本人開示で、いま残っている申込情報の件数と、1件ごとの消える時期を確認する
- 残っている申込情報が消えるまで、新しい申し込みを控えるか考える
- 年収や勤務先、希望額など、申込内容に誤りや無理がなかったか見直す
- 次に申し込むときは1社に絞り、結果が出てから次を考える
審査では信用情報のほかに、収入や勤務状況、申込内容も見られています。件数だけを原因と決めつけずにおきましょう。
審査落ちの原因を申込件数だけに決めつけない
申込情報が複数あるだけでは、審査落ちの原因を特定できません。各社の具体的な判断基準は公開されていないため、申し込み件数だけに原因を絞らず、信用情報や申し込み内容など、ほかの心当たりも整理しましょう。
一般的な審査落ちの理由は、以下の記事で解説しています。
>>クレジットカード審査に落ちる理由とは?原因特定チェックリストと再申込のポイント
申し込みブラックに関するよくある質問
申し込みブラックについては、記録がどう残るのか、開示すると何がわかるのかといった疑問を抱く人が少なくありません。
ここでは、審査に落ちた履歴の扱いや、自分で開示したときの影響などについて、信用情報機関が公表している内容をもとにお答えします。
審査に落ちた履歴は信用情報に残る?
信用情報の登録項目に、「可決」「否決」といった審査結果そのものを表す欄は設けられていません。
ただし、審査のために信用情報が照会された場合は、その申し込みに関する情報が一定期間残ります。審査結果と申込情報は分けて考えましょう。
なお、信用情報機関は審査そのものを行っていないため、開示しても審査に落ちた理由まではわかりません。
信用情報を自分で開示すると審査に影響する?
自分で信用情報を取り寄せる本人開示と、カード会社やローン会社が審査で行う照会は別のものです。
本人開示は、クレジットカードやローンへの新たな申し込みにはあたりません。申し込み状況がわからない場合は、本人開示で現在の申込情報を確認できます。
申し込みブラックでも借りられる会社はある?
申し込みブラックでも借りられる会社を挙げることはできません。審査基準は各社で異なり、公開もされていないためです。お金ルポの口コミでは、複数申し込みに触れた227件のうち63件が審査を通過していますが、同じ会社に申し込めば通るという意味ではありません。
条件の近い人の投稿は、お金ルポの審査口コミ一覧で確認できます。「申し込みブラックでも借りられる」「審査なし」とうたう業者には申し込まず、金融庁の「登録貸金業者情報検索サービス」で登録を確かめましょう。
クレジットカードとカードローンの申し込みは合わせて数えられる?
申込情報は、照会を受けた信用情報機関ごとに記録されます。CICには主にクレジットカード会社などが、JICCには主に消費者金融などが、KSCには銀行や、銀行の推薦を受けたクレジットカード会社・保証会社が加盟しています。
3つの機関のあいだでやりとりされているのは延滞などの情報や借入残高で、申込情報は含まれていません。
ただし、1社が複数の機関に照会することもあります。クレジットカードとカードローンの申し込みが同じ機関に照会されていれば、その機関の記録には両方が並ぶため、審査する会社からは合わせて見えます。
まとめ
「申し込みブラック」は、短期間に複数申し込んで申込情報が重なった状態を指す俗称です。この記事のポイントは次の4つです。
- 「何件から」という共通の基準は公表されていない。お金ルポの口コミでも、どの件数帯にも通過と審査落ちの両方があった
- 申込情報は1件ごとに照会日から約6ヵ月で消える。最後の申し込みから一律に半年ではない
- いまの状態は本人開示で確認できる。CICの開示報告書には申込情報ごとに保有期限が載っている
- 審査に落ちたこと自体は信用情報に登録されず、開示しても落ちた理由まではわからない
次に申し込むときは、残っている申込情報が消える時期を確かめ、収入や申込内容など件数以外の心当たりも見直してから、1社ずつ申し込みましょう。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。