
カードローンの審査に落ちても、その理由は本人に知らされません。
お金ルポの審査口コミ503件では、他社借入なしの人の通過率が69.0%だった一方、年収の30%以上の借入がある人は18.4%でした。信用情報や勤続年数などでも通過率に差が見られましたが、審査基準は各社非公開で、特定の項目だけを審査落ちの原因とは断定できません。
この記事では、審査に通らないおもな理由5つを口コミのデータとあわせて確認したうえで、この3ステップの進め方と、カードローン以外に使える制度まで解説します。
注釈
※本記事内のデータ・図解はいずれも、お金ルポに寄せられたカードローン審査口コミ(自己申告)を集計したものです。投稿者の属性に偏りがある可能性があり、各社が公表する全申込者の通過率とは異なります。ここでの「通過率」は「通過件数 ÷(通過+審査落ち)件数」を指します。各項目は互いに関連しており、単独の原因を示すものではありません。(集計日:2026年8月26日時点/n=503件)
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
カードローンの審査に通らないおもな理由
審査に落ちた理由は、信用情報機関(クレジットカードやローンの契約内容と返済の記録を集めている機関)へ開示請求しても特定できません。CICも、よくある質問で「CICでは否決された理由はわかりません」と明記しています。
各社は申込者の年齢や職業といった属性、借入状況、信用情報などをもとに総合的に判断しており、その基準は各社とも公開していません。心当たりを探すなら、まずは次の5点から確認してみましょう。
他社からの借入が多い
お金ルポの口コミ503件では、他社借入なしの人の通過率が69.0%だったのに対し、年収の30%以上の借入がある人は18.4%でした。
カードローンの審査では、現在の借入件数や借入総額も審査材料です。JICCには借入件数や借入総額が信用情報として登録されており、貸金業者は審査時にこれらの情報を参照します。
また、消費者金融などの貸金業者では、新たな借入によって借入残高が年収の3分の1を超える貸付は原則として禁止されています。これは、貸金業者に適用される「総量規制」と呼ばれるルールで、借り手の返済能力を超える貸付を防ぐための仕組みです。
すでに借入があるなら、申し込む前に自分の借入残高と借入件数を確認しておきましょう。消費者金融などの貸金業者へ申し込む場合は、借入残高と年収の3分の1の関係にも注意してください。
信用情報に延滞などの記録がある
お金ルポの口コミ503件では、延滞経験のない人の通過率が67.8%だったのに対し、延滞が3回以上ある人は13.9%でした。
信用情報には、ローンやクレジットの契約内容と支払状況が登録され、審査の確認材料になります。CICでは、返済日より61日以上または3ヵ月以上の支払遅延があるもの、またはあったものが「異動」と表示されます。保証履行や破産も同様に「異動」です。
延滞を解消したあとも、記録は一定期間残ります。ただし、数日の遅れと長期の延滞が同じ扱いになるわけではありません。1回の延滞で審査落ちが決まるとはいえませんが、もし心当たりがある場合は、実際の登録状況を確かめてみましょう。
登録期間については、以下の記事で解説しています。
【債務整理経験の口コミあり】ブラックリストはいつ消える?5~7年の目安と確認方法を解説
勤続年数が短い・収入が安定していない
お金ルポの口コミ503件では、勤続5~10年未満の人の通過率が71.5%だったのに対し、1年未満の人は24.1%※でした。
JICCでは、貸金業者が審査時に確認する一般的な項目として、年齢や勤務年数、居住年数、年収などを挙げています。そのため、勤続年数の短さや収入の不安定さも、返済能力を判断する材料になる場合があります。
※:1年未満はn=29と少ないため参考値です。
短期間に複数のカードローンへ申し込んでいる
CICでは申込情報が照会日より6ヵ月間、JICCでも申し込みに関する情報が照会日から6ヵ月以内の期間、登録されます。短期間に何社も申し込んだ心当たりがあるなら、申込情報の登録状況も確認しておきましょう。
なお、こうした状態は一般に「申し込みブラック」と呼ばれることがありますが、正式な用語ではありません。また、何社目から影響が出るのかも公表されていないため、申込件数だけで結果が決まるわけではないことに留意しておきましょう。
申し込み内容に誤りや確認できない点がある
申し込みフォームの入力内容に誤りがあると、審査でマイナスに働くことがあります。年収や勤務先、他社借入の件数は、記憶に頼らず書類を見ながら正確に申告しましょう。
貸金業者は、申込内容と併せて信用情報も確認します。そのため、実際と違う内容を申告すると両者に食い違いが生じ、確認が取れないと判断されかねません。
また、申し込み後の確認連絡に応じられなかったり、勤務先の在籍確認が取れなかったりすると、審査の手続きが途中で止まってしまうこともあります。申し込み時の連絡先には、日中に確実につながる番号を入力しておきましょう。
【口コミ503件】審査に通った人・落ちた人の違いを比較
カードローン審査の口コミ503件のうち、審査に通過したのは263件で、全体の通過率は52.3%でした。属性別に見ると、年収、勤続年数、職業、信用情報、他社借入額のいずれでも通過率に差が見られました。
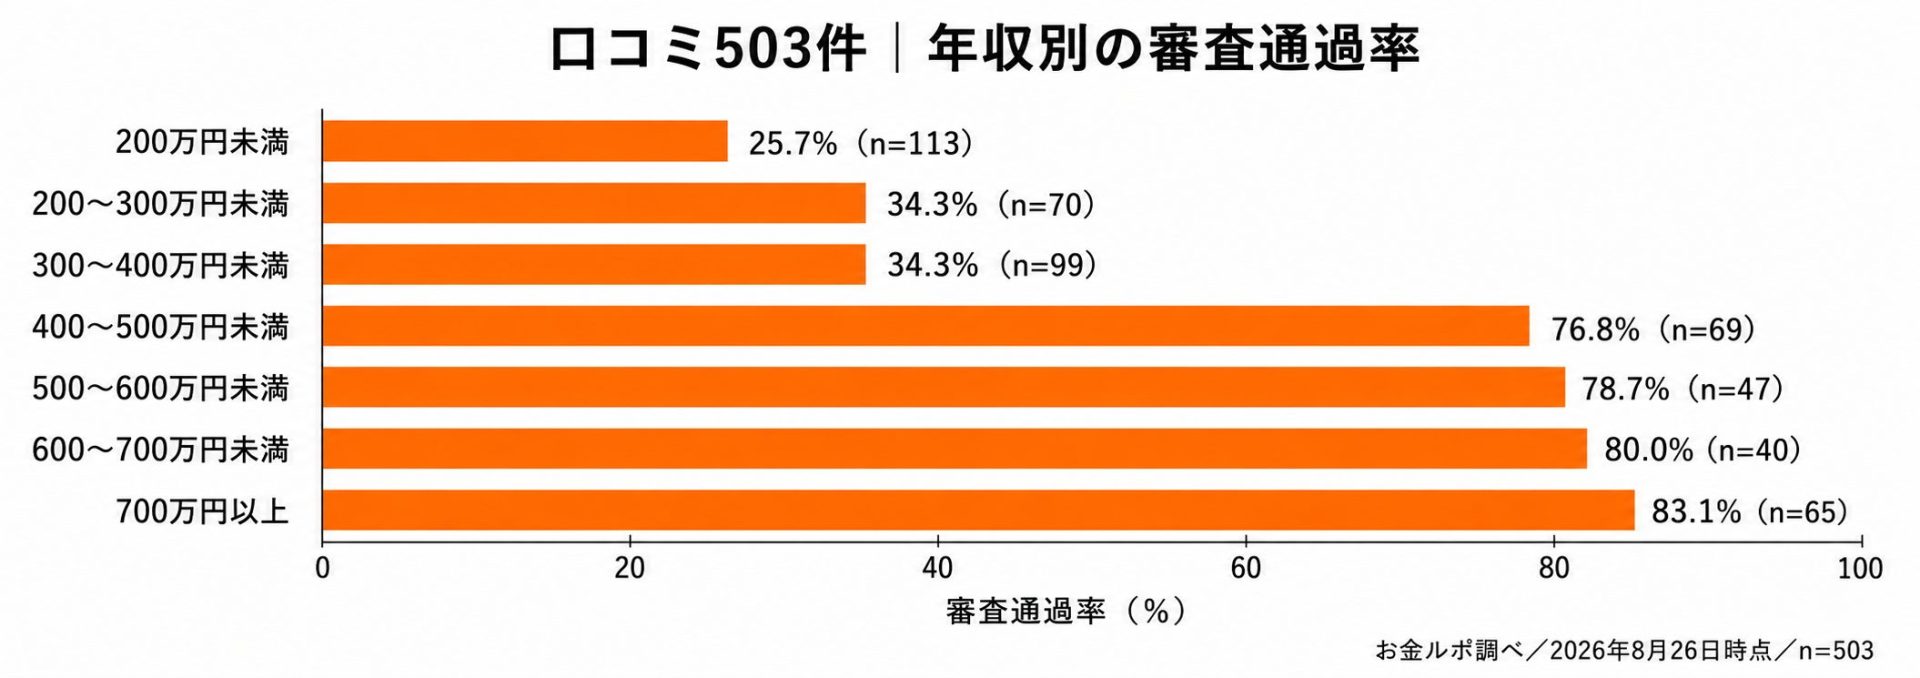
年収別では、400万円未満と400万円以上で通過率に大きな差が見られました。400万円未満は282件中87件で30.9%、400万円以上は221件中176件で79.6%です。
| 年収 | 通過率 | 件数(通過/回答) |
|---|---|---|
| 200万円未満 | 25.7% | 29/113件 |
| 200〜300万円未満 | 34.3% | 24/70件 |
| 300〜400万円未満 | 34.3% | 34/99件 |
| 400〜500万円未満 | 76.8% | 53/69件 |
| 500〜600万円未満 | 78.7% | 37/47件 |
| 600〜700万円未満 | 80.0% | 32/40件 |
| 700万円以上 | 83.1% | 54/65件 |
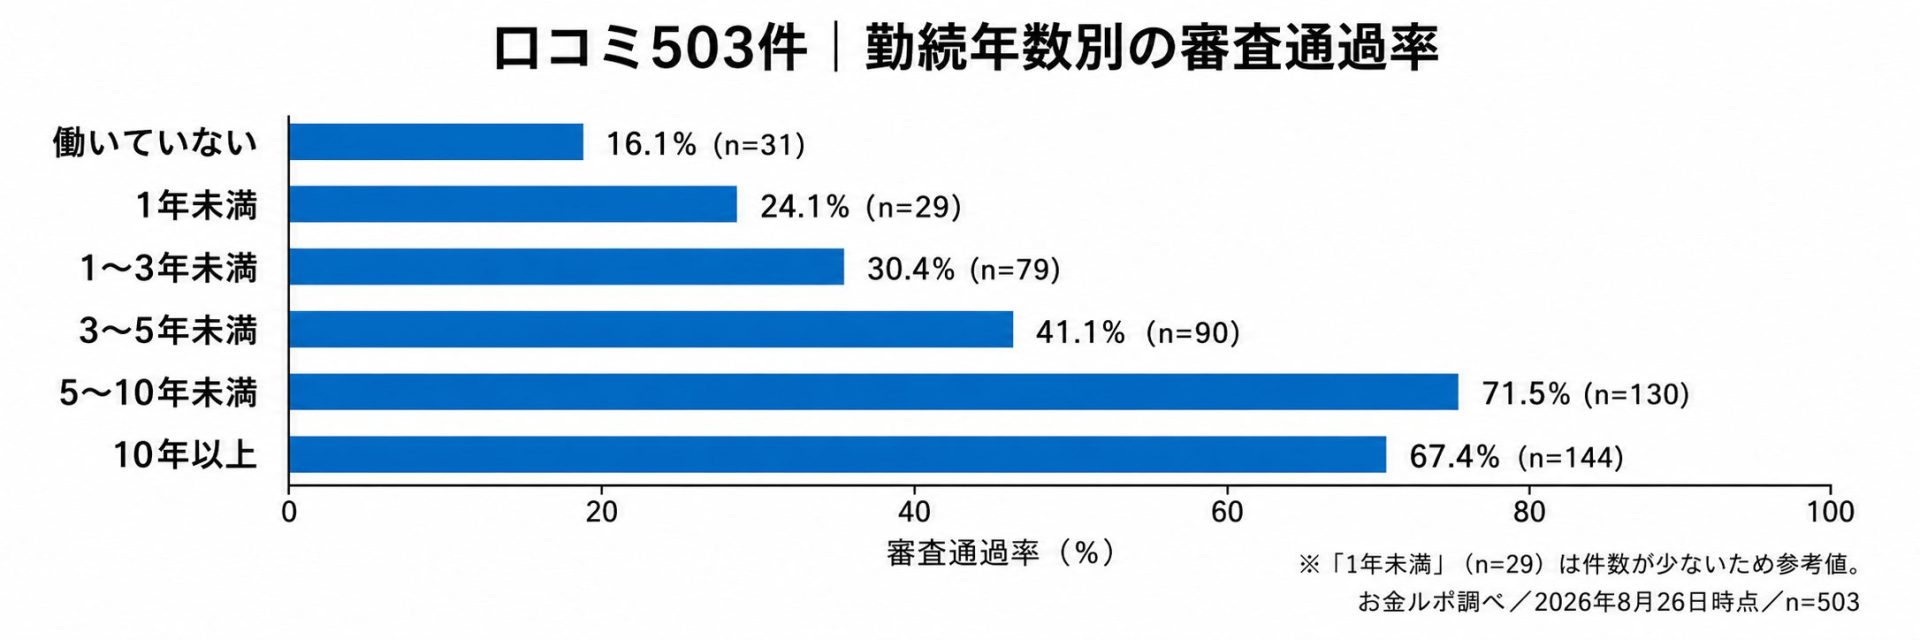
| 勤続年数 | 通過率 | 件数(通過/回答) |
|---|---|---|
| 働いていない | 16.1% | 5/31件 |
| 1年未満 | 24.1% | 7/29件 |
| 1〜3年未満 | 30.4% | 24/79件 |
| 3〜5年未満 | 41.1% | 37/90件 |
| 5〜10年未満 | 71.5% | 93/130件 |
| 10年以上 | 67.4% | 97/144件 |
5年以上と5年未満で差が大きく、最も低いのは働いていない人の16.1%でした。ただし働いていない人(31件)と勤続1年未満(29件)は件数が少なく、参考値として見てください。
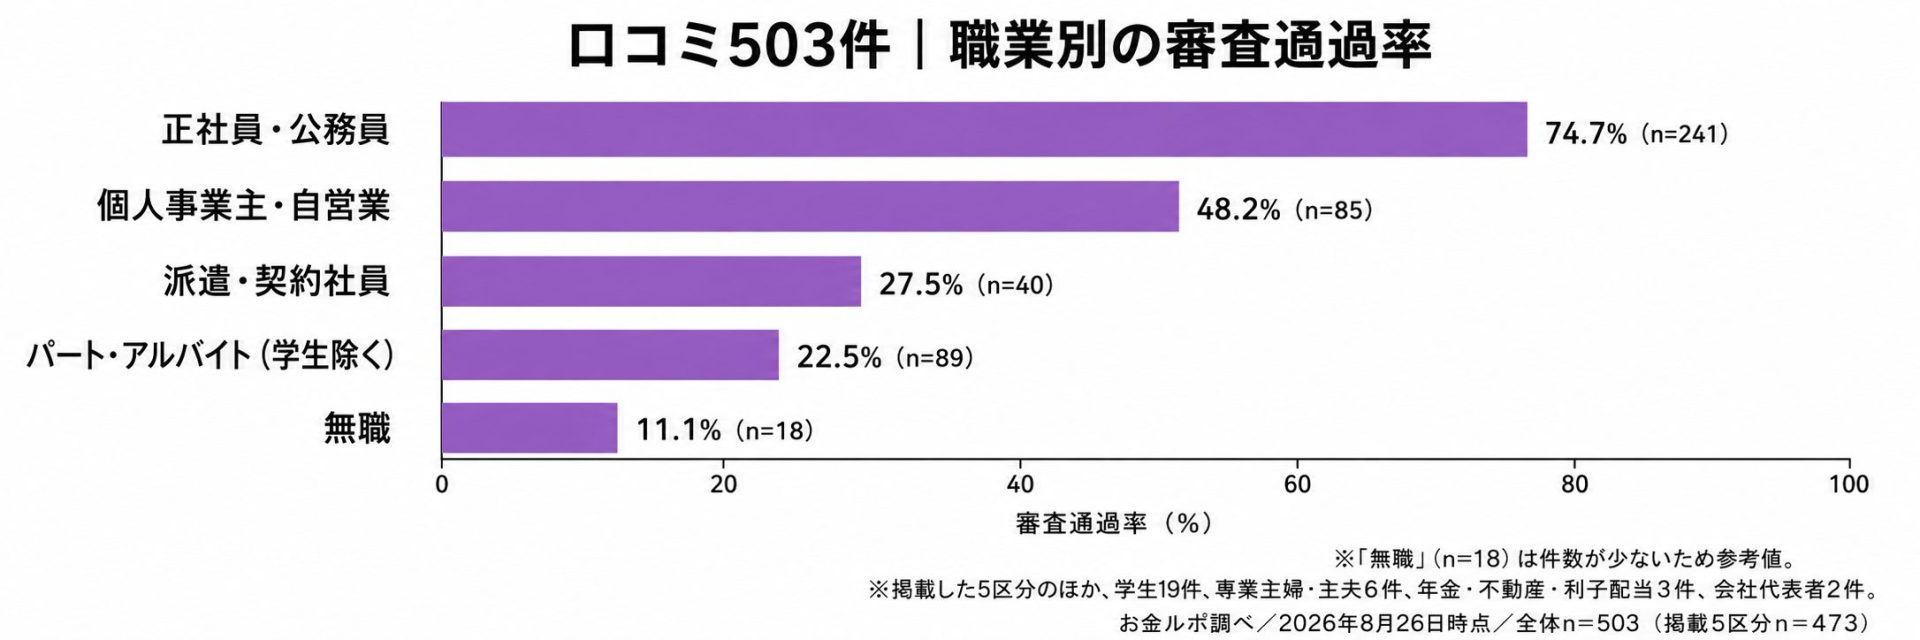
| 職業 | 通過率 | 件数(通過/回答) |
|---|---|---|
| 正社員・公務員 | 74.7% | 180/241件 |
| 個人事業主・自営業 | 48.2% | 41/85件 |
| 派遣・契約社員 | 27.5% | 11/40件 |
| パート・アルバイト(学生を除く) | 22.5% | 20/89件 |
| 無職 | 11.1% | 2/18件 |
最も高いのは正社員・公務員の74.7%でした。無職は18件と件数が少ないため、参考値として見てください。
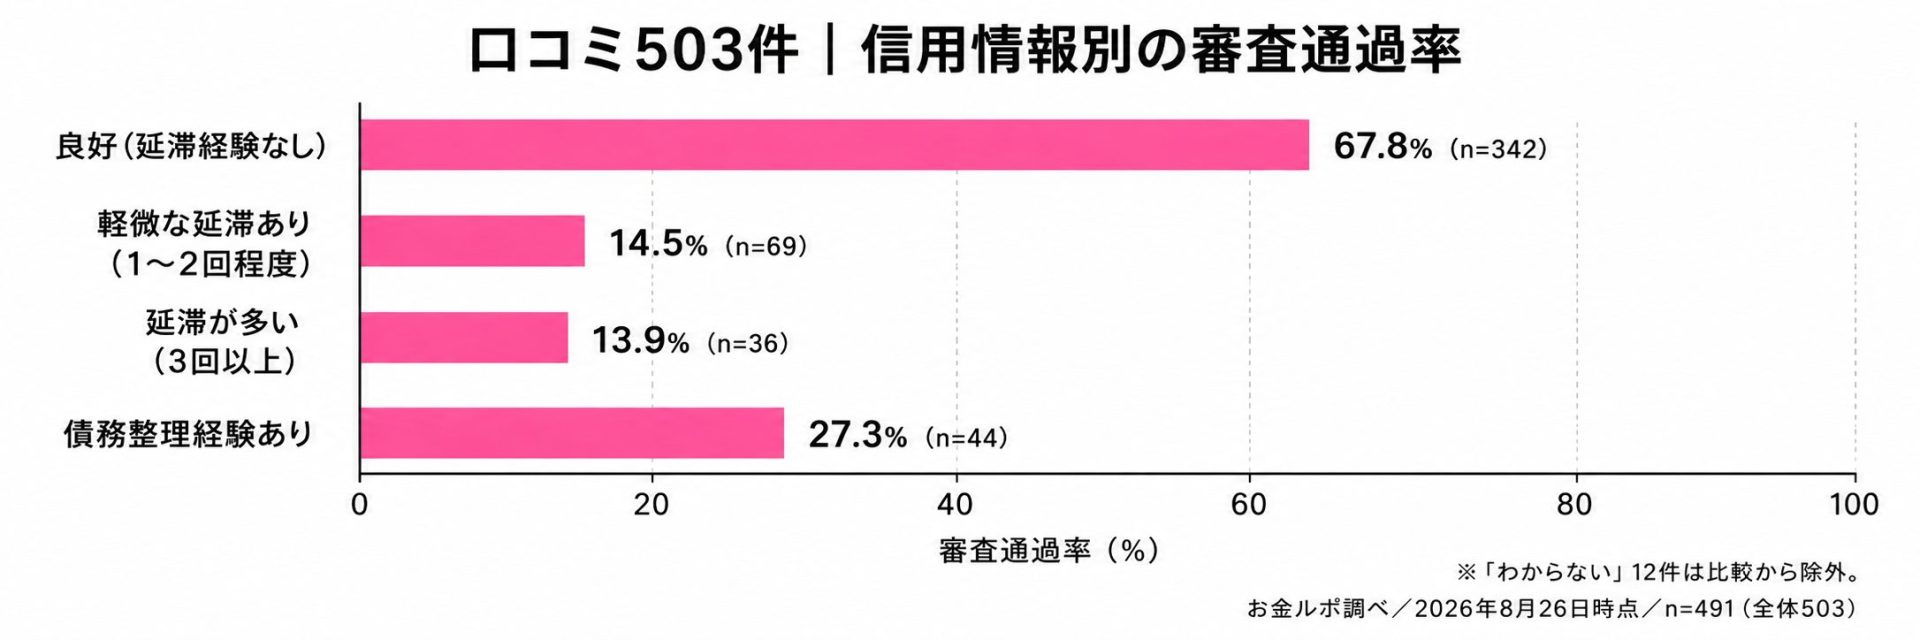
| 信用情報 | 通過率 | 件数(通過/回答) |
|---|---|---|
| 良好(延滞経験なし) | 67.8% | 232/342件 |
| 軽微な延滞あり(1〜2回程度) | 14.5% | 10/69件 |
| 延滞が多い(3回以上) | 13.9% | 5/36件 |
| 債務整理経験あり | 27.3% | 12/44件 |
延滞の回数が1〜2回にとどまる人でも、良好な人の5分の1程度の数値です。
債務整理経験ありは、軽微な延滞ありや延滞が多い人の通過率を上回っています。ただし、債務整理をしたほうが審査通過しやすいという意味ではありません。記録が消えたあとに申し込んだ人が含まれている可能性があり、件数も44件と多くはないためです。
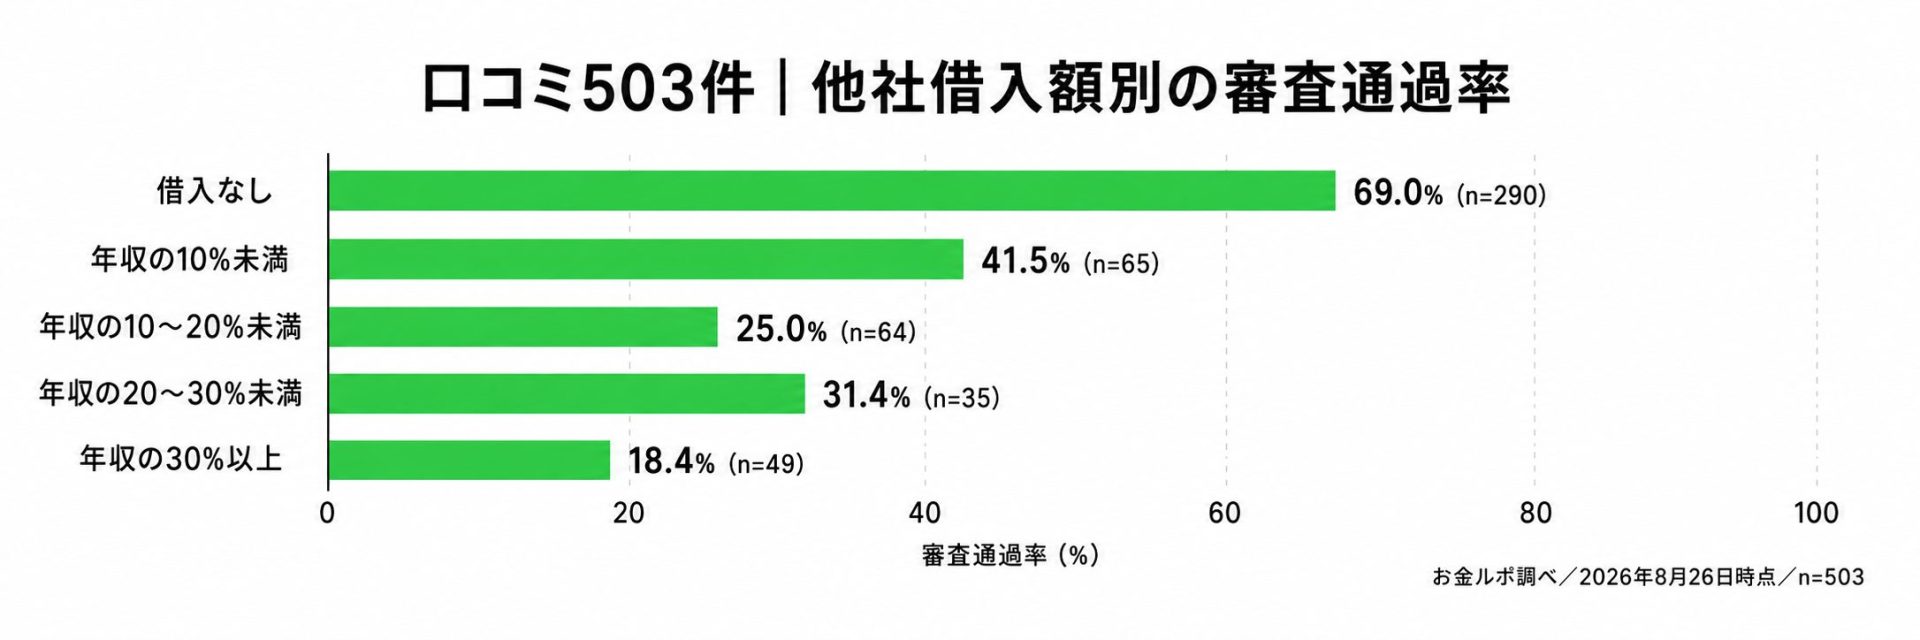
| 他社借入額 | 通過率 | 件数(通過/回答) |
|---|---|---|
| 借入なし | 69.0% | 200/290件 |
| 年収の10%未満 | 41.5% | 27/65件 |
| 10〜20%未満 | 25.0% | 16/64件 |
| 20〜30%未満 | 31.4% | 11/35件 |
| 30%以上 | 18.4% | 9/49件 |
借入なしと30%以上のあいだには、50ポイント以上の開きがあります。なお20〜30%未満は35件と少なく、10〜20%未満より通過率が高くなっていますが、借入額だけで結果が決まるわけではありません。
なお、これらの属性は互いに関連しており、特定の項目だけが審査結果を決めたとはいえません。自分の状況を見直すときの目安として確認しましょう。
カードローンの審査に通らないときにやってはいけないこと
審査に通らず焦っているときほど、「審査なし」「すぐ現金化」といった言葉には注意しましょう。無登録の違法業者を使ってしまえば、法外な金利や違法な取り立ての被害につながります。
また、クレジットカードの現金化など、返済負担を増やしかねない手段も避けましょう。
「審査なし」「誰でも借りられる」とうたう業者を利用しない
貸金業を営むには、国や都道府県への登録が必要です。金融庁の登録貸金業者情報検索サービスで名前が出てこない業者は、登録直後でデータに反映されていない場合を除き、無登録業者(ヤミ金融)の可能性があります。
登録番号は、業者の広告やサイトに記載されているため、借入を申し込む前に、業者名と登録番号を検索して確認しておきましょう。
クレジットカードの現金化をしない
換金を目的にクレジットカードのショッピング枠を使うのは避けましょう。日本クレジット協会も、換金目的でショッピング枠を使う行為はカード会社が認めていない利用であり、会員規約にも抵触すると案内しています。
規約違反と判断されると、残金の一括請求、カードの利用停止、カードの強制退会といったペナルティを受けることがあります。
カードローンの審査に落ちたときの対処法
審査に落ちたあとは、すぐ別の会社へ申し込まず、信用情報を開示して心当たりを確認しましょう。確認後に次の行動を決めることが大切です。
ここからは対処法を3つのステップに分けて説明します。
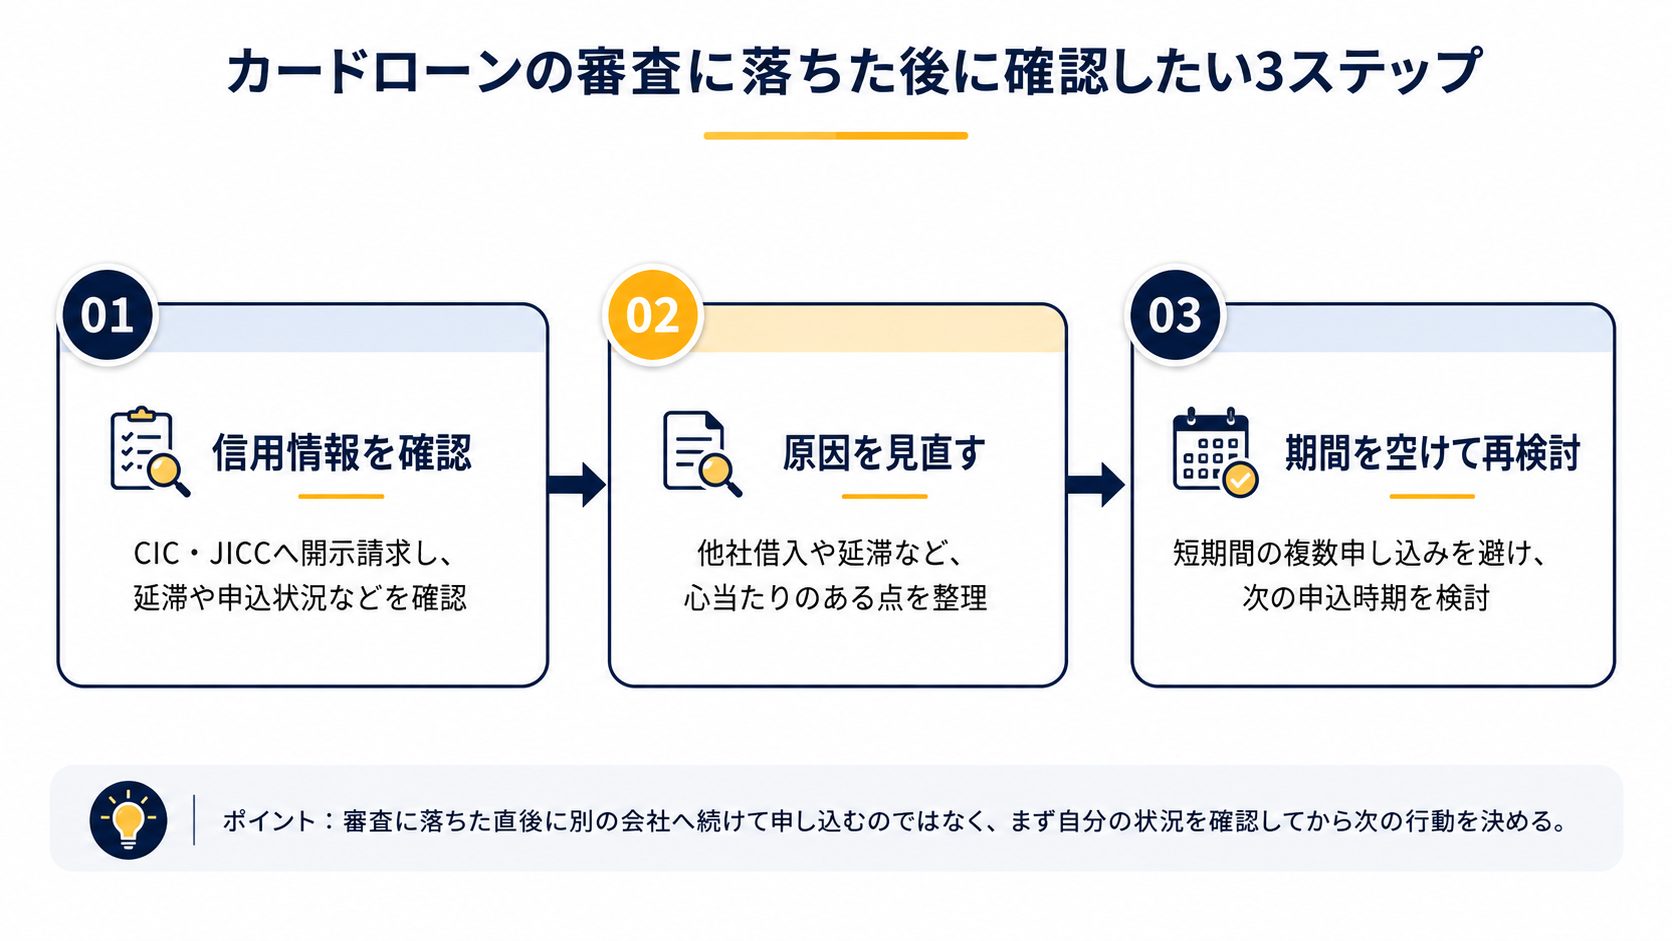
まずは信用情報を開示して確認する
審査落ちの心当たりを整理するなら、信用情報の開示から始めましょう。
たとえば、CICのインターネット開示は毎日8時から21時45分まで受け付けており、手数料は500円(税込)です。郵送で請求する場合は1,500円〜1,925円で、支払方法と送付方法によって変わります。JICCでも、契約内容や支払状況、残高、延滞の有無などを確認できます。
開示請求先は、申し込んだ会社がどの信用情報機関に加盟しているかを確認したうえで選びましょう。消費者金融や信販会社のカードローンならCICとJICC、銀行のカードローンならKSC(全国銀行個人信用情報センター)がおもな確認先です。
ただし、銀行のカードローンでも、保証会社を通じてCICやJICCに登録されている場合があります。心当たりの契約が複数あるなら、必要に応じて複数の機関で確認しましょう。開示しても審査落ちの理由そのものはわかりませんが、開示結果で自分の他社借入や延滞の記録を確かめられます。
開示請求の詳細は、以下の記事で解説しています。
【審査時の口コミあり】クレヒスとは?確認方法や審査への影響を解説
心当たりのある原因を取り除く
開示内容を確認したら、見直せる部分から手をつけましょう。他社借入が多いなら返済を進めて残高を減らす、延滞中なら遅れている支払いを解消するといった対応が考えられます。
ただし、延滞を解消しても記録がすぐ消えるわけではありません。勤続年数のように、時間が必要な項目もあります。
審査基準は非公開のため、原因を一つに決めつけず、不安材料を一つずつ減らしていく進め方が現実的です。
カードローンの再申し込みは期間を空ける
落ちた直後の再申し込みは控えましょう。CIC・JICC・KSC(全国銀行個人信用情報センター)のいずれも、申込情報が審査で参照される期間は照会日から最長6ヵ月です。短期間に複数社へ申し込んだ心当たりがあるなら、登録期間を確認して次の申込時期を考えることが重要です。
ただし、6ヵ月空ければ審査に通過できるという意味ではありません。借入残高や延滞といった状況が変わらないままでは判断材料も変わらないため、期間を空けるあいだに心当たりの解消を進めておきたいところです。
それでもカードローンの審査に通らないときの選択肢
カードローン以外にも、公的な貸付制度や生命保険の契約者貸付など、条件に当てはまれば利用できる方法があります。
ただし、どちらも申し込めば必ず利用できるものではなく、対象となる世帯や契約の条件が決まっています。対象、費用、返済条件を確認したうえで選びましょう。
生活福祉資金貸付制度
生活福祉資金貸付制度は、低所得世帯、障害者世帯、高齢者世帯を対象とした公的な貸付制度です。申し込みの窓口となるのは、市区町村の社会福祉協議会です。
ここでの低所得世帯とは、必要な資金をほかから借り受けることが困難な世帯(市町村民税非課税程度)を指します。収入があってカードローンに落ちただけでは、対象になりません。
利子は資金の種類で決まります。
| 資金の種類 | 利子 |
|---|---|
| 総合支援資金・福祉資金 | 連帯保証人を立てれば無利子、立てない場合は年1.5% |
| 緊急小口資金・教育支援資金 | 連帯保証人の有無にかかわらず無利子 |
| 不動産担保型生活資金 | 年3%または長期プライムレートのいずれか低い利率 |
なお、貸付の決定にあたっては、貸付条件に加えて償還可能性の有無が考慮されます。審査なしで借りられる制度ではありません。
生命保険の契約者貸付
生命保険に加入しているなら、契約者貸付を使える場合があります。解約返戻金の一定範囲内で借りられる仕組みで、一般的には保障も変わらずに続きます。ただし、保険の種類によっては利用できない場合もあるため、契約内容や保険会社の案内で確認しましょう。
なお、貸付金には所定の利息が付き、複利で計算される仕組みです。返済しない状態が続くと利息が元金に繰り入れられ、元利金の合計は年々増加していきます。
また、貸付金の元利金が解約返戻金を超えた場合、保険会社から通知された金額を期日までに払い込まないと、保険契約は失効します。借りる前に、返済の見通しを立てましょう。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。