
総量規制を超えても、借りた本人に罰則はありません。今ある借入をすぐにまとめて返す必要もなく、契約どおりの返済を続けていけば問題ありません。
ただし、超えている場合でも申し込む先が残っていないわけではありません。銀行カードローンは総量規制の対象外で、一定のおまとめローン・配偶者貸付は例外貸付として申し込める余地があります。
お金ルポのカードローン口コミ493件のうち、他社借入が年収の30%以上※ある49件では9件(18.4%)が審査に通過していました。
新たに借りるのが難しいときは、借入残高を年収の3分の1以内に戻す方法や、返済が難しいときの相談先もあります。本記事では、総量規制を超えたときの影響、申し込める可能性が残る方法、避けたい行動、残高を減らす手順を、口コミデータとともに解説します。
注釈
※「年収の30%以上」は、総量規制の上限である「年収の3分の1(約33.3%)」とまったく同じではありません。あくまで、上限に近い水準まで借りている人も含めた参考値としてご覧ください。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
総量規制を超えるとどうなる?
総量規制を超えても、借りた人に罰則が科されたり、今ある借入をすぐに返したりする必要はありません。おもな影響は次の3つです。
- 借りた人に罰則はない
- 貸金業者からの新たな借入が原則できなくなる
- 今ある借入は契約どおり返済する
まずは、総量規制を超えたあとに何が変わるのかを確認していきましょう。なお、総量規制の仕組みそのものは、関連記事で詳しく解説しています。
>>総量規制とは?年収の3分の1ルールと対象外の借入をわかりやすく解説
借りている人に罰則はない
年収の3分の1を超える借入があっても、借りた本人に罰則はありません。総量規制は、利用者ではなく貸金業者の貸付けを制限するルールだからです。
守る義務があるのは貸す側です。借りた人が法律違反になることも、総量規制を超えたこと自体を理由に取り立てや督促を受けることもないため、まずは「超えたら処罰されるのでは」という心配はいらないと覚えておきましょう。
新しく借りられなくなるのは「貸金業者から」
借入残高が年収の3分の1を超えると、貸金業者からの新たな借入は原則できなくなります。
貸金業者とは、財務局または都道府県に登録して貸付けを行なう業者です。消費者金融や、キャッシングを提供するクレジットカード会社などが該当します。
クレジットカードのキャッシング枠と総量規制の関係は、関連記事の「クレジットカードはキャッシング枠だけが総量規制の対象」で詳しく解説しています。
今ある借入は、これまでどおり返していけばよい
年収の3分の1を超える借入があっても、超えた分をすぐに返す必要はなく、今ある借入は契約で決められた返済を続けていきます。
転職や働き方の変更で年収が下がり、結果として3分の1を超えた場合も同様です。すでにある契約が無効になったり、総量規制を理由に一括返済を求められたりすることはなく、それまでの条件のまま返済を続けられます。
契約中のカードローンは枠が見直されることがある
契約中の貸金業者のカードローンについては、貸金業者が3ヵ月以内ごとに借入状況を確認する決まりがあり、年収の3分の1を超えていると判断された場合は、利用限度額の引き下げや新たな借入の停止といった措置が取られることがあります。この場合に変わるのは、新たに借りられる枠のほうです。
まずは返済を滞らせないことを優先しましょう。
総量規制を超えた人が申し込むなら|借りられる可能性が残る3つの方法
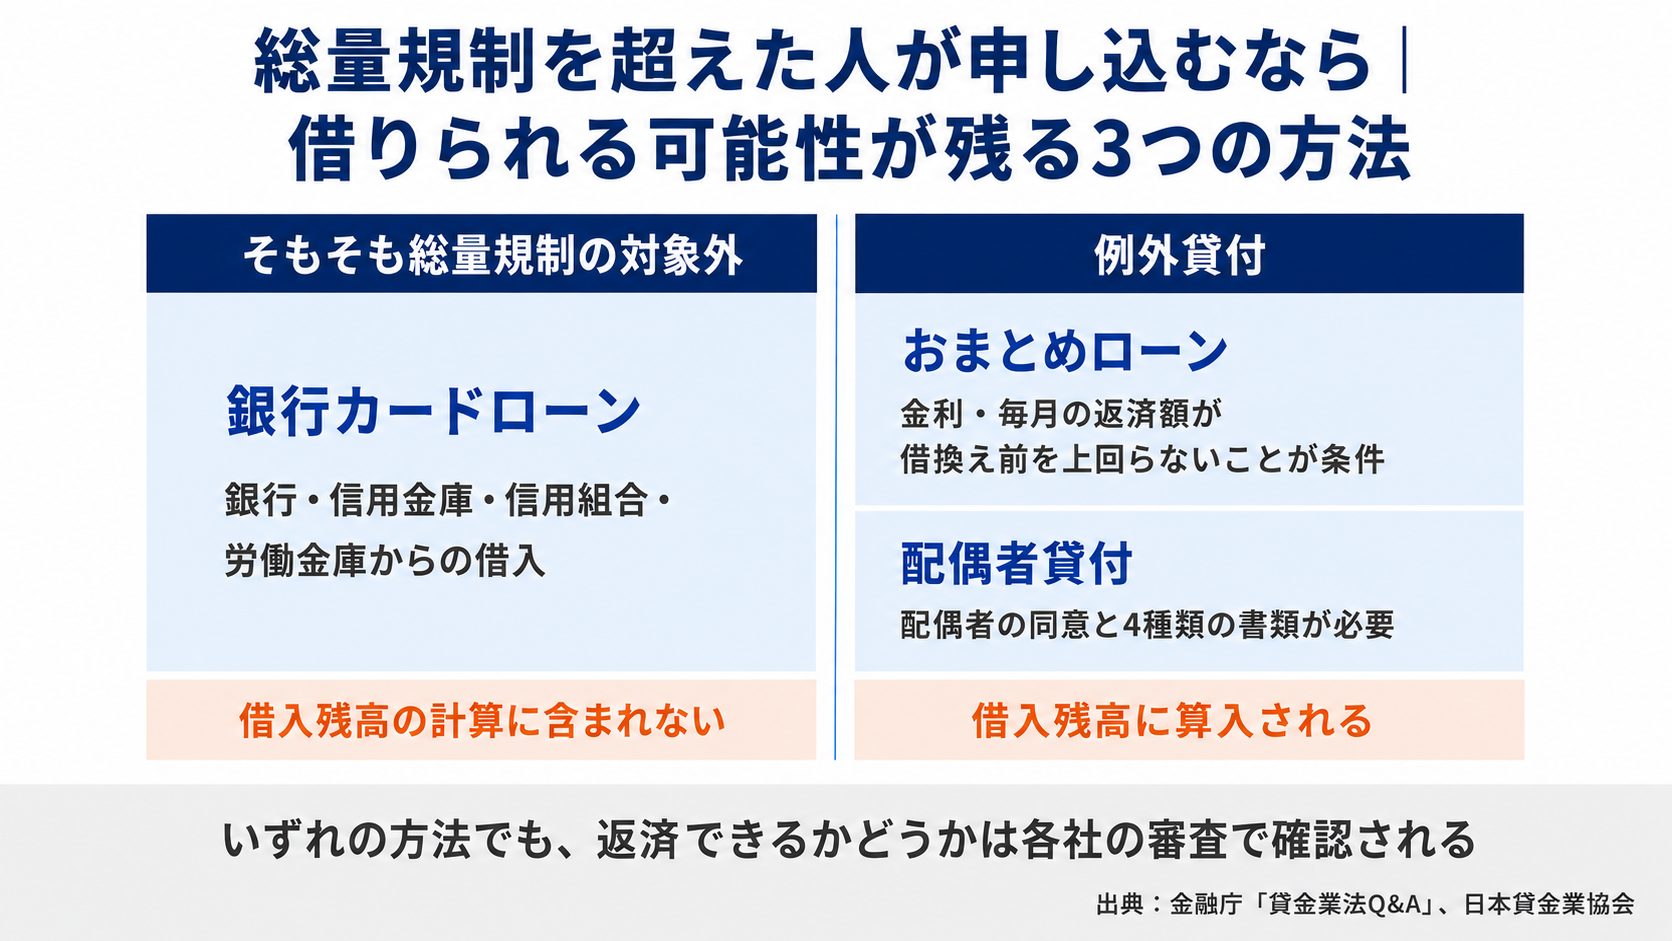
総量規制を超えていても、申し込める余地が残る方法はあります。おもな選択肢は次の3つです。
ただし、総量規制の対象外や例外貸付だからといって、年収の3分の1を超えて自由に借りられるわけではありません。いずれも審査があり、返済能力などが確認されます。
銀行カードローン|対象外でも、他社借入があると審査は厳しくなる
銀行カードローンは総量規制の対象外ですが、他社借入があれば審査で返済能力を慎重に確認されます。総量規制は貸金業者の貸付けを制限するルールで、銀行や信用金庫、信用組合、労働金庫は貸金業者にあたらないため、これらのカードローンも対象外です。
全国銀行協会の「申し合わせ」では、各会員銀行は信用情報機関の情報などを活用するよう努めるとされています。自行・他行のカードローンだけでなく、貸金業者からの借入も踏まえて返済能力を確認するためです。
また、年収証明書についても、貸金業法の基準に留意するとされています。基準は、1社で50万円を超えて借りる場合、または他社を含めて100万円を超えて借りる場合です。
総量規制の対象外だからといって、他社借入を見られないわけではありません。すでに借入が多い場合は、審査で慎重に確認されると考えておきましょう。
おまとめローン|例外貸付として3分の1を超えて借りられる
複数の借入を1つにまとめる「おまとめローン」は、一定の条件を満たすと総量規制の「例外貸付」にあたります。例外貸付であれば、年収の3分の1を超えていても利用できる場合があります。
おもな条件は、次のとおりです。
- まとめられるのは貸金業者からの借入であること(銀行・親族・知人からの借入はまとめられません)
- 借換え後の金利が、借換え前を上回らないこと
- 約束どおり返済すると、残高が段階的に減っていくこと
- 1ヵ月の返済負担額が、借換え前を上回らないこと
- 担保や保証の条件が、借換え前より厳しくならないこと
借りた金額は借入残高に算入されるため、利用後は原則として貸金業者から新たに借りられず、追加借入できるとも限りません。おまとめローンは、複数の借入をまとめ、返済を進めるための選択肢と考えましょう。
配偶者貸付|世帯の年収で判定される
配偶者貸付は、本人と配偶者の年収を合算し、その3分の1を借入上限とする例外貸付です。
例えば夫の年収が250万円、妻の年収が50万円であれば、合計300万円の3分の1にあたる100万円が上限です。本人の年収だけでは3分の1を超える場合でも、申し込める余地があります。
ただし、借入枠が2人分に増えるわけではありません。仮に妻が100万円を借りると、世帯としての枠を使い切るため、夫は貸金業者からの借入が制限されます。
利用する場合は、配偶者の同意を得たうえで、次の4種類の書類を用意します。
- 配偶者の収入を証明する書類
- 夫婦の身分関係を証明する公的な書類
- 配偶者貸付の同意書
- 信用情報の提供に関する同意書
配偶者の同意が必要なため、内緒で利用できません。
なお、住宅ローンや一定の自動車ローン(自動車を担保とするもの)などの「除外貸付」は、もともと年収の3分の1という基準を当てはめるのが適切でない契約として扱われ、借入残高にも算入されません。使いみちが決まっているため、上記の3つには含まれません。
また、他社からの借入がある状態で申し込めるカードローンは、以下で比較しています。
【口コミ49件】年収の30%以上を借りている人は審査に通ったのか
他社からの借入が年収の30%以上ある人でも、審査に通った例はあります。ただし、他社借入がない人と比べると、通過率は低い結果です。
ここからは、お金ルポの審査口コミ49件をもとに、審査結果の内訳と、通った人・落ちた人の違いを見ていきます。
49件中9件が審査に通過|通過率は18.4%
お金ルポに届いたカードローンの審査口コミ493件のうち、「他社からの借入が年収の30%以上ある」と回答した人は49件でした。そのうち審査に通ったのは9件、落ちたのは40件で、通過率は18.4%です。
一方、他社借入がない人は282件中193件が通過し、通過率は68.4%でした。年収の30%以上を借りている人は、他社借入がない人より通過率が50ポイント低い結果です。
ただし、ここでいう「年収の30%以上」は、総量規制の上限である3分の1(約33.3%)と同じではありません。総量規制を超えた人だけの集計ではなく、上限に近い水準まで借りている人を含む参考データとして見てください※。
注釈
※本データはお金ルポに投稿された口コミの集計です。投稿内容は自己申告に基づくもので、投稿者の属性には偏りがある可能性があります。各社が公表する審査通過率とは集計方法が異なります。通過率は「通過件数÷(通過件数+審査落ち件数)」で算出しています。(2026年8月10日時点、カードローン口コミn=493/うち他社借入が年収の30%以上n=49)
通った9件と落ちた40件で何が違ったか
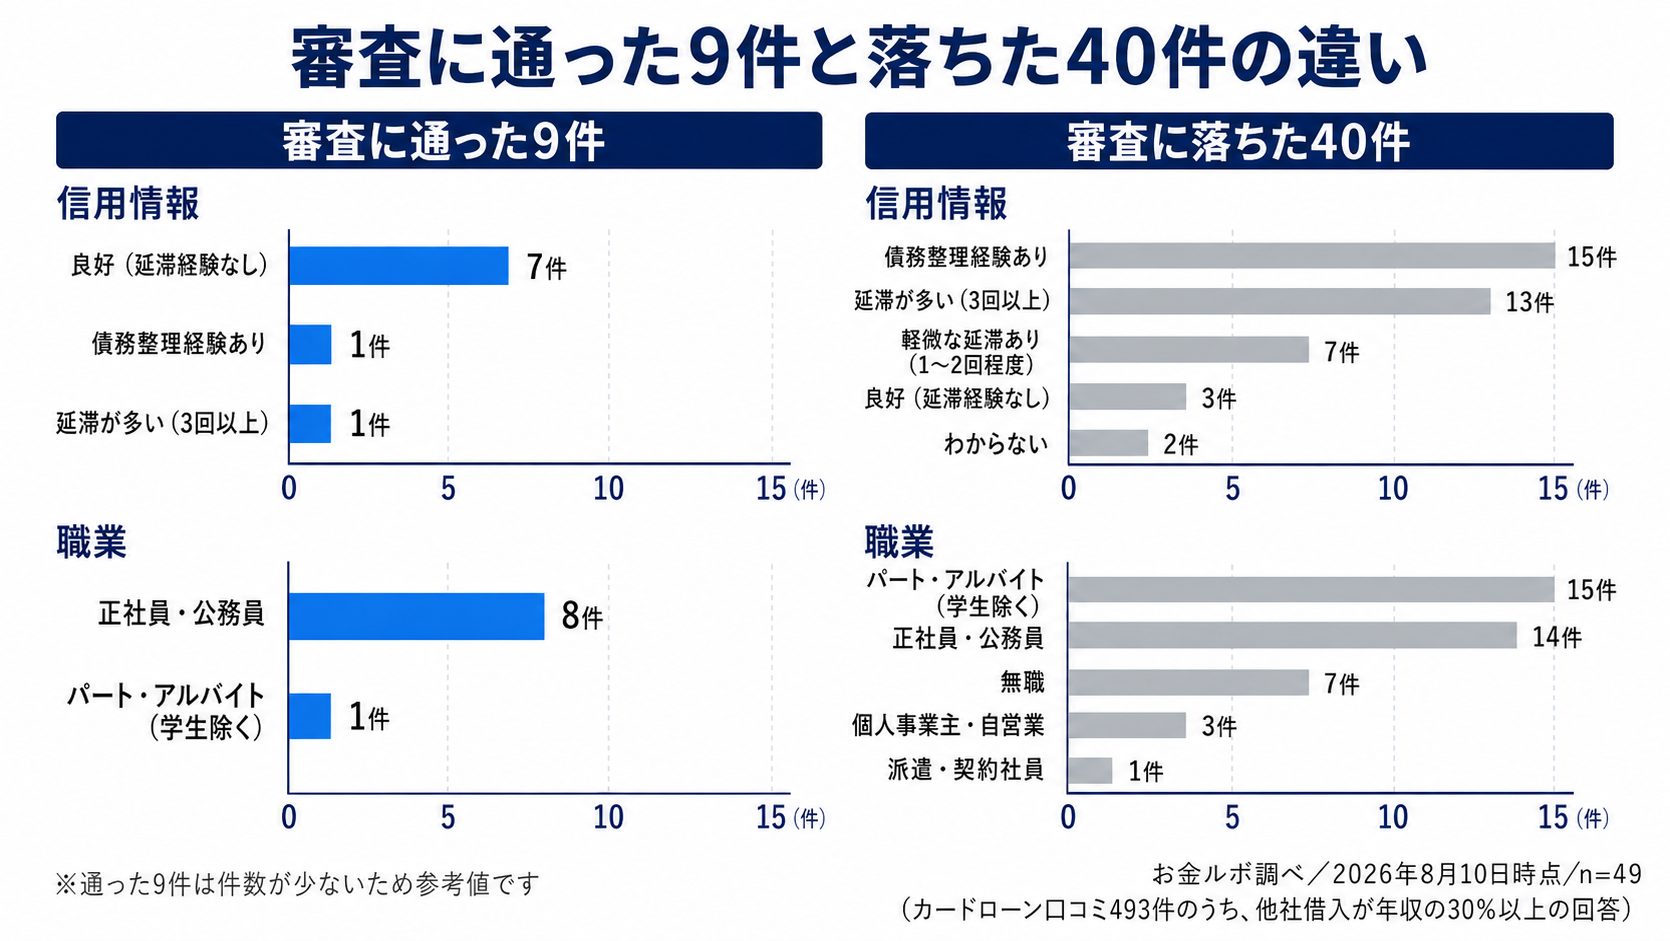
審査に通った9件と落ちた40件では、信用情報と職業の内訳に違いが見られました。
信用情報を見ると、通過した9件のうち7件は「良好(延滞経験なし)」でした。一方、落ちた40件では、「債務整理経験あり」が15件、「延滞が多い(3回以上)」が13件です。
職業では、通過した9件のうち8件が「正社員・公務員」でした。一方、落ちた40件では「パート・アルバイト(学生除く)」が15件、「無職」が7件です。
ただし、落ちた40件にも「正社員・公務員」が14件含まれています。審査結果が雇用形態だけで決まるわけではないことも押さえておきましょう。
また、通過した9件の申込先を見ると、2件は総量規制の対象外である銀行カードローン、残る7件は貸金業者のカードローンでした。「年収の30%以上」には総量規制の上限(3分の1)に達していない人も含まれるため、貸金業者から通った7件は上限内におさまっていた可能性があります。
通過した9件には「債務整理経験あり」と「延滞が多い(3回以上)」の人も1件ずつ含まれていました。
この49件から言えるのは、次の3点です。
- 延滞や債務整理の記録があると審査落ち側に多く見られる。今ある返済を遅らせないことが、次に申し込むときの前提になる
- 落ちた40件にも「正社員・公務員」が14件含まれている。収入が安定していても、他社借入が多ければ通るとは限らない
- 通過した9件のうち2件は銀行カードローン。総量規制の対象外も含めて申込先を検討する余地がある
ただし、通過は49件中9件で、件数が少ないため参考値です。借りられる前提で計画を立てるのは避けて、借入残高を年収の3分の1以内に戻す方法(後述)も並行して検討してください。
総量規制を超えたときにやってはいけない3つのこと
総量規制を超えて新たな借入が難しくても、次の3つは避けてください。
焦って行動すると、トラブルにつながったり、今後の審査で慎重に見られたりする可能性があります。
「審査なし・誰でも貸します」の業者に申し込む
「審査なし」「ブラックでも貸します」などとうたう業者には申し込まないでください。違法なヤミ金融の可能性があります。
ヤミ金融とは、貸金業の登録を受けずに貸付けを行なう業者です。違法な高金利で貸し付けたり、厳しい取り立てを行なったりするケースもあります。
正規の貸金業者か確かめる方法
なお、貸金業を営むには、財務局または都道府県への登録が必要です。正規の貸金業者かどうかは、金融庁の「登録貸金業者情報検索サービス」で確認できます。
申し込む前に、業者名・所在地・電話番号・登録番号が一致するかを確認しましょう。情報が一致しない場合は、契約しないことが大切です。
年収を実際より多く申告する
審査に通りたいからといって、年収を実際より多く申告するのは避けましょう。貸金業者のカードローンなどでは、利用限度額が1社で50万円を超える場合や、他の貸金業者からの借入残高との合計が100万円を超える場合に収入証明書類が必要です。
他社の借入残高も、指定信用情報機関への照会で確認されます。年収や借入状況は、事実どおりに申告しましょう。
短期間に何社も申し込む
審査に落ちたあと、短期間に何社も続けて申し込むのは避けましょう。カードローンやクレジットカードへ申し込んだ事実は、信用情報機関に「申込情報」として登録されます。例えばCICの場合、申込情報の保有期間は照会日から6ヵ月間です。
短期間に複数の申込情報が残っていると、審査で慎重に見られる可能性があります。申込情報は6ヵ月で消えるため、次に申し込むなら6ヵ月ほど間隔をあけるのが目安です。続けて申し込むのではなく、まずは現在の借入状況を整理しましょう。
申し込み記録の詳しい仕組みは、関連記事で解説しています。
>>【口コミ237件】クレヒスの作り方|申し込み・契約・支払いで記録がつく流れを解説
借入を年収の3分の1以内に戻す方法
借入を年収の3分の1以内に戻すには、次の4つの手順で進めます。
- 現在の借入残高を確認する
- 新たな借入を増やさず、返済を進めて残高を減らす
- 返済が難しいときは、多重債務の相談窓口を利用する
- 返済そのものが難しいときは、債務整理を検討する
基本になるのは2つ目で、新たな借入を増やさずに返済を進め、残高を減らしていくことです。
まずは現在の借入残高を確認しましょう。自分で把握できない借入は、CIC・JICC・全国銀行個人信用情報センター(KSC)の3つの信用情報機関に開示を申し込むことで確認できます。
返済を続けるのが難しい場合は、無理に新たな借入で補うのではなく、多重債務の相談窓口を利用する方法があります。低所得世帯や高齢者世帯などが対象の「生活福祉資金貸付制度」(窓口は市区町村の社会福祉協議会)のように、状況によって利用できる制度がないか確認するのも一つの方法です。
返済そのものが難しい場合は、債務整理も選択肢になります。ただし、手続き後は信用情報に記録が残り、一定期間はカードローンやクレジットカードの審査に影響する可能性があります。
債務整理後の信用情報については、以下の記事を参考にしてみてください。
>>【債務整理経験の口コミあり】ブラックリストはいつ消える?5~7年の目安と確認方法を解説
総量規制を超えた場合に関するよくある質問
最後に、総量規制を超えた場合によくある疑問へ回答します。
総量規制の対象外なら、即日でお金を借りられますか?
総量規制の対象外でも、即日で借りられるとは限りません。銀行カードローンなども審査があり、審査にかかる時間は申込先によって異なります。とくにおまとめローンや配偶者貸付は提出する書類が多く、審査に時間がかかりやすいです。急いでいても、「審査なし」をうたう業者には申し込まないようにしましょう。
総量規制を超えていると、どこからも借りられませんか?
必ずしもそうとは限りません。銀行カードローンは総量規制の対象外で、一定のおまとめローンや配偶者貸付は例外貸付にあたります。
ただし、いずれも審査があります。返済の見込みが立たない場合は、借りる前に相談窓口を利用することも検討してください。詳しくは「総量規制を超えた人が申し込むなら|借りられる可能性が残る3つの方法」で解説しています。
まとめ|総量規制を超えても罰則はない。使える方法から確認しよう
貸金業者からの借入が年収の3分の1を超えても、借りた本人に罰則はありません。今ある借入は、契約どおり返済を続けます。
貸金業者からの新たな借入は原則制限されますが、銀行カードローンは総量規制の対象外です。一定のおまとめローンや配偶者貸付は、例外貸付として申し込める余地があります。
お金ルポの口コミでは、他社借入が年収の30%以上ある49件のうち9件が審査に通過しました。ただし、30%以上は年収の3分の1と一致せず、総量規制を超えた人だけの集計ではありません。
まずは借入残高を把握し、新たな借入を増やさず返済を進めることを優先しましょう。返済が難しい場合は、多重債務の相談窓口なども検討してください。
他社からの借入がある状態で申し込めるカードローンは、以下で比較しています。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。