
バンドルカードは登録料・年会費無料、審査なしで作れるVisaプリペイドです。審査がないのはカード本体で、後払いのポチっとチャージには申し込みごとに審査があります。デメリットは全部で11個あり、使う前に知っておきたいのは、そのうち費用と使い勝手に関わる次の5つです(2026年9月4日時点の公式サイトの記載に基づく)。
- 後払いのポチっとチャージは審査があり、1回510円〜1,830円の手数料がかかる
- チャージした残高の返金・現金化はできない
- 残高・チャージに上限がある
- 公共料金など使えない支払い先がある
- ポイント還元の制度がない
11個のうち手数料や実店舗の制約は、無料の方法を選べば避けられます。「やばい」といわれる理由から、手数料の抑え方、後払いの審査に落ちた実例まで、この記事で順にお伝えします。
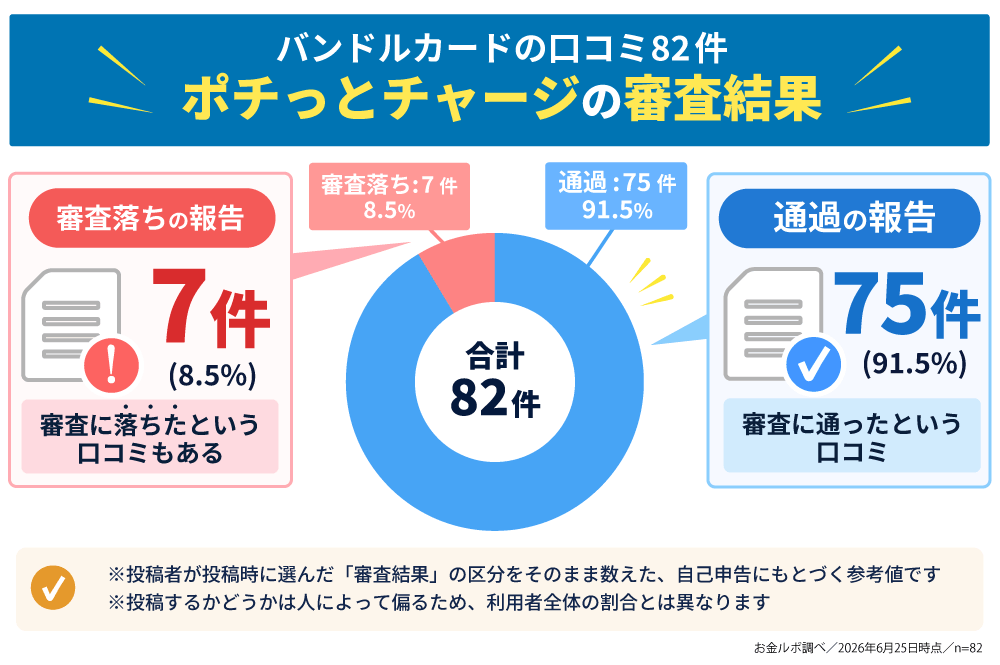
お金ルポに投稿されたバンドルカードの口コミは82件で、後払い(ポチっとチャージ)の審査結果は通過の報告75件・審査落ちの報告7件です(投稿者の自己申告/集計時点:2026年6月25日)。ポチっとチャージの否決理由は公式に公表されていません。審査に通らなかった方が何を心当たりに挙げているかは、お金ルポに届いた投稿から読み取れます。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。
バンドルカードが「やばい・危険」といわれる理由
バンドルカードが「やばい」「危険」といわれる理由は、大きく3つあります。
1つ目は、後払いのポチっとチャージにかかる手数料と支払いの義務で、これは事実としてあります。1回510円〜1,830円の手数料がかかり、翌月末までの支払いが発生します。
2つ目は、残高の現金化がSNSで語られることです。ただし、換金目的での利用は利用規約上、利用停止と残高の失効の対象(第21条)であり、カード自体が危険だという話ではありません。
3つ目は、子どもが勝手に使うのではないかという心配です。後払いのポチっとチャージは満18歳以上が対象のため、18歳未満のお子さまは後払いを使えません。
カード本体はチャージした分しか使えないプリペイドで、借金ではありません。「危険」と呼ばれるのは、後払い部分と現金化の話が混ざっているためです。
詳しい中身は、手数料・返金/現金化・年齢のそれぞれの見出しでご確認ください。
バンドルカードのデメリットは11個
バンドルカードのデメリットは全部で11個あり、内訳は無料の方法や使い方で避けられるもの4つ・避けられないもの4つ・使い方しだいで関係が分かれるもの3つ(審査・年齢・海外)です。
バンドルカードには、アプリの中だけで使うバーチャル、郵送で届くリアル、本人確認をしたリアル+(プラス)の3種類があり、種類によって使える範囲が変わります。次の表では、上にあるものほど多くの方に関係します。
| デメリット | 誰に関係するか | 事前に知っていれば避けられるか |
|---|---|---|
| ①実店舗で使うにはリアルカードの発行(有料)などが必要 | 街のお店でも使いたい方 | 避けられる(※1) |
| ②ポチっとチャージの手数料510円〜1,830円 | 後払いを使う方 | 避けられる(※2) |
| ③支払いは翌月末までの一括のみ | 後払いを使う方 | 避けられない(※3) |
| ④申し込みごとに審査があり、通らないこともある | 後払いを使う方 | 使い方による(※4) |
| ⑤後払いが使えるのは満18歳以上 | 18歳未満の方・保護者の方 | 使い方による(※5) |
| ⑥残高の返金・現金化はできない | 全員 | 避けられない(※6) |
| ⑦残高・チャージに上限がある | 高額の支払いに使いたい方 | 避けられる(※7) |
| ⑧公共料金など使えないお店・サービスがある | 固定費の支払いに使いたい方 | 避けられない(※8) |
| ⑨海外の実店舗はリアル+のみ・海外事務手数料がかかる | 海外や海外のサイトで使う方 | 使い方による(※9) |
| ⑩ポイント還元の制度がない | 還元を重視する方 | 避けられない |
| ⑪チャージは1,000円単位・d払いは手数料あり | チャージ方法にこだわる方 | 避けられる(※10) |
※1:Android端末ならGoogle Pay登録でリアルカード発行なしに使える。iPhoneは300円〜700円のリアルカード
※2:コンビニ・ATMなど無料のチャージ方法を選ぶ
※3:分割・リボは選べない
※4:後払いを使わなければ関係なし。カード本体は審査なし
※5:後払いを使わなければ関係なし。使う場合は年齢の条件のため避けられない
※6:必要な分だけチャージする
※7:本人確認をしてリアル+にすると上限が上がる
※8:支払い先ごとに可否が決まっている
※9:海外で使わなければ関係なし
※10:d払い以外の無料の方法を選ぶ
避けられる4つは手数料・チャージの単位・実店舗・上限、避けられない4つは返金不可・使えない支払い先・還元なし・翌月末一括です。残る3つ(審査・年齢・海外)は、使い方によって関係するかどうかが分かれます。なお、支払いが遅れたときの遅延損害金と、認証番号をだまし取る詐欺は、11個とは別にそれぞれの見出しで取り上げます。
ポチっとチャージ(後払い)のデメリット
ポチっとチャージは、チャージした金額と手数料を、利用月の翌月末までに支払う仕組みの後払いサービスです。便利さの裏で、費用と支払いの義務が発生します。
1回510円〜1,830円の手数料がかかる
ポチっとチャージの手数料は申し込み金額によって5段階で、1回のチャージにつき次の金額がかかります。
| 申し込み金額 | 手数料 |
|---|---|
| 3,000円〜10,000円 | 510円 |
| 11,000円〜20,000円 | 815円 |
| 21,000円〜30,000円 | 1,170円 |
| 31,000円〜40,000円 | 1,525円 |
| 41,000円〜50,000円 | 1,830円 |
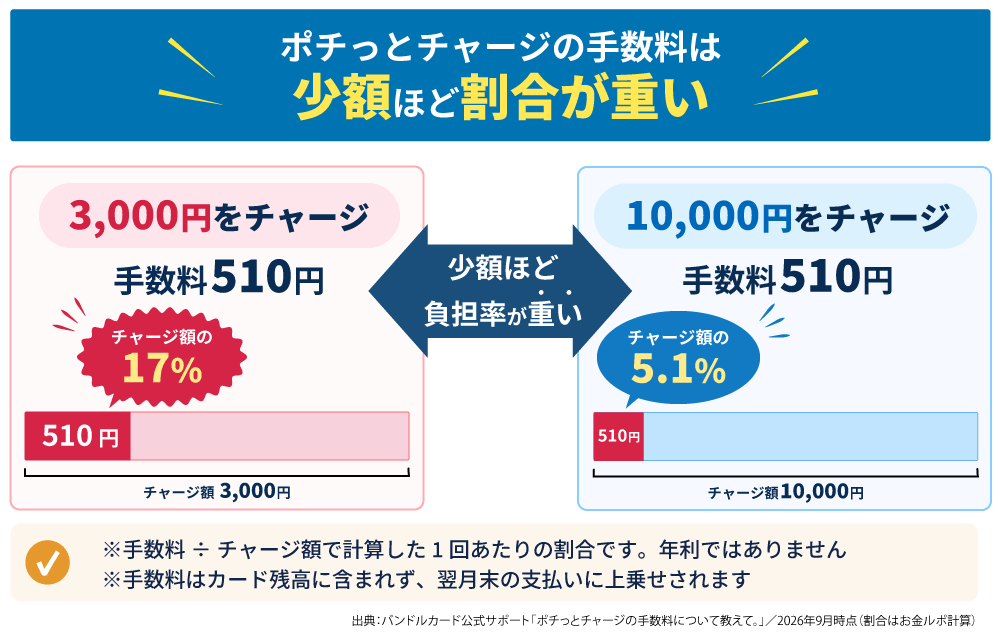
手数料はカード残高に含まれないため、3,000円を申し込むと残高に入るのは3,000円だけで、手数料の510円は翌月末の支払いに上乗せされる形です。
少額ほど負担の割合は重くなり、最少の3,000円をチャージした場合、手数料510円はチャージ額の17%にあたります。これは1回あたりの手数料の割合で、年利ではありません(※手数料÷チャージ額。お金ルポ計算)。1万円をチャージすれば5.1%まで下がります(※同じ計算)。
通過した方の投稿にも、手数料の高さを指摘する声があります。
- 申し込み月:
- 2025年10月
- 年齢:
- 20~24歳
- 職業:
- 派遣・契約社員
- 年収:
- 300~400万円未満
- 勤続:
- 3~5年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
申込みから10分ほどでポチッとチャージ可決しました。ただ手数料が高いのがネックかなと クレカ持てない人にはオススメです。
- 申し込み月:
- 2025年2月
- 年齢:
- 40~49歳
- 職業:
- 正社員・公務員
- 年収:
- 500~600万円未満
- 勤続:
- 10年以上
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
申込してすぐに使用できるようになりました。 ポチッとチャージは手数料が高いので非常時以外は利用は非推奨です。
注釈
※ポチっとチャージは1回3,000円から。上限は利用状況やカードの種類に応じて1人ずつ設定され、最大50,000円です(自分の上限はアプリの申し込み画面で確認できます)。
支払いは翌月末までの一括払いのみ
ポチっとチャージの支払いは、利用月の翌月末までの一括払いのみです。分割・リボ・回数や金額の指定はいずれも選べないと、公式サポートに明記されています。
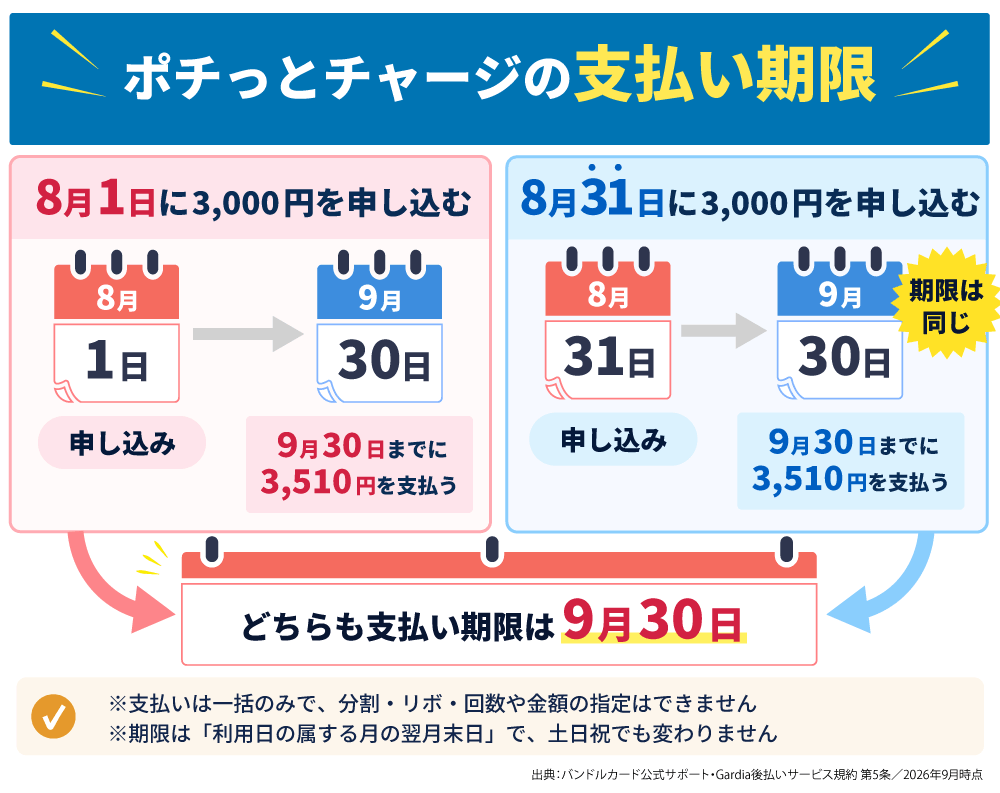
具体的には、8月にポチっとチャージで3,000円使ったら、9月末までに3,510円を支払うことになります。支払い方法はコンビニ・セブン銀行ATM・ネット銀行・銀行ATM(ペイジー=ATMで収納機関番号などを入力する方式)の4つで、アプリの支払い画面でいずれかを選び、表示された金額を一度に支払います。
利用月とは、ポチっとチャージを申し込んだ月(規約では「本サービスご利用日の属する月」)のことです。8月31日に申し込んだ場合も、期限は9月末です。
チャージ後に残高を使わなくても、支払いは必要です。使わなかった残高は返金されずにカードに残ったまま、申し込み金額の支払いだけが翌月末に発生し、申し込み自体のキャンセルもできません。
後払いを使うなら「翌月末までに支払える額」を先に決めてから申し込むのが前提です。その期限までに給料日や入金日が来ない方は、チャージ額を減らすか時期をずらすかを検討してみてください。
支払いが遅れると遅延損害金(年14%)がかかる
支払い期限を過ぎると、支払期限の翌日から年14%の遅延損害金がかかります。ポチっとチャージの支払い先は、申し込みごとにセブン銀行かGardia株式会社のどちらかになり、自分では選べません。どちらの規約・規定にも同じ年14%が明記されています。この2社は、いずれもポチっとチャージ(後払い)の提供事業者です。
例えば、1万円の支払いを30日遅れた場合の遅延損害金は約115円です(1万円×14%×30日÷365日。※お金ルポ計算)。金額としては小さく見えますが、痛いのは次の利用停止です。
公式サポートは、期限をすぎると利用規約にしたがってカードの利用を停止することがあると案内しており、後払いの支払いが遅れると、プリペイドとしてのカード本体まで止まる可能性があります。
ポチっとチャージの支払い期限をすぎたあとも、支払いは可能です。
※期限をすぎると利用規約にしたがってカードの利用を停止する場合があります。あらかじめご了承ください
引用:バンドルカード公式サポート「ポチっとチャージの支払い期限を過ぎてしまった」
遅延損害金・利用停止のあとに起こり得ること
遅延損害金と利用停止のほかにも、規約上は次のことが起こり得ます。
- ①残りの支払いについて期限の利益を失い、残額を一括で請求される
- ②次にポチっとチャージを申し込める上限額が下がることがある。上限額は「バンドルカードの利用状況やポチっとチャージのお支払い状況、カード種別など」をもとに決まり、利用期間中も変動すると公式サポートに書かれています(公式サポート「ポチっとチャージの上限額について教えて。」)
- ③代金の債権が保証会社・債権回収会社に譲り渡され、その会社から直接、連絡・通知・督促を受けることがある
| 支払い先 | 信用情報についての定め |
|---|---|
| Gardia株式会社 | 「業務委託先及び信用情報機関に対し、本サービスの提供に必要な範囲内で当該情報を提供する場合があります」(規約第3条) |
| セブン銀行 | 規定と個人情報取扱同意書には、信用情報機関に関する定めが見当たらない |
支払い先がどちらになるかは申し込みごとに決まり、自分では選べません。なお、延滞が事故情報として登録されるかどうかまでは、どちらの規約にも書かれていません。
後払いである以上、規約に基づく支払いの義務があります。支払いが難しくなりそうなときは放置せず、期限が来る前に提供事業者(セブン銀行またはGardia株式会社。アプリの「ポチっとチャージ」の支払い画面で確認できます)の窓口へ早めに相談してください。
問い合わせ先は、公式サポート「ポチっとチャージの支払い期限を過ぎてしまった」に事業者別にまとめられています。セブン銀行は専用の問い合わせフォーム、Gardia株式会社は問い合わせフォームと電話(050-3184-3867)で、受付はどちらも土日祝日を除く10時〜17時です。
いちばん確かな対策は翌月末までに支払える金額だけをチャージすることです。3,000円なら3,510円、5万円なら51,830円が翌月末の支払額になります。
申し込みごとに審査があり、落ちる例もある
カード本体は審査なしで作れる一方で、ポチっとチャージは申し込みごとに審査があり、承認されない場合があります。公式サポートによると、審査で見られるのは「カード種別」「チャージ履歴(ポチっとチャージ以外)」「決済履歴」「利用規約の遵守」などで、否決理由は非公開です。
「利用規約の遵守」の具体例として、公式は次の行為を挙げています。
- 一人で複数のバンドルカードのアカウントを作成、保持している
- 一つの端末で契約者以外のアカウントを作成、利用している
- 海外の電話番号を登録し、利用している
- 未成年である
- その他利用規約を守っていない
お金ルポに寄せられた投稿でも、後払いの審査に通らなかった報告があります。
注釈
【集計】バンドルカードの口コミ82件のうち、通過の報告は75件・審査落ちの報告は7件。
※母集団:お金ルポに投稿され、掲載されているバンドルカード(後払いアプリ)の口コミ82件(申込時期:2020年5月〜2026年3月/集計時点:2026年6月25日)。通過/審査落ちは、投稿者が投稿時に選んだ「審査結果」の区分をそのまま数えたもので、いずれもポチっとチャージの審査についての報告です。投稿者の自己申告に基づく参考値です。投稿するかどうかは人によって偏るため、バンドルカードの利用者全体の割合とは異なります。
実際に審査に落ちた方の投稿を2件紹介します。理由は本人にも知らされないため、いずれも投稿者の心当たりに基づく参考情報です。
- 申し込み月:
- 2024年7月
- 年齢:
- 50~59歳
- 職業:
- 個人事業主・自営業
- 年収:
- 200~300万円未満
- 勤続:
- 10年以上
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
ハンドルカードの後払い機能のポチッとチャージを申込みました。申込みをしてまもなく、審査否決の連絡が来ました。カードのチャージ履歴や決済履歴がほとんどなかったためか、それとも自営業で年収が低いため不安定…
延滞の経験がなく他社借入もないと申告している方でも否決になった例で、心当たりの「チャージ履歴や決済履歴がほとんどなかった」は、公式が審査で見る項目と重なっています。
- 申し込み月:
- 2025年7月
- 年齢:
- 40~49歳
- 職業:
- 正社員・公務員
- 年収:
- 400~500万円未満
- 勤続:
- 3~5年未満
- 借入:
- 年収の10%未満
- 信用:
- 軽微な延滞あり(1~2回程度)
ログイン後、後払いチャージの利用はできませんでした。 心当たりとしては、以前一度解約をし、再度の契約となったためかもしれません。 理由は明確に教えてもらえませんので、定かではありませんが、 思い当たる…
再契約と軽微な延滞の申告が並ぶ例で、投稿者は再契約を心当たりに挙げていますが、何が影響したかは本人にもわかっていません。公式が審査で見るとする項目にも、再契約は挙がっていません。
このように、誰でも後払いを使えるわけではありません。審査に落ちた場合にできることは2つあります。
1つ目は、カード本体(チャージした分を使う機能)をそのまま使い続けることです。後払いが承認されなくても、コンビニやATMから自分でチャージすれば、Visaプリペイドとしての機能に影響はありません。
2つ目は、先にチャージと決済を何度か済ませてから、あらためて申し込むことです。公式は審査で「チャージ履歴(ポチっとチャージ以外)」「決済履歴」を見るとしているため、履歴を作ってから申し込むのは理にかなった進め方です。お金ルポに届いた審査落ちの投稿7件の心当たりは、次の内訳です。
- チャージ・決済の履歴が少なかった:3件
- 解約後の再契約:1件
- 外国籍であること:1件
- 心当たりなし・理由不明:2件
挙がっている心当たりはいずれも投稿者本人の推測で、件数も少ないため参考値です。
審査についてもっと詳しく知りたい方は、通過した方も含めた82件の属性と結果を次のページにまとめています。年齢・職業・年収別に、どんな方が通ったかを見られます。
ポチっとチャージは満18歳以上
ポチっとチャージの対象年齢は満18歳以上で、2023年12月4日から適用されています。カード本体と後払いでは、使える年齢と保護者の同意の扱いが違います。
年齢と保護者の同意
- カード本体:13歳以上なら作れる。18歳未満が利用するときは保護者の同意が必要
- 後払い(ポチっとチャージ):満18歳以上のみ。保護者の同意があっても18歳未満は使えない
つまり、13歳から17歳までは「カードは作れるが、後払いは使えない」年齢層にあたります。
お子さまの使いすぎが心配な保護者の方にとっては、18歳未満は後払いを使えないことが、持たせるかどうかを決める目安になります。家庭のルールや利用を止める方法は、「子どもの使いすぎを防ぐ制限はある?」の見出しをご覧ください。
チャージ・残高のデメリット
ここからは、プリペイドという仕組みそのものに由来するデメリットです。一度入れたお金は戻せない(返金不可)、入れられる額に上限がある、チャージの単位と一部の方法に手数料があるという3つで、費用というより「お金の自由度」の制約にあたります。
チャージした残高は返金・現金化できない
チャージした残高は、使ったかどうかにかかわらずキャンセル・返金できず、現金化にも対応していません。誤って多めにチャージしても銀行口座には戻せないため、必要な分だけチャージするのが基本です。
SNSなどで語られる「現金化」も、規約の条文で確認できます。換金目的での利用は利用規約上、利用停止と残高の失効の対象で(第21条)、失効した残高は払い戻されません。
例外は、海外転出など限られた事情での払戻しだけです(第22条)。「使わなかったから戻してほしい」は理由になりません。
(シ) 本サービスの利用状況に照らし、換金目的、マネーローンダリング目的での利用等、利用者として不適当であると判断した場合
利用者が本条に該当する疑いがあり、必要措置を受けた場合、利用者は本サービスを利用することが出来ません。また当該利用者が保有する本カード残高は失効し、払戻しはされません。
引用:バンドルカード利用規約 第21条(必要措置)・第22条(払戻し及び解約)
どうしても現金が必要なときは、プリペイドの残高を崩そうとするのではなく、正規の方法を比べるのが安全です。詳しくは次の記事で整理しています。
>>バンドルカードでキャッシングはできる?現金が必要なときの正規の方法を解説
カード残高やチャージ金額に上限がある
チャージできる金額にはカードの種類ごとに上限があり、公式サポートの一覧は次のとおりです。
| 制限項目 | バーチャル/リアル | リアル+(プラス) |
|---|---|---|
| カード残高上限 | 10万円 | 100万円 |
| 1回のチャージ上限 | 3万円 | 10万円 |
| 月間のチャージ上限 | 12万円 | 200万円 |
| 累計のチャージ上限 | 100万円 | 無制限 |
※リアル+の発行には本人確認が必要です。
後払い(ポチっとチャージ)の上限はこの表とは別で、1回3,000円から最大50,000円の範囲で1人ずつ設定されます。
お店が処理中の「未確定支払い」も、残高上限に含まれます。例えば残高9万円のときにお店の処理待ちが1万円あると、合計10万円として扱われ、残高が上限に届いていないように見えても追加チャージはできません。
もう1つ、バーチャルカードとリアルカードは、1枚のカードで累計のチャージが100万円を超えると追加でチャージできなくなり、再発行が必要になります(残高と明細は新しいカードへ引き継がれます)。
1回3万円・残高10万円で足りない場合は、本人確認をしてリアル+にすれば、1回10万円・残高100万円まで上げられます。手続きは次のとおりです。
- 申し込み:アプリの[カード設定]→[リアルカード発行]からリアル+を選ぶ
- 使える本人確認書類:運転免許証・マイナンバーカード・在留カード・特別永住者証明書の4種類
- 発行手数料:グレー600円、レッド・ブルー・ブラック700円。この手数料分を先に残高としてチャージしておく必要があります
一方で、次のような受け止め方の投稿もあります。
- 申し込み月:
- 2025年8月
- 年齢:
- 25~29歳
- 職業:
- パート・アルバイト(学生除く)
- 年収:
- 200万円未満
- 勤続:
- 3~5年未満
- 借入:
- 年収の30%以上
- 信用:
- 債務整理経験あり
限度額が低く、多重債務者の私には合っていると感じ利用させて頂きました。 支払い猶予なども相談窓口があり、消費者に優しいサービスかと思います。
使える額を小さく保ちたい方には、この上限が歯止めになります。投稿にある支払い猶予の相談は投稿者の体験に基づくもので、支払いに困ったときの連絡先は提供事業者の窓口です。
チャージは1,000円単位・d払いは手数料あり
チャージの最低金額は1,000円(ポチっとチャージのみ3,000円)で、それ以降は1,000円単位でしか金額を指定できません。細かな調整ができず端数が残りやすいため、使う額より少し多めに入れる場面が出てきます。
チャージ方法の多くは無料ですが、d払い(ドコモ払い)だけは手数料がかかります。4,000円以下なら1回300円、5,000円以上ならチャージ金額の6.15%で、公式の例では1万円をチャージすると請求額は10,615円になります。これはバンドルカードへd払いでチャージするときの手数料で、d払い残高へのチャージとは別の話です。
逆にいえば、コンビニ・セブン銀行ATM・ローソン銀行ATM・クレジットカード・ネット銀行・銀行ATM(ペイジー)を選べば、チャージの手数料は0円にできます。
使い勝手のデメリット
バンドルカードは「Visa加盟店で使える」のが強みですが、その裏には、使えないお店がある・実店舗や海外ではカードの種類によって使えない・ポイント還元がないという利用面の制約があります。
カードの種類で使える範囲は段階的に広がります。アプリで発行するバーチャルカードはネット決済専用、郵送で届くリアルカードは国内の実店舗でも使え、本人確認をしたリアル+(プラス)になると海外の実店舗やガソリンスタンド・宿泊施設まで使えるようになります。
公共料金など使えないお店・サービスがある
カードの種類を問わず、カード決済の仕組みが原因で使えない支払い先があります。公式の一覧を月々の支払いに当てはめると、次のとおりです。
- 毎月の支払い系:公共料金/月額の保険料
- 交通・移動系:高速道路料金/機内販売/特急券(暗証番号が必要なお店では利用不可)
- チャージ系:一部のプリペイドカードや電子マネーへのチャージ
- 端末の仕様:IC読取りの端末
電気・ガス・水道などの公共料金や毎月の保険料の支払いはバンドルカードにまとめられないため、固定費の支払い手段を探している方には、この1点で合わないと判断できます。
公式の一覧に載っていないサービスは、お店やサイト側で利用を制限している場合があります。可否は、上の一覧が載っている公式サポート「バンドルカードが使えないお店やサービスを教えて。」内の「ご利用できないことが判明しているお店の名称リスト」で申し込み前に確認できます。
実際に、そうしたサイトで支払えなかった例もあります。
- 申し込み月:
- 2025年3月
- 年齢:
- 30~39歳
- 職業:
- 派遣・契約社員
- 年収:
- 200~300万円未満
- 勤続:
- 1~3年未満
- 借入:
- 借入なし
- 信用:
- 軽微な延滞あり(1~2回程度)
アプリで誘導に従い手続きを進めていくとすぐにポチっとチャージが使用出来るようになりました。審査をされたという感覚は無かったです。 主にネットショッピング等で利用しましたが、何件かバンドルカードで支払い…
先にこの名称リストを見ておく手間で、この投稿のような決済画面での戸惑いは避けられます。なお、投稿に「審査をされたという感覚は無かった」とありますが、後払いの申し込みには審査があり、この投稿は結果がすぐに出た例です。
カードの種類別に見ると、ガソリンスタンドと宿泊施設(ホテル内の飲食店を含む)はリアル+のみで、バーチャルカード・リアルカードでは使えません。公式の一覧には、このほかに本人確認後にのみ使える一部の加盟店という区分もあり、こちらもリアル+だけが対象です。
| 利用シーン | バーチャル | リアル | リアル+(プラス) |
|---|---|---|---|
| 国内のネットショップ | ◯ | ◯ | ◯ |
| 国内の実店舗 | ✕ | ◯ | ◯ |
| 海外のネットショップ | ◯ | ◯ | ◯ |
| 海外の実店舗 | ✕ | ✕ | ◯ |
| ガソリンスタンド・宿泊施設 | ✕ | ✕ | ◯ |
バーチャルカードだけでは実店舗で使えない
アプリで発行したバーチャルカードのままでは、国内の実店舗では使えません。街のお店でも使いたい場合、方法は2つあります。
1つ目はリアルカードの発行です。発行手数料はカードの種類・色により300円・400円・600円・700円で、申し込みから最大2週間程度で自宅へ届きます。郵便は転送不要郵便のため、アプリに登録した住所にしか届きません(郵便局の転送サービスでは届きません)。
2つ目はGoogle Payへの登録で、こちらはリアルカードを発行せずに使えます。バーチャル・リアル・リアル+のどの種類でも、対応端末のGoogle Payのアプリ(Google ウォレット)にカードを追加しておけば店舗でのタッチ決済に使えます。
ただし、iPhoneでは選択肢が1つに絞られます。公式サポートはGoogle PayをiOS端末では利用できないと明記し、Apple Payにも現在対応していないと案内しているためです。つまり、iPhoneをお使いの方が実店舗で使う手段は、公式にはリアルカードの発行になります。
発行手数料がネックで、バーチャルカードのままネット決済に使っている方の声もあります。
- 申し込み月:
- 2022年11月
- 年齢:
- 40~49歳
- 職業:
- 正社員・公務員
- 年収:
- 500~600万円未満
- 勤続:
- 10年以上
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
審査は申し込みからすぐに通過しました。リアルカードが無料なら作りたいところですが、バーチャルカードをオンライン決済に利用しています。
発行手数料が0円になる場合も公式に案内されており、有効期限満了にともなう同じ種類のカードの再発行時と、「リアルカード手数料無料キャンペーン」の期間中がそれにあたります。
実際にリアル+を申し込んだ方の、到着までの日数がわかる口コミも紹介します。
- 申し込み月:
- 2025年5月
- 年齢:
- 25~29歳
- 職業:
- 正社員・公務員
- 年収:
- 400~500万円未満
- 勤続:
- 5~10年未満
- 借入:
- 借入なし
- 信用:
- 良好(延滞経験なし)
リアルカードプラスを申し込みましたが、すべてアプリだけで完結するので便利でした。 土曜日に申し込み入力をして、翌月曜日に審査をパスして、10日ぐらいでカードが送付されてきました。 アプリ内にもバーチャ…
到着は公式の案内(最大2週間程度)の範囲内で10日ほどでした。ただ、別のページでは申し込みから1週間程度で発送手配が完了し、その後1〜2週間で届くと案内されているため、使いたい日が決まっている方は3週間前には申し込んでおくと余裕を持てます。
なお、リアル+の発行に必要と案内されているのは本人確認の手続きです。公式には「当社の判断により、バンドルカード リアル+のお申し込みをお受けできず、キャンセルする場合があります」との記載もあり、投稿の「審査」はこの判断かポチっとチャージの審査を指すとみられます。
リアルカードの発行まで含めて手間に感じ、バンドルカード以外の後払いアプリも比べたい方は、各アプリの審査口コミつきの後払いアプリ 人気ランキングが参考になります。
海外の実店舗はリアル+だけ・海外事務手数料も上乗せされる
海外のオンラインショップはどの種類のバンドルカードでも使えますが、海外の実店舗で使えるのはリアル+(プラス)だけです。
さらに、海外での支払いには海外事務手数料が上乗せされます。日本円以外での支払いでは支払い金額の4.5%、日本円での一部海外加盟店の支払いでは3.0%が加算され、実店舗・オンラインのどちらも対象です。
日本語のサイトやアプリでも、海外加盟店にあたる場合があります。2026年6月17日からは、Uber Eats・SHEIN・Steam・AliExpressなどの海外加盟店が3.0%の対象に追加されました(公式は決済明細に載る加盟店名称の単位で29件と案内しており、1つのサービスに複数の名称が含まれます)。これらのサービスをよく使う方は、1万円の支払いなら300円(※お金ルポ計算)が上乗せされる前提で考えておく必要があります。
海外の実店舗で使う予定がある方は、発行に日数がかかるリアル+を渡航前に用意しておいてください。
ポイント還元の制度はない
バンドルカードには、カード決済そのものに対する還元(支払うたびにポイントが付く仕組み)はありません。還元を重視する方には向いていない点です。
ただし、残高が増える仕組みは2つあります。1つ目は公式の「バンドルカード ボーナスタウン」で、ここを経由してネットショップでの買い物・アプリのダウンロード・ホテルの予約をすると、後日バンドルカードの残高をゲットできると案内されています。
2つ目は招待コード(ギフトコード)で、入力するとカード残高がもらえます。毎回の決済で貯まる還元ではないものの、これから登録する方が最初の残高を少し増やす方法です。コードの入力方法や金額の条件は、次の記事にまとめています。
>>バンドルカードは招待コードがお得!ギフトコード入力で200円もらえる!
カード情報・認証番号をだまし取る詐欺の被害がある
バンドルカードの公式サイトは、認証番号やカード情報を他人から入手して悪用する詐欺被害が発生していると注意喚起しています。手口の典型は、「副業」や「誰でも稼げる」といった言葉で誘い、SMSで届く6桁の認証番号やカード情報を聞き出すというものです。
認証番号を教えてしまうと、自分の電話番号で勝手にアカウントを作られたり、自分のアカウントで他人にポチっとチャージをされたりする危険があると説明されています。ポチっとチャージの支払い義務は申し込んだ本人にあるため、請求だけが自分に残ります。
バンドルカードの認証番号やカード情報を相手から入手して悪用する、詐欺被害が発生しています。特に「副業
もし詐欺にあったかもしれないと思ったら、速やかに警察に相談しましょう。
また、カードはアプリから一時的に利用停止することができます。
もし、すでに残高を使われてしまった場合は、すぐにお店へ連絡してください。
引用:バンドルカード公式「認証番号・カード情報は絶対に他人に教えてはいけません」
プリペイドのため、使われた残高は取り戻せません。公式ページも「お支払い義務の帳消しや、利用された金額の払い戻しをお受けすることはできません」としたうえで、対処として次の3つを示しています。
- 詐欺にあったと思ったら、速やかに警察に相談する
- 残高をすでに使われた場合は、その支払い先のお店へすぐ連絡する
- カードをアプリから一時的に利用停止する
一方で、オンライン決済時の本人認証「3Dセキュア」には対応しています。利用先のサービスが対応している場合は、決済時に認証番号を入力する本人認証が行われます(アプリ上での事前操作は不要)。認証番号は、自分で決済画面に入力するのは問題ありません。人に伝えるのが危険で、家族や友人であっても教えないでください。
バンドルカードのデメリットと向き不向き
ここまでの11のデメリットのうち、避けられない4つ(返金不可・使えない支払い先・還元なし・翌月末一括)と使い方しだいの3つ(審査・年齢・海外)が自分の使い方に当たるかどうかが、向き不向きの分かれ目です。
自分に向いているかを決めるために、次の3つを確かめてみてください。
- ①ネット決済だけか、実店舗でも使うか(実店舗ならリアルカードかGoogle Payが必要)
- ②後払い(ポチっとチャージ)を使うか(使うなら手数料と翌月末の支払いが発生)
- ③1回に使う金額はいくらか(3万円超や残高10万円超ならリアル+が前提)
一方で、登録料・年会費は0円、本体は13歳以上なら審査なしで作れる、Visa加盟店で使えるというメリットもあります。メリットとデメリットを自分の使い方に当てはめると、次のどちらに近いかが分かります。
ネット決済中心・使いすぎを防ぎたい方向け
バンドルカードのデメリットを知ったうえでも向いているのは、次の4タイプの方です。
- 審査なしの決済手段がほしい方(本体は13歳以上。18歳未満は保護者の同意が前提)
- ネット決済・アプリ課金が中心の方(バーチャルカードなら追加費用0円)
- 使いすぎを防ぎたい方(チャージした分しか使えず、残高上限10万円が歯止めになる)
- クレジットカードを作りにくい事情がある方
口コミを見ると、学生・無職・専業主婦(主夫)と回答した方や、信用情報に不安を抱える方が利用している例もあります。学生・無職・専業主婦(主夫)の3つの属性の投稿だけを集計すると、次のとおりです。
注釈
【属性別の集計】学生・無職・専業主婦(主夫)の投稿8件は、無職4件・学生3件・専業主婦(主夫)1件のすべてが通過の報告で、審査落ちの報告は0件でした。審査落ちの投稿がなかったという意味で、この属性なら通るという意味ではありません。※件数が少ないため参考値です。
※母集団と集計時点は、「申し込みごとに審査があり、落ちる例もある」の見出しの集計と同じです。投稿者の自己申告に基づく参考値で、投稿するかどうかは人によって偏るため、バンドルカードの利用者全体の割合とは異なります。
自分と近い属性の方がどう使い、審査がどうだったかは、口コミの全件から確かめられます。
学生・無職・主婦の投稿も含めて、全件の使い方と審査結果を見る
ほかの決済手段が向いている方
次の4タイプの方には、バンドルカードにこだわらず、クレジットカード・デビットカードやほかの後払いアプリも比べることをおすすめします。
- ポイント還元がほしい方(決済そのものへの還元の仕組みがないため)
- 公共料金など固定費の支払いに使いたい方(公共料金・月額の保険料は利用不可のため)
- 高額の決済に使いたい方(リアル+以外は残高上限10万円・1回3万円のため)
- 手数料をかけずに後払いを繰り返し使いたい方(ポチっとチャージは1回ごとに510円〜がかかるため)
審査なしという条件を保ちつつリアルカードが使えるサービスを探したい方は、バンドルカードに似たアプリを比べた次の記事から選ぶのが近道です。
>>バンドルカードみたいなアプリ11選【審査なし】リアルカードが使える類似サービスを紹介
手数料が積み重なるなら、無利息期間のある借入と比べる
ポチっとチャージの手数料は、1回ごとにかかります。例えば5万円のチャージを月1回、3ヵ月続けると、手数料だけで1,830円×3回=5,490円です(※お金ルポ計算)。手数料がかさむかどうかは金額の大小ではなく「繰り返すかどうか」で決まり、3,000円でも毎月続ければ510円×12回=6,120円が1年でかかります(※お金ルポ計算)。
繰り返して手数料がかさむ状況なら、初回に無利息期間のある大手消費者金融の比較も選択肢になります。ただし、こちらはプリペイドへのチャージではなく審査のある借入のため、返済計画を立てられる方に限って比べてください。
| 会社名 | 無利息期間 | 融資スピード | 在籍確認 |
|---|---|---|---|
| プロミス | 30日間※5 | 最短3分※1 | 原則電話の在籍確認なし |
| アコム | 最大30日間 | 最短20分※2 | 勤務先への在籍確認連絡100%なし |
| アイフル | 最大30日間 | 最短9分※3 | 原則電話の在籍確認なし |
| SMBCモビット | なし | 最短15分※4 | 原則電話連絡なし |


借りる前のチェックポイント
- 無利息期間内に返せるか(返せないなら、その先は利息がかかる前提で金額を決める)
- 毎月いくらなら無理なく返せるか(手取りから固定費を引いた残りで考える)
- 必要な分だけ、計画的に借りる(手数料を避けるための借入で、借りすぎては本末転倒)
借入を検討するときは、次の3点を踏まえてください。
- 貸金業者には、貸金業法第13条で返済能力の調査が義務づけられています
- 「審査なし」「誰でも借りられる」をうたう勧誘は、登録業者に禁じられた誇大広告(同法第16条)か、登録を受けていない業者の営業(同法第11条)のどちらかが疑われます。金融庁も、登録の確認ができない業者からは絶対に借りないよう呼びかけています
- 総量規制(同法第13条の2)により、貸金業者から個人が借入れを行う場合は原則として年収の3分の1までに制限されています
大手から中小まで、目的別に消費者金融を整理した次の記事も参考にしてください。
>>消費者金融おすすめランキング2026!大手から中小まで目的別・需要別・タイプ別で紹介
注釈
※1 プロミス:お申込時間や審査によりご希望に添えない場合がございます。
※2 アコム:お申込時間や審査によりご希望に添えない場合がございます。
※3 アイフル:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※4 SMBCモビット:審査結果のご案内は、お申込の曜日や時間帯によって翌日以降となる場合があります。
※5 プロミス:メールアドレス登録とWeb明細利用の登録が必要です。
※お金ルポ編集部が2026年9月4日に各社公式サイトのFAQ・手続きページを確認して作成しました。金利・無利息期間・審査時間は変更される場合があるため、最新の情報は各社公式サイトをご確認ください。
出典
バンドルカードのデメリットに関するよくある質問
最後に、バンドルカードのデメリットについて検索されることの多い9つの質問に、結論から短くお答えします。
3,000円チャージの手数料はいくら?
510円です(申し込み金額3,000円〜10,000円の手数料は一律510円)。チャージした3,000円と手数料510円の合計3,510円を利用月の翌月末までに支払うことになりますが、手数料はカード残高に含まれないため、残高として使えるのは3,000円だけです。
バンドルカードに落とし穴はある?(見落としやすい3点)
見落としやすい注意点は3つです。
- お店が処理中の「未確定支払い」も残高上限に含まれる:残高が上限に届いていないように見えても、追加チャージできない場合があります
- ポチっとチャージは申し込み後にキャンセルできない:残高を使わなくても支払いが必要です
- カードの有効期限:有効期限日までの180日間にチャージ・カード利用・リアルカードの発行申請のいずれかがあれば、バーチャルカードは期限日の翌日に自動で再発行され、残高も引き継がれます
3つ目に当てはまらない場合は、期限日の翌日以降にアプリで再発行の手続きが必要で、手続きがないまま期限日から30日以上たつとカードが停止され、残高は使えなくなります(残高は返金されません)。
ポチっとチャージとカードローンの違いは?
ポチっとチャージは翌月末までに支払う「後払いのチャージ」、バンドルカードローンは審査があり信用情報への登録をともなう「借入」です。
- ポチっとチャージ:チャージした金額と手数料を、利用月の翌月末までに支払う後払い
- バンドルカードローン:アプリの[ローン]から申し込むGeNiE(ジーニー)株式会社提供の借入サービス。同社は信用情報機関(JICC・CIC)に加入する貸金業者で、返済が遅れれば信用情報に影響する
ローンの仕組みや現金が必要なときの正規の方法は、「チャージした残高は返金・現金化できない」の見出しで紹介した記事で詳しく解説しています。
子どもの使いすぎを防ぐ制限はある?
後払い(ポチっとチャージ)は満18歳以上が対象のため、18歳未満のお子さまは後払いを使えません。本体は13歳以上から使え、未成年の方は保護者の同意が前提で、プリペイド部分もチャージした金額の範囲までしか使えません。ただし、繰り返しチャージすれば使いすぎは起こり得るため、あらかじめ家庭のルールを決めておくことが公式ガイドでも勧められています。
公式ガイドが挙げているのは、次の4つです。
- キャッシュレスを使う目的をはっきりさせる
- 定期的に利用履歴や残高を保護者に共有する
- オートチャージにしない
- 親のクレジットカードを子どものスマートフォン等に登録しない
利用をやめさせたい場合の退会には、お子さまのスマートフォンでの手続きが必要です。利用状況により退会できない場合があることと、残高は返金されないことも公式に明記されているため、残高を使い切ってから手続きするのが実際的です。
iPhoneのタッチ決済・Apple Payで使える?
Apple Payには現在対応しておらず、iPhoneのタッチ決済にバンドルカードを直接登録して使うことはできません(公式サポートに明記)。Google PayもiOS端末では使えないため、iPhoneで実店舗の支払いに使うならリアルカードの発行が手段になります。詳しくは「バーチャルカードだけでは実店舗で使えない」の見出しをご覧ください。
ガソリンスタンドで使える?
ガソリンスタンドで使えるのは、本人確認済みのリアル+(プラス)だけで、バーチャルカードやリアルカード(本人確認なし)では利用できません。宿泊施設(ホテル内の飲食店を含む)も同じ扱いです。詳しくは「公共料金など使えないお店・サービスがある」の見出しをご覧ください。
分割払いはできる?
できません。ポチっとチャージの支払いは利用月の翌月末までの一括のみで、分割・リボ・回数や金額の指定はできず、複数回申し込んだ場合も回数ごとに分けて支払うことはできないため、アプリに表示された合計額を一度に支払うことになります。詳しくは「支払いは翌月末までの一括払いのみ」の見出しをご覧ください。
チャージ上限は増やせる?
本人確認をしてリアル+(プラス)を発行すると、1回のチャージ上限は3万円→10万円、カード残高の上限は10万円→100万円に上がります。月間のチャージ上限も12万円→200万円になり、累計の上限はなくなります。詳しくは「カード残高やチャージ金額に上限がある」の見出しをご覧ください。
バーチャルとリアル、どっちがいい?
ネット決済だけなら、無料のバーチャルカードで足ります。国内の実店舗でも使うならGoogle Pay登録(リアルカード発行不要・iOS端末は不可)かリアルカード(300円〜700円)、ガソリンスタンド・宿泊施設や海外の実店舗まで使うなら本人確認つきのリアル+です。用途を先に決めてから、必要な種類だけを発行することをおすすめします。
バンドルカードのデメリットは、知っておけば避けられるものが多い
11のデメリットのうち、4つ(手数料・チャージの単位・実店舗・上限)は無料の方法や本人確認で避けられます。どれも仕組み上の制約で、内容を知っていれば申し込み前に自分に関係するかを判断できます。
バンドルカードとの付き合い方は、次の3点に集約されます。
- ①チャージは無料の方法(コンビニ・ATM・ネット銀行など)を選べば手数料0円
- ②後払いは翌月末までに支払える範囲で使う
- ③支払いが難しくなりそうなら、期限前に提供事業者(セブン銀行またはGardia)へ連絡する
後払いは翌月末までに支払う義務があること、借入も検討する場合は貸金業者からの借入が原則として年収の3分の1まで(貸金業法第13条の2の総量規制)であることの2点は押さえておいてください。
今日やることは3ステップです。まず自分の使い方に必要なカードの種類(バーチャル/リアル/リアル+)を決め、次にチャージ方法を無料のものから選び、最後に後払いを使うかどうかを決めます。
ネット決済だけに使うなら、無料のバーチャルカードのまま追加費用0円で足ります。実店舗でも使うならGoogle Payへの登録かリアルカードの発行を、ポチっとチャージを使うなら翌月末の支払額(チャージ額+手数料)を先に決めてから申し込んでください。自分に合いそうだと感じた方は、近い属性の方が実際にどう申し込み、どう使っているかをバンドルカードの審査口コミで見てから決めても遅くありません。
自分と近い属性の人の
審査結果をチェック
お金ルポは、クレカ・カードローン・
後払いアプリの審査口コミを、
年代・年収・職業などから
かんたんに絞り込めます。